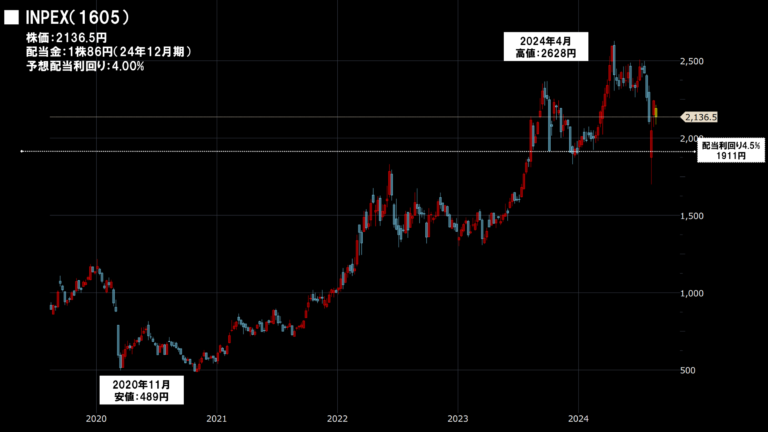
inpex 株価は2026年に入り、東京株式市場で地歩を固めながら力強い上昇基調を維持している。中東情勢の緊迫化に伴う世界的な原油相場の上振れと、1ドル=150円台半ばで定着する歴史的な円安水準が、同社の業績押し上げ要因として力強く機能しているためだ。株式市場全体のボラティリティが高まるなか、潤沢なフリーキャッシュフローと強力な株主還元姿勢を併せ持つ同社には、機関投資家だけでなく個人投資家からも集中的な買戻しが入っている。
原油先物相場がバレル当たり80ドル台後半の推移を見せるなか、アナリスト陣が注目を寄せるのが、現在のinpex 株価に見られるPBR(株価純資産倍率)改善への伸び代である。東京証券取引所によるPBR1倍割れ是正要求を受け、同社は相次ぐ自社株買いの実施と配当性向の引き上げを表明。これにより、単なる資源関連のシクリカル銘柄という従来の評価を脱し、日本株ポートフォリオの核となるインカムゲイン銘柄としての立ち位置を揺るぎないものにした。
中東地政学リスクの再燃と原油高がもたらす追い風
2026年のエネルギー市場は、地政学的リスクの散発によって予断を許さない状況が続いている。特にホルムズ海峡周辺での輸送懸念や供給制約が嫌気され、ブレント原油先物価格は底堅く推移。エネルギー自給率の低い日本において、探鉱・開発(E&P)の国内最大手であるINPEXに対する市場の依存度と期待感は極めて高い。
原油価格が1バレル上がるごとに、同社の連結純利益には数十億円規模の上振れインパクトが生じる。世界的なインフレ警戒感が残る中、資源高の直接的な恩恵を受ける銘柄として、ポートフォリオのヘッジ手段に選ばれる場面が増えている。
「PBR1倍超え」への構造改革:配当金と自社株買いの連動策
かつて東証1部上場企業の中でも「低PBRの放置銘柄」と揶揄された時期は過ぎ去った。経営陣が打ち出した資本効率の改善スキームは、市場関係者から高く評価されている。
配当金は年々右肩上がりの増配基調を維持しており、配当利回りは4%台を超える水準で推移することが多い。これに加え、機動的な自社株買いを組み合わせた総還元性向目標を設定したことが、下値を支える強力なクッションとなっている。株主還元に対する経営姿勢の明確な変化が、機関投資家の長期保有を後押しする最大の原動力だ。

