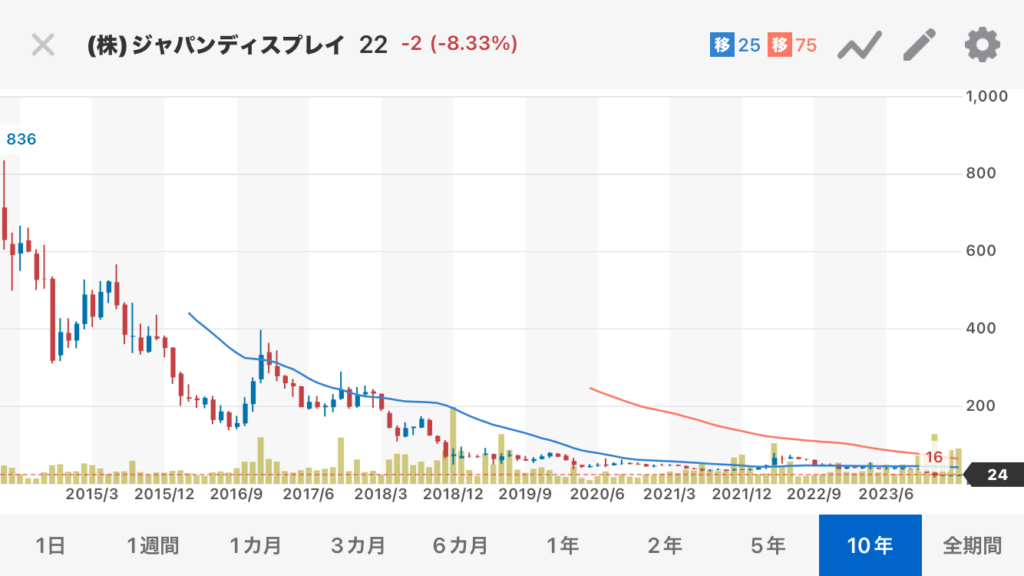
ジャパンディスプレイ 株価が底値圏からの脱却を模索する中、株式市場の視線はかつてないほど複雑に交錯している。ディスプレイ業界が劇的な構造転換を迎えている2026年現在、同社が推進する独自OLED技術「eLEAP」の本格展開や車載パネル事業の収益性改良が、投資家の思惑を激しく揺さぶっているからだ。マネーゲーム的な短期資金の思惑買いなのか。あるいは中長期的な業績反転を見据えた本格的な打診買いなのか。この一株に刻まれたボラティリティには、日本のエレクトロニクス産業が抱える葛藤と再生への執念がそのまま映し出されている。
官民ファンドの主導で誕生した経緯を持ちながら、長年にわたり構造改革の苦杯をなめ続けてきた同社。しかし最近では、海外メーカーとの提携交渉や特許ライセンス供与といったカタリストが報じられるたび、突発的な売買高の急増とともにジャパンディスプレイ 株価が動意づく場面が目立つ。業績改善への不確実性が消え去ったわけではない。それでも市場がこの銘柄を完全に切り捨てきれないのはなぜか。現場の最新トレンドと足元の財務データから、その背景を探る。
1. 次世代OLED「eLEAP」量産化とライセンス収入:2026年の収益構造に変化はあるか
JDIの再生シナリオにおいて、最大の切り札と目されてきたのが独自開発の有機ELパネル製造技術「eLEAP」だ。従来のFMM(ファインメタルマスク)方式に比べ、輝度や寿命、消費電力の面で飛躍的なアドバンテージを持つとされるこの技術は、いよいよ2026年に真価を問われるフェーズに入った。
自社工場での量産規模には資本的な限界がある。そのため同社が舵を切ったのが、海外メーカーへのライセンス供与によるロイヤリティ収入モデルだ。巨額の設備投資リスクを回避しつつ高粗利を狙うアプローチだが、市場の評価は真っ二つに割れている。「知財ビジネスへのシフトが成功すれば利益率は一気に跳ね上がる」と期待する声がある一方、技術流出や提携交渉の遅延を警戒する慎重論も根強い。ライセンス収入が四半期決算の数字として実を結ぶか否かが、株価のトレンド転換における最大の分岐点だ。
2. 車載ディスプレイ市場での攻防:中国勢の追撃とJDIの高付加価値戦略
スマートフォン向けパネル市場からの縮小・撤退を進めた同社にとって、現在の主戦場は紛れもなく車載用ディスプレイである。EV(電気自動車)やSDV(ソフトウェア定義車両)の普及に伴い、運転席から助手席までを網羅する大型・異形コックピットディスプレイの需要は世界的に増加している。
ここでJDIが強みを発揮するのは、長年培った高画質化技術と顧客対応力だ。日欧の主要自動車メーカーとのパイプは今なお太い。だが、安心感に浸れる状況ではない。BOEをはじめとする中国パネル大手が猛烈な価格攻勢を仕掛けており、採算性の維持は至難の業だ。単なる価格競争に巻き込まれれば利益は瞬く間に吹き飛ぶ。単価の高いプレミアム車種向けや、タッチセンサー・触覚フィードバックを統合した高機能製品でどれだけシェアを死守できるかが、事業全体の底打ちを左右する。

