念願のマイホームや土地を購入し、新生活が落ち着いた半年ほど経った頃、ポストに突然届く1通の封書――それが「不動産取得税の納税通知書」です。記載された数十万円単位の税額を目にして、「資金計画にこんな出費は入っていなかった」「思っていたより高額すぎる」とパニックに陥る購入者は少なくありません。
不動産取得税は、購入時の売買価格そのものに課税されるわけではなく、公的な基準である「固定資産税評価額」をベースに算出されます。さらに2026年現在の税制特例と住宅向けの軽減措置を正しく適用すれば、税額を大幅に引き下げ、場合によっては「実質0円」に抑えることも十分に可能です。後悔を防ぐために知っておくべき計算の仕組みと、確実に減額を勝ち取る実践的なノウハウを徹底解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:不動産取得税は売買価格ではなく「固定資産税評価額」を基準に計算され、2026年現在も住宅および宅地の税率は特例措置により標準4%から3%へ引き下げられている。
- 要点2:通知書が高額になる最大の要因は「軽減措置が自動適用されていない」点にあり、新築の建物控除(1,200万円〜1,300万円)や土地の減額特例を申告することで税額0円になるケースが多い。
- 要点3:納税通知書は登記完了から4〜6ヶ月後に届くため、慌てずに管轄の都道府県税事務所へ申告・減額申請を行うか、納付後であっても5年以内なら還付請求が可能である。
【2026年最新】不動産取得税の基本計算式と税率の仕組み
不動産取得税とは、土地や建物を購入・新築・増改築・贈与などによって取得した際に、物件が所在する都道府県から一度だけ課される地方税です。まず押さえるべき大原則は、「実際の購入価格(実勢価格)や建築費用」に対して直接課税されるのではないという点です。
税額算出の基準となるのは、各市区町村の固定資産課税台帳に登録されている「固定資産税評価額」です。この評価額は、一般的に新築建物の場合は再建築評点基準に基づき建築費の約50〜60%、土地の場合は公示地価の約70%程度を目安に設定されます。
基本となる計算式は以下の通りです。
不動産取得税 = 固定資産税評価額 × 税率
本則の税率は4%ですが、取得時期が2026年現在の現行税制においては、負担軽減を目的とした特例措置が継続して講じられています。住宅および土地を取得した場合の適用税率は一律3%に引き下げられており(非住宅家屋は4%)、さらに宅地等(住宅用地)を取得した場合は、課税標準額そのものが評価額の2分の1に圧縮されます。
つまり、住宅用地における実際の基本計算式は「(土地の固定資産税評価額 × 1/2)× 3%」となります。この基礎構造を把握することが、税額シミュレーションの第一歩です。
「思っていたより高額…?」と後悔する決定的な理由と0円になる仕組み
ネットの掲示板やSNSでは、「不動産取得税として30万円の請求が届いて青ざめた」「ハウスメーカーから税金はほぼかからないと聞いていたのに話が違う」といった悲鳴が後を絶ちません。なぜこのような心理的ギャップが生じるのでしょうか。
その決定的な理由は、「都道府県税事務所から届く初期の納税通知書には、各種の軽減措置が反映されていないケースが多い」からです。自治体によっては登記情報をもとに自動計算して減額後の納付書を送付する地域もありますが、多くの自治体では所有者からの「減額申請書」の提出をもって初めて控除を適用します。そのため、ポストに届く通知書には軽減前の満額が印字されているのです。
住宅購入において不動産取得税が実質0円になる理由は、手厚い「住宅用家屋の課税標準の特例控除」にあります。
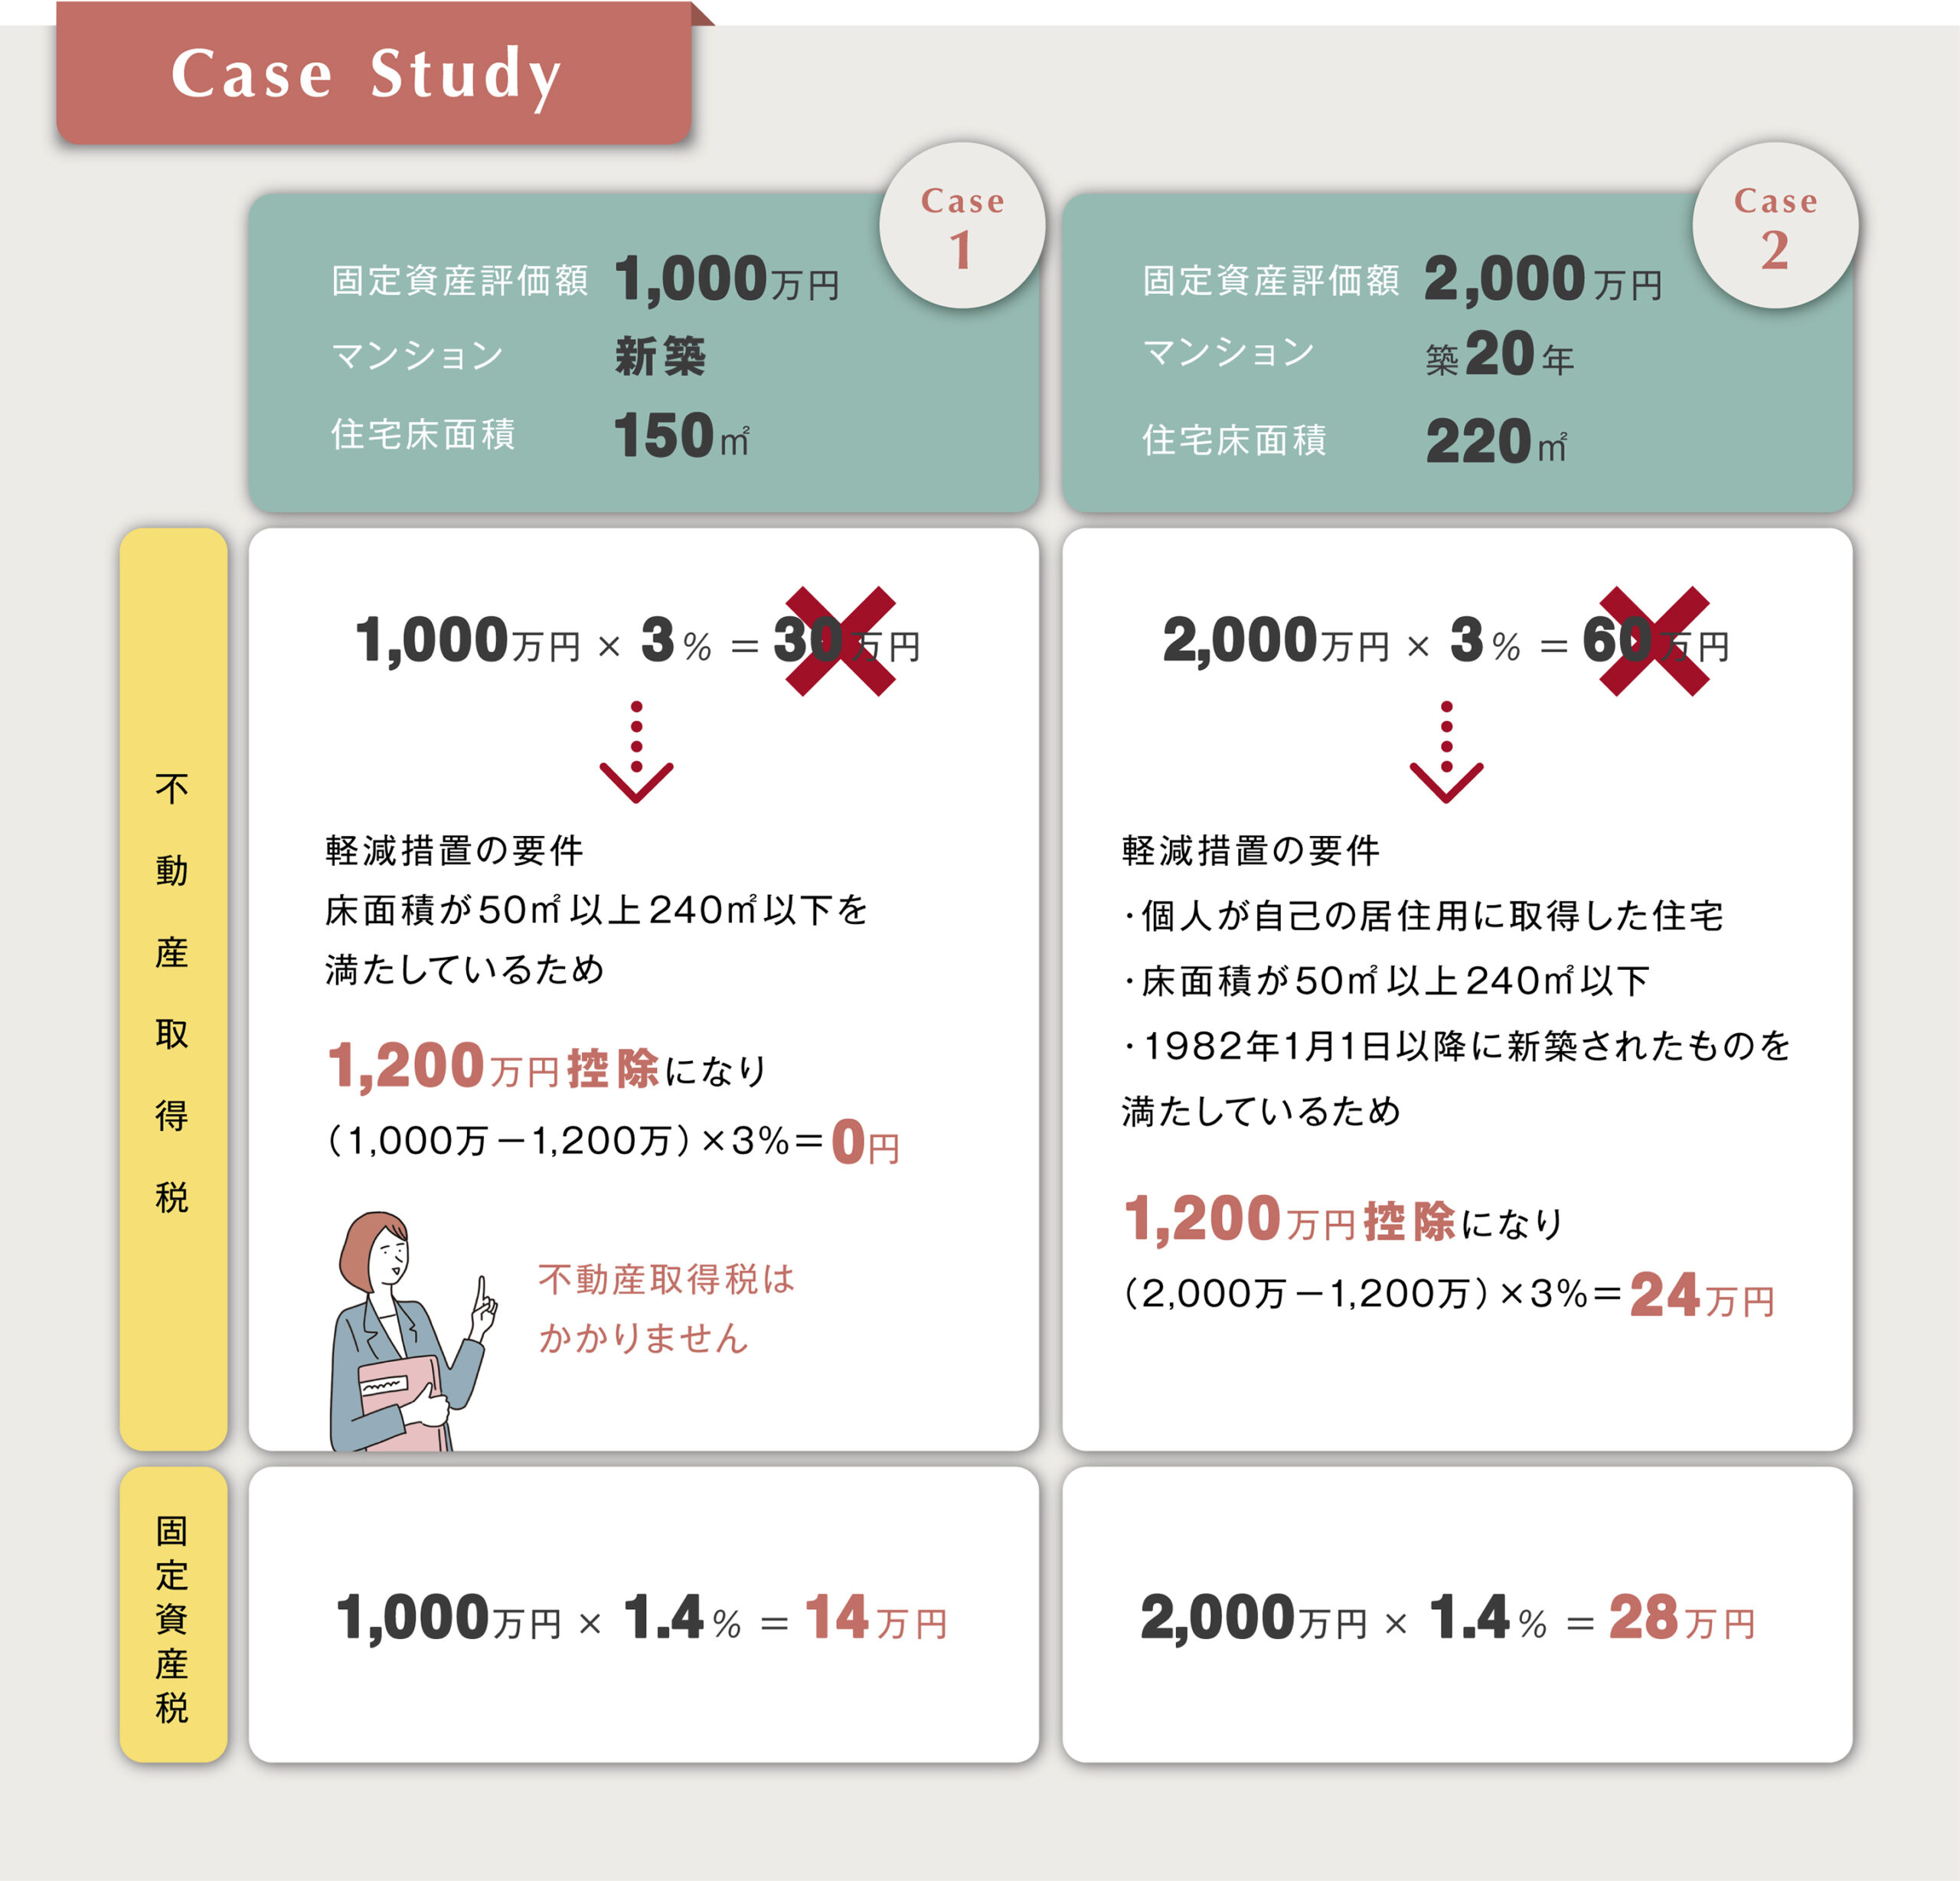
新築一戸建てや新築マンションを取得し、床面積要件(50㎡以上240㎡以下 ※賃貸共同住宅等は40㎡以上)を満たす場合、建物の固定資産税評価額から最大1,200万円が控除されます。さらに、高い省エネ・耐震性能を備えた「認定長期優良住宅」に該当する場合は、控除枠が1,300万円へ拡大されます。
計算式に当てはめると、次のようになります。
建物の税額 =(建物の固定資産税評価額 - 1,200万円)× 3%
一般的な木造新築住宅の場合、建物の固定資産税評価額が1,000万円〜1,200万円程度に収まるケースは珍しくありません。この場合、控除額を差し引くと課税標準がゼロ以下となるため、建物の不動産取得税は完全に0円となります。

