消費税の申告は、事業者にとって年に一度の重い作業だ。その作業を軽くし、場合によっては納める税金そのものを減らせる制度として知られるのが「簡易課税制度」である。しかし、その実態は単なる“お得な特例”ではない。2026年、インボイス制度の定着と法改正を経た今、制度の構造を誤解したまま選択すると、かえって税負担が増えるケースも少なくない。本稿では「みなし仕入率」の仕組みから、事業区分ごとの税率、2年縛りの実際、ネット上で語られる誤解まで、最新の制度情報と現場の声を織り交ぜながら深掘りしていく。 📌 【この記事の重要ポイントまとめ】
- 要点1:簡易課税は「実際の仕入税額」ではなく「売上×業種別のみなし仕入率」で消費税を計算する制度である。
- 要点2:2026年時点でも、原則課税と簡易課税のどちらが得かは業種と経費構造で決定的に分かれる。第1種(卸売業)は90%、第5種(運輸通信業)・第6種(サービス業等)などは仕入率が低く、実態と乖離しやすい。
- 要点3:一度簡易課税を選択すると原則として2年間はやめられない。またインボイス制度下では、簡易課税事業者でも売上税額の計算方法は変わらないため、取引先への影響を事前に確認する必要がある。
簡易課税制度の「みなし仕入率」とは一体何か?
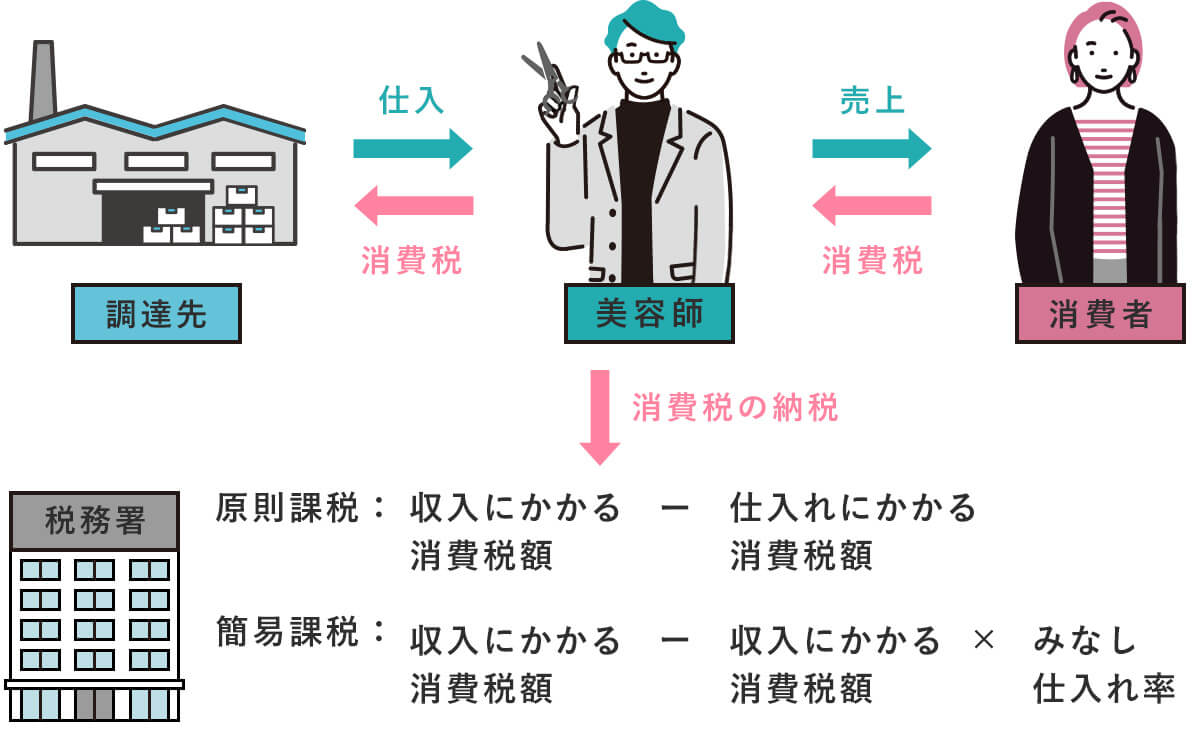
消費税の納税額は、原則として「売上にかかる消費税(売上税額)」から「仕入や経費にかかる消費税(仕入税額)」を差し引いて計算する。これが原則課税だ。一方、簡易課税制度は、この仕入税額を実際の支払いベースで集計する代わりに、売上税額に一定の「みなし仕入率」を掛けた金額を仕入税額とみなして計算する。つまり、実際にどれだけ仕入や経費を使ったかに関係なく、売上さえ把握できれば納税額が決まる仕組みである。
みなし仕入率は全事業者共通ではなく、事業の種類ごとに第1種から第6種まで細かく区分されている。例えば第1種(卸売業)は90%、第2種(小売業)は80%、第3種(製造業等)は70%、第4種(その他事業)は60%、第5種(運輸通信業・金融保険業・不動産業)は50%、第6種(サービス業等)は40%と定められている。この数字が高いほど、売上税額から差し引ける金額が大きくなり、納税額は小さくなる。
一見すると単純な制度だが、ポイントはこの区分が実際の事業内容と合致するかどうかにある。特に複数の事業を兼業している場合、どの事業区分に該当するかの判定が税務調査で争点になることもある。また、2026年時点では、この事業区分と仕入率の一覧がそのまま2026年以降も維持されているが、個別の業種判断は「日本標準産業分類」を基準に判定される。
【2026年最新】事業区分別みなし仕入率一覧と計算方法
簡易課税制度を選ぶか否かを判断するには、まず自社の事業がどの区分に当てはまるのか、その仕入率がいくつになるのかを正確に把握する必要がある。以下に、業種別の仕入率一覧と、実際に簡易課税を適用した場合の消費税計算例を整理した。
具体的な計算方法は次の通りだ。例えば、年間の課税売上高が2,200万円(税込)の小売業を営む事業者が簡易課税を選択した場合、売上にかかる消費税額は2,200万円×10/110=200万円。小売業のみなし仕入率は80%なので、仕入税額とみなされる金額は200万円×80%=160万円。差し引いた結果、納付する消費税額は40万円となる。もし原則課税で実際の仕入税額が120万円しかなければ、納税額は80万円となり、簡易課税の方が40万円も節税になる。逆に、実際の仕入税額が180万円あれば、原則課税の方が20万円有利だ。この「実態の仕入率」がみなし仕入率を上回るか下回るか、それが選択の分かれ目となる。

