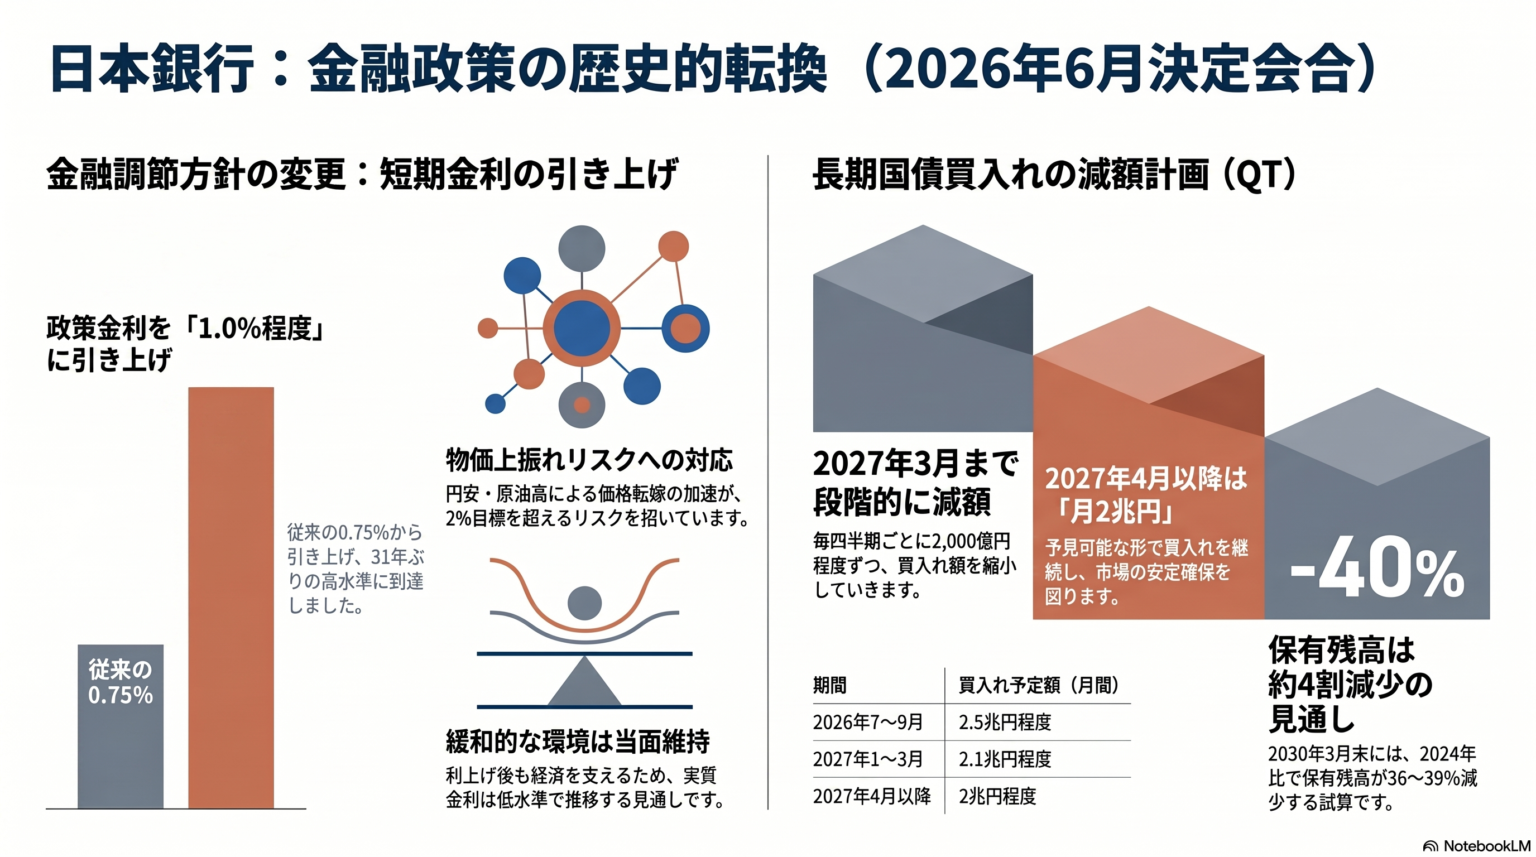
日銀 利上げの決断が、日本経済と国民の懐事情を激しく揺さぶっている。2026年に入り、日本銀行が推し進める金融正常化の足取りは明確にギアを上げた。長らく日本社会を覆っていた「金利ゼロ」のぬるま湯時代は完全に過去のものとなり、スーパーに並ぶ食料品の価格から、住宅ローンの返済計画、さらには東京株式市場の乱高下に至るまで、街の至る所で不可逆な地殻変動が起きている。
長年の課題だったデフレ脱却と持続的な賃上げ傾向が一定の定着を見せる中、今回の日銀 利上げ判断は市場にとっても織り込み済みのアクションだった。とはいえ、金利が継続的に上昇する局面を経験していない世代にとっては、未知の領域への突入に他ならない。住宅ローンの変動金利を組んでいる世帯や、借入金で設備投資を賄ってきた中小企業の間には、早くも緊張感が走っている。
政策金利はどこまで上がるのか?2026年の金利見通しと日銀の葛藤
植田和男総裁率いる日本銀行が描くメインシナリオは、緩やかな金利引き上げによる経済の健全化だ。市場関係者の間では、2026年内の政策金利目標値がどの水準まで引き上げられるのか、連日激しい議論が交わされている。もはや単なる「デフレ脱却の宣言」ではなく、インフレを抑え込みながら景気失速を避けるという高度な操縦が求められるフェーズに入った。
しかし、足元の経済指標は決して手放しで喜べる状況ばかりではない。消費者の購買力向上と企業の投資意欲のバランスを取りながらの金利引き上げは、まさに綱渡りだ。金利を上げすぎれば景気の冷え込みを招き、上げ幅が緩やかすぎれば物価高に歯止めがかからない。日銀政策決定会合のたびに、市場は一喜一憂を繰り返している。
住宅ローン「変動金利」組を襲うリアル――毎月の返済総額と「5年ルール」の罠
今回の局面で最も直接的な打撃を受けているのが、住宅ローンで変動金利を選択してきたマイホーム保有者たちだ。これまで「圧倒的にお得」とされてきた変動金利の適用金利が本格的な上昇局面に転じたことで、返済シミュレーションの見直しを迫られる世帯が急増している。
ここで注意しなければならないのが、いわゆる「5年ルール」や「125%ルール」の存在だ。金利が上がっても直ちに毎月の返済額が増えるわけではないケースが多いが、それは返済額の内訳で「元金」が減らず「利息」の割合が増えているだけに過ぎない。数年後の返済額見直し時に「未払利息」のツケが一気に押し寄せるリスクについて、ファイナンシャルプランナーへの相談件数が跳ね上がっている。

