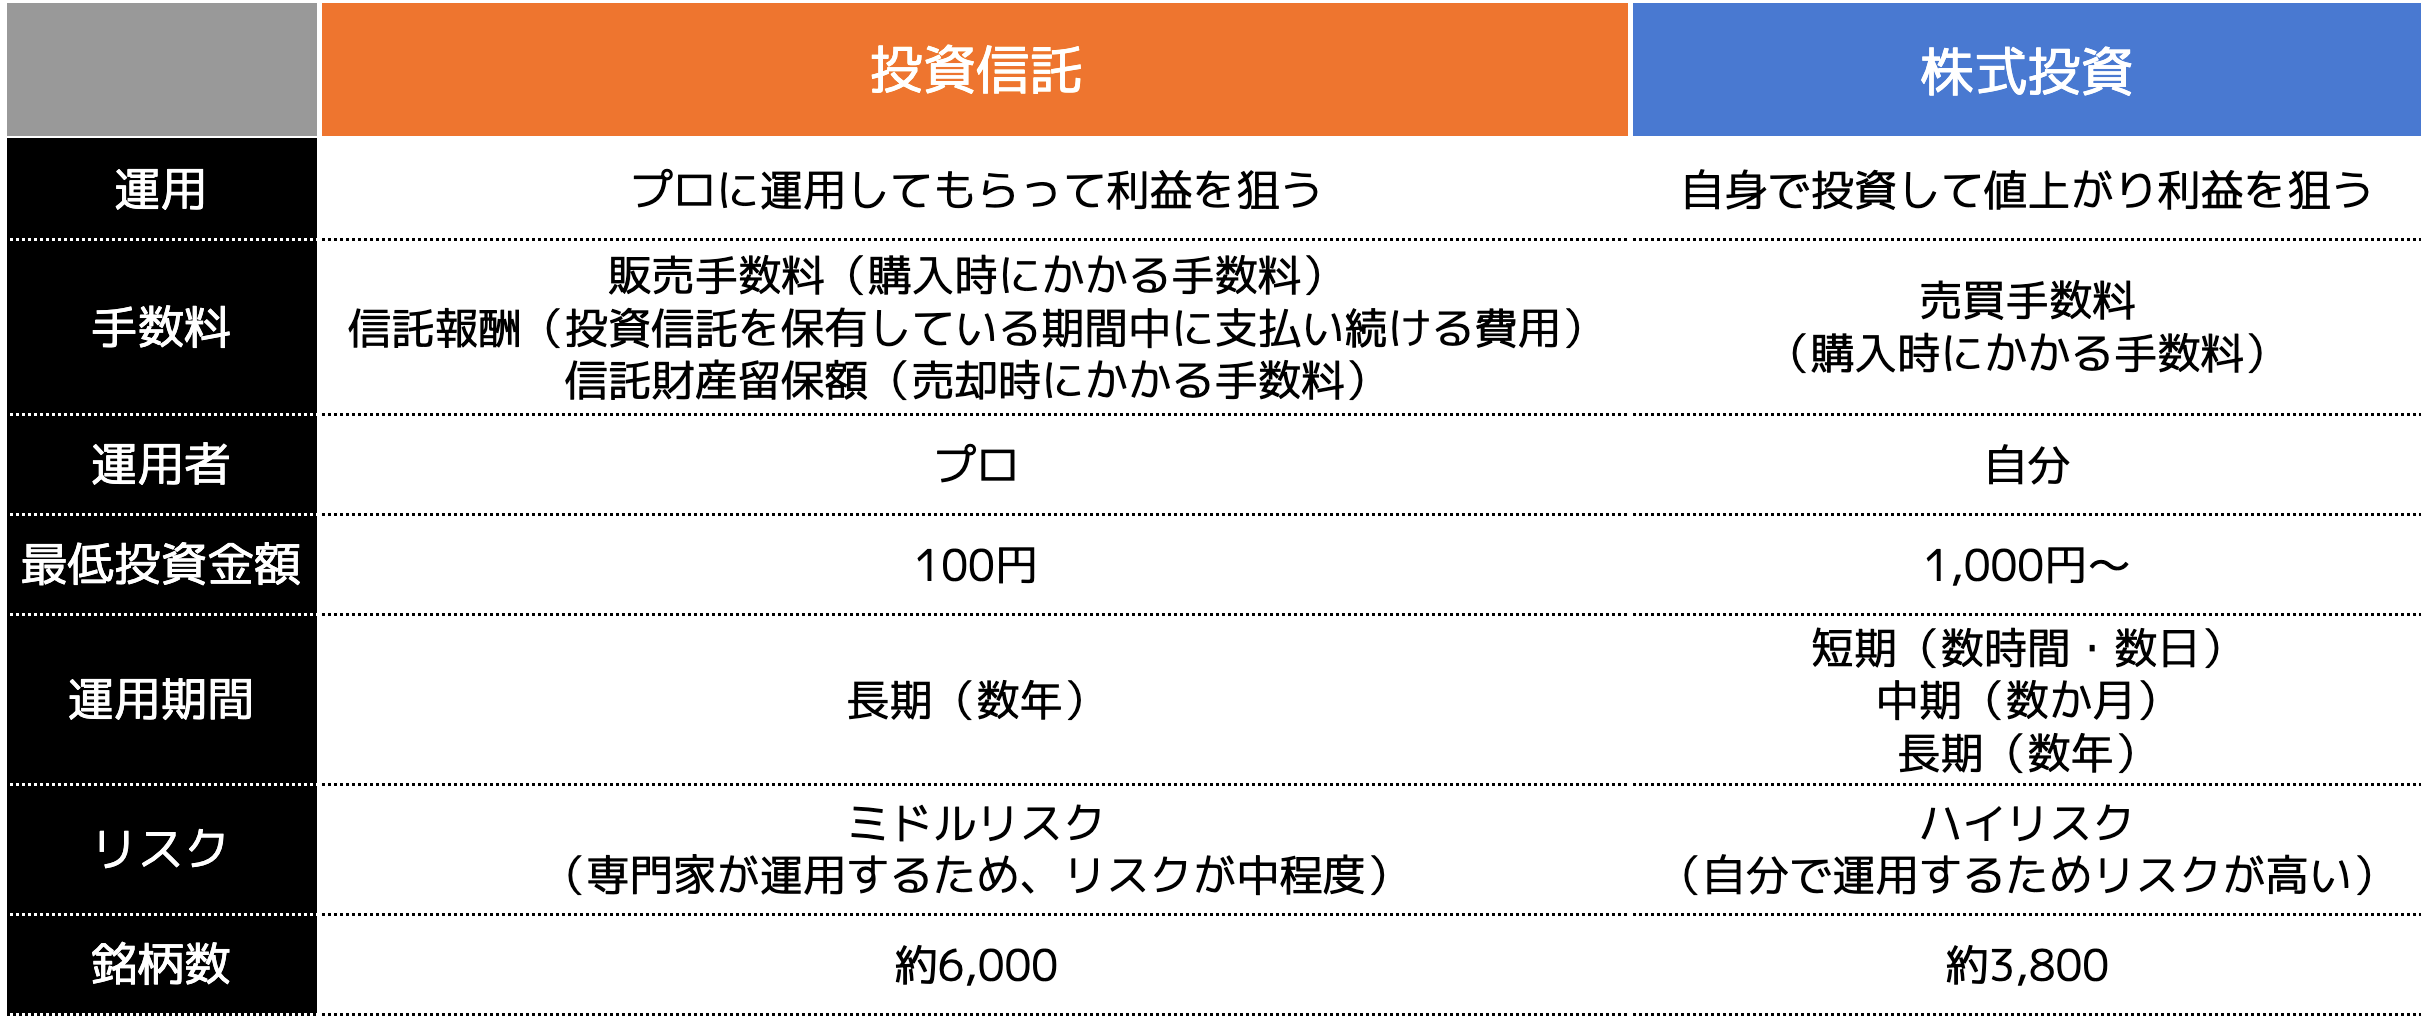
新NISA制度が社会全体に定着した2026年現在、資産形成を本格的にスタートさせる生活者が急増しています。しかし、証券口座を開設した多くの初心者が最初に直面するのが「投資信託と個別株、一体どちらを選べばいいのか」という根源的な疑問です。金融庁の調査資料や各種家計動向データを見ても、この2つの選択肢の違いを曖昧なままにしてしまい、想定外の含み損や手数料コストに苦悩するケースは後を絶ちません。
投資信託と株式投資は、単に「買い方が違う」だけではありません。リスクの引き受け方、得られるリターンの性質、日々の運用にかかる手間、そして税制上の恩恵を最大化するアプローチに至るまで、その本質は根本から異なります。本稿では、最新の市場データと投資家心理の分析を交えながら、両者の決定的な差を客観的かつ徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】- 要点1:投資信託は「プロに任せる詰め合わせパック(分散投資)」であり、個別株は「特定企業の一点集中保有(高リターン追求)」である。
- 要点2:新NISAの成長投資枠・つみたて投資枠の併用において、初心者の資産形成の土台は低コスト投資信託が鉄則であり、個別株はリスク許容度に応じた選択肢となる。
- 要点3:信託報酬などの見えない保有コストや「配当金と分配金」の複利効率の差を理解しないと、長期で数百万円規模の資産格差が生じる。
【徹底比較】投資信託と株式の違いとは?仕組み・リスク・リターンを可視化
投資信託(ファンド)と株式(個別株)の最も本質的な違いは、「投資対象の分散度」と「運用の主体」に集約されます。個別株の購入は、特定の企業が発行する株式を直接買い付け、その企業の共同オーナーになる行為です。業績拡大や株価上昇の果実をダイレクトに享受できる反面、企業の業績不振や不祥事、最悪の場合は倒産リスクを1社単独で背負うことになります。
対する投資信託は、多数の投資家から集めた資金をひとつの大きな資金プールとし、運用の専門機関(運用会社)が複数の株式や債券、不動産などに分散して投資・管理する金融商品です。「世界中の優良企業数百社〜数千社をひとまとめにしたパック」を購入する形態をとるため、仮に組み入れられている1社が経営破綻しても、資産全体が致命的な打撃を受ける事態を構造的に防ぐ仕組みが整っています。
投資信託と株はどっちが儲かる?利回りと元本割れリスクの決定的真実
「短期間で一攫千金を狙うのか、それとも10〜20年かけて着実な資産形成を成し遂げるのか」という時間軸の設定によって、どちらが儲かるかの答えは180度反転します。この前提を履き違えたまま投資を始めると、耐え難いストレスや致命的な損失を被ることになります。
短期から中期の視点において、資金を数倍〜十数倍に急拡大させる爆発力を持つのは間違いなく個別株投資です。成長初期の新興ハイテク企業や、業績変貌を遂げたターンアラウンド銘柄を的確なタイミングで捉えることができれば、1年足らずで資産が2倍、3倍へと膨らむ事例は市場に実在します。しかし、その裏返しとして、業績の下方修正や業界環境の急変により、短期間で資産の半分以上を失うリスクを常に背負わなければなりません。
一方で、全世界株式(オール・カントリー)や米国S&P500指数に連動するインデックス型投資信託は、世界経済全体の成長率である年平均4〜8%程度の利回りを長期的に狙いに行く設計です。単年で見ればマイナス15〜20%の元本割れに見舞われる年は確実に訪れますが、過去の国際金融データを検証すると、15年以上の長期にわたって世界分散投資を継続した場合、どの期間を切り取っても元本割れの確率が極めて低く抑えられてきたという歴史的事実が存在します。
また、利益の還元方法における「配当金と分配金の違い」も無視できない要素です。個別株の配当金は株主の口座へ直接現金で振り込まれるため、日々の生活費の補填やお小遣いとしての実感をダイレクトに得られます。一方、優良な投資信託の多くは、ファンド内で発生した配当を投資家に払い出さず、自動的に再投資へ回す「分配金再投資型」を採用しています。税金を引かれる前の利益が次の利益を生み出すこの複利サイクルこそが、長期運用において資産を指数関数的に押し上げる強力な原動力となるのです。

