不動産の売買や住宅ローンの契約、あるいは法人の資金調達において、登記簿謄本や契約書に必ずと言っていいほど登場する法律用語が「被担保債権(ひたんぽさいけん)」です。一見すると専門的で難解な言葉に思えますが、金融取引や不動産実務における「主役と影の主役」の関係を理解するうえで、避けては通れない最重要概念となっています。
担保という言葉から「土地や建物などの不動産そのもの」を連想しがちですが、被担保債権はその土台となる「守られるべき権利」を指します。2026年現在の金利変動局面や不動産取引の実務においても、この関係性を正しく把握していないと、想定外の遅延損害金や抹消登記手続きの遅延といったトラブルに直面しかねません。本稿では、法律の基本概念から現場で頻発する盲点までを論理的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】- 要点1:被担保債権とは「担保によって返済が保証されている元の債権(住宅ローン等の貸金返還請求権)」であり、担保物権に対して主たる地位にある。
- 要点2:抵当権がカバーする被担保債権の利息・遅延損害金は、民法375条の規定により「最後の2年分」に制限される法的な落とし穴が存在する。
- 要点3:住宅ローンを完済して被担保債権が消滅しても、登記上の抵当権は自動で消えないため、速やかな抵当権抹消手続きが不可欠である。
【基本構造】被担保債権とは何か?抵当権との決定的な違いと具体例
被担保債権を最もシンプルに表現するならば、「担保物権(抵当権や質権など)によって返済や履行が担保されている債権」のことです。金融機関からお金を借りた場合、金融機関は「お金を返してもらう権利(貸金返還請求権)」を持ちます。この貸金返還請求権こそが、まさに被担保債権の代表的な具体例です。
ここで多くの方が混乱するのが、抵当権と被担保債権の違いです。両者の関係性は「主(マスター)」と「従(スレーブ)」の関係に例えられます。
主たる権利はあくまで「被担保債権(お金を返してもらう権利)」であり、抵当権はもし債務者が返済不能に陥った際に、担保不動産を競売等にかけて優先的にお金を回収するための「従たる権利(手段)」に過ぎません。したがって、被担保債権が存在しなければ抵当権は単独で存在し得ないという絶対的なルールがあります。
民法上、担保物権には被担保債権との結びつきを示す極めて強力な性質(担保物権の通有性)が定められています。
- 付従性(ふじゅうせい):被担保債権が成立して初めて担保物権が成立し、弁済などによって被担保債権が消滅すれば、担保物権も自動的に消滅する性質。
- 随伴性(ずいはんせい):被担保債権が第三者に債権譲渡されると、それに伴って担保物権も一緒に移転する性質。
- 不可分性(ふかぶんせい):債権者が被担保債権の最後の1円まで全額の弁済を受けるまで、担保物権の効力は担保目的物の全体に及び続ける性質。担保価値の一部だけを勝手に切り離させないために認められている規定です。
【徹底解説】抵当権や住宅ローンとの関係|利息・損害金の範囲に潜む落とし穴
住宅ローンを組む際、金融機関(抵当権者)と住宅購入者(債務者、または物上保証人)の間で「金銭消費貸借契約」と「抵当権設定契約」が締結されます。このとき、抵当権設定登記の債務者として登記される人物が負う借入金返済義務が、抵当権がカバーする中核的な被担保債権となります。
しかし、ここで実務上極めて重要な落とし穴となるのが、被担保債権の範囲と利息・遅延損害金の取り扱いです。「抵当権を設定しておけば、元本だけでなく利息も遅延損害金もすべて無制限に回収できる」と誤認されているケースが後を絶ちません。
民法第375条第1項では、抵当権者が優先弁済を受けられる利息その他の定期金、および債務不履行による損害賠償(遅延損害金)の範囲について、「満期となった最後の2年分」に限定しています。これは、後順位の抵当権者や他の一般債権者が受け取るべき配当が、先順位者の膨れ上がった利息や損害金によって完全に奪われてしまう事態を防ぐための法的なバランサーです。
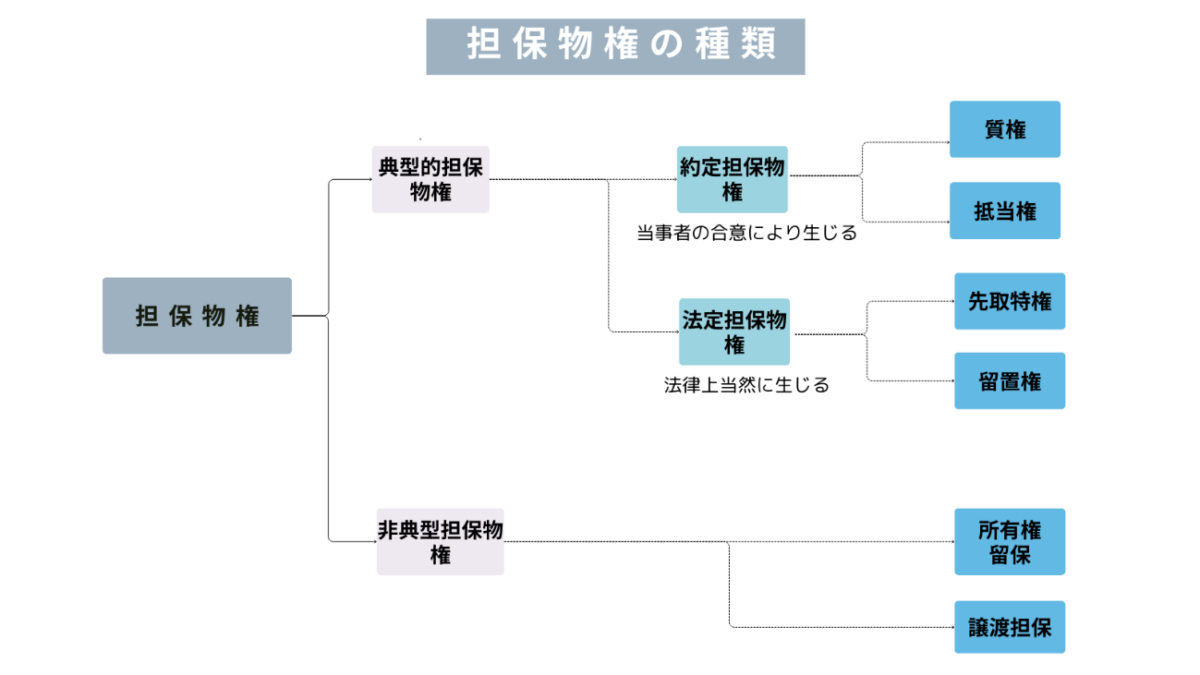
担保物権の種類による被担保債権の取り扱いや実務上の違いについて、客観的な比較データを下表にまとめました。

