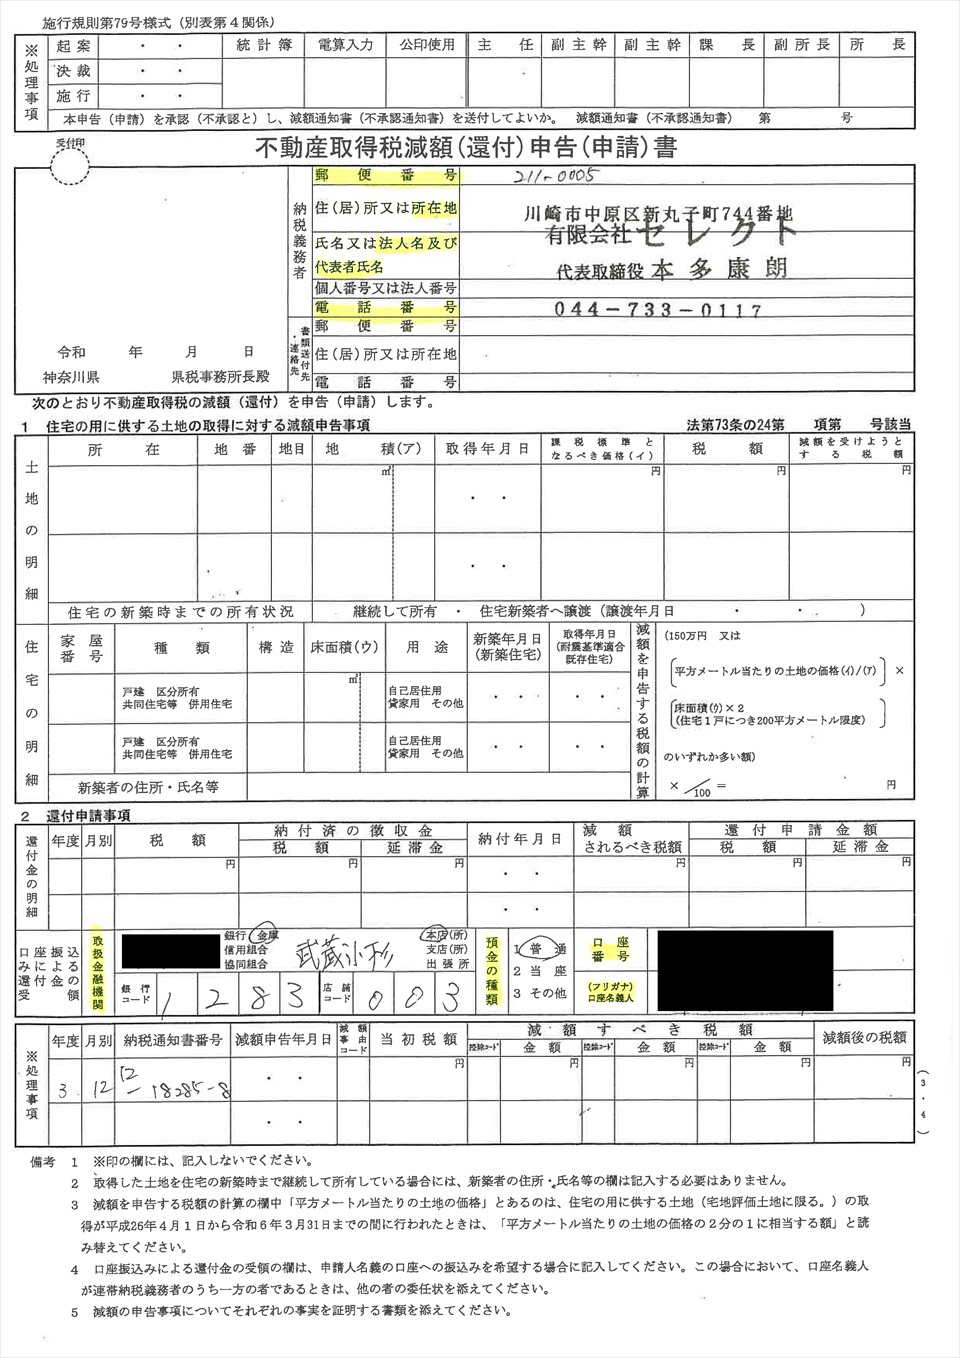
「不動産取得税の納付書が届いたけれど、この金額は本当に正しいのか」「すでに払ってしまったが、軽減措置を受けられなかった分が戻ってくるらしい」——。不動産を取得した人の多くが一度は抱くこの疑問、実は見過ごすと大きな損につながります。不動産取得税は、申請次第で数十万円単位で戻ってくる可能性が高い税金です。しかも、軽減措置の適用漏れや申告忘れは、税務署や都税事務所から自動的に教えてくれるわけではありません。自分で気づいて申請しなければ、そのまま納め損になる構造です。本記事では、2026年現在の制度に基づき、還付を受けられる条件、申請手順、必要書類、期限までを現場取材と公式資料をもとに掘り下げます。
📌 【この記事の重要ポイントまとめ】- 要点1:不動産取得税は軽減措置の適用漏れがあれば、原則5年以内なら遡って還付請求が可能。
- 要点2:特に中古住宅の取得や建物・土地の取得時期のズレで申告漏れが多発しやすい。
- 要点3:申請先は都税事務所・県税事務所。必要書類を揃えて還付申請書を提出すれば、数カ月で還付金が振り込まれる。
【2026年最新】不動産取得税の還付が注目される理由と制度の基本
不動産取得税は、土地や建物を取得したときに一度だけ課される地方税です。税率は原則として固定資産税評価額の4%。ただし住宅用家屋の取得には大幅な軽減措置が用意されており、適用を受ければ課税標準が圧縮され、結果として税額が数万円から数十万円単位で下がる仕組みです。東京都主税局など各自治体の公式資料によると、住宅用家屋の軽減措置は「新築・中古を問わず」適用対象となるケースが多く、特に2026年時点では中古住宅の流通促進を背景に、適用条件の緩和が続いています。
問題なのは、この軽減措置が自動適用ではないことです。不動産を取得してから申告期限までに申請しなければ、標準税率のまま課税され、納付書が届いてしまう。さらに、不動産取得税の申告漏れは「還付申請」という形で後から是正できますが、その事実を知らないまま払い続けている人が少なくありません。
不動産取得税の計算方法を理解すれば還付の余地が見える
還付の可否を判断する第一歩は、自分が本来納めるべき税額を正確に計算することです。不動産取得税の計算方法は以下の通りです。
税額 = 課税標準額(固定資産税評価額)× 税率(原則4%)− 軽減額
ここで注目すべきは課税標準です。住宅用家屋を取得した場合、多くの自治体では固定資産税評価額から一定額が控除されます。新築住宅では、床面積が50㎡以上240㎡以下などの要件を満たせば、建物部分から最大1,200万円(認定長期優良住宅は1,300万円)が控除される特例が2026年3月31日まで延長されています。土地についても、住宅用家屋の取得に伴う土地取得には、税額の軽減措置が適用されます。
つまり、本来軽減措置を受けられるはずの住宅取得で、標準税率のまま課税された場合、その差額が還付対象になるのです。

