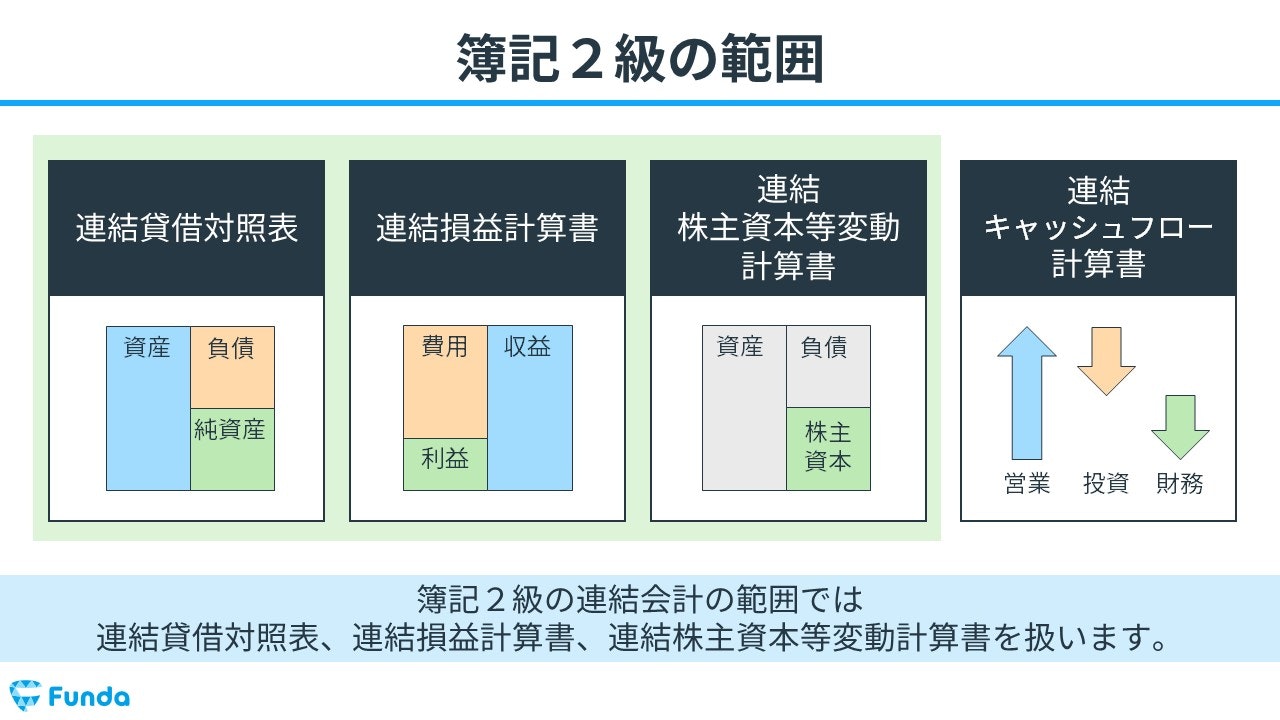
日商簿記2級の試験範囲において、多くの独学者や受験生が最大の難所として挙げるのが「連結会計」です。2017年度の出題区分改定で2級に導入されて以来、試験改定を重ねた現在でも第2問や第3問で頻出の超重要論点として君臨し続けています。個別会計とは全く異なる「企業集団」という思考フレームワーク、複雑に絡み合う資本連結や成果連結の仕訳に圧倒され、「連結会計は捨て問にしても合格できるのではないか」と考える受験生も少なくありません。
しかし、ネット試験(CBT方式)と統一試験(ペーパー方式)が併用される現在の試験環境において、連結会計を完全に捨てる戦略は不合格に直結する極めて危険なギャンブルです。本記事では、受験生がつまずく根本的な原因を解き明かし、合格者が実践している「タイムテーブルの書き方」や「連結修正仕訳の頻出パターン」をわかりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:簿記2級の連結会計は配点20点分を占めることが多く、ネット試験でランダム出題されるため「捨て問」にすると合格ライン70点の突破が極めて困難になる。
- 要点2:つまずきの主因は個別財務諸表の合算と修正消去の二重構造にあり、タイムテーブルを用いて資本連結・のれん・非支配株主持分を視覚化することが最短の攻略法である。
- 要点3:成果連結(内部取引・未実現利益)はアップストリームとダウンストリームの処理差異を明確に整理し、部分点を確実に積み上げる戦略が合否を分ける。
【実態検証】簿記2級の連結会計で受験生がつまずく理由と「捨て問論」の罠
大手資格予備校の受講生アンケートやSNS上の受験記を分析すると、簿記2級の商業簿記で最も失点率が高い分野として「連結会計」が常に上位に挙げられます。「個別仕訳は理解できるのに、連結になった途端に何をしているのか分からなくなる」「解説を読んでも貸借が一致する理由が腑に落ちない」といった手記が数多く見受けられます。
受験生が挫折する最大の原因は、「個別企業の取引」から「企業集団全体の財務諸表の合算・消去」への視点切り替えに伴う認知負荷の急増にあります。従来の簿記3級や2級の個別会計では「自社が商品を仕入れて売る」という単一視点でしたが、連結会計では「親会社と子会社の帳簿を一度そのまま足し合わせ、内部のダブりや架空の利益を消去する」という二段階の思考が要求されます。この概念的跳躍に適応できないまま丸暗記に頼ろうとすることが、混乱の引き金となっています。
さらに危険なのが、ネット掲示板やSNSで散見される「連結会計は捨て問にしても、商業簿記の他論点と工業簿記で満点を取れば受かる」という言説です。実際の試験設計において、商業簿記の第2問または第3問に連結会計(連結精算表や連結財務諸表の作成、連結修正仕訳の単問)が配置された場合、その配点は20点に達します。簿記2級の合格基準は70点以上ですが、工業簿記(配点40点)で満点近くを取り、第1問の仕訳(配点20点)を取りこぼさないとしても、20点分の連結を白紙にすれば合格の許容誤差はわずか10点しか残りません。わずかな計算ミス一つで不合格ラインに沈むことになります。
【徹底比較】日商簿記2級の連結会計における出題パターンと難易度データ
試験対策を効率化するためには、出題される形式ごとの特徴と目標得点を把握しておく必要があります。日商簿記2級における連結会計の主な出題パターンを以下の表にまとめました。

