大学生の子どもがアルバイトに励むなかで、避けて通れないのが「年収103万円の壁」と「扶養控除」の問題です。「少しくらい超えても本人の税金が数千円増えるだけだろう」と軽く考えていると、翌年の秋に親の給与から突如として十数万円規模の税金が追徴され、深刻な家庭内トラブルに発展するケースが後を絶ちません。
背景にあるのは、19歳以上23歳未満の大学生世代に適用される「特定扶養親族」という税制上の強力な優遇措置です。配偶者控除とは異なり、学生の扶養には緩やかな猶予措置が存在せず、境界線を1円でも超えた瞬間に親の控除が全額消失する過酷な仕組みになっています。本稿では、2026年現在の最新税制動向や社会保険の基準を踏まえ、親の税金が跳ね上がるカラクリと、世帯全体で損をしないための防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:大学生(19〜22歳)は「特定扶養親族」に該当し、親は所得税63万円・住民税45万円の特大控除を受けているため、年収103万円を超えると親の税負担が一気に約10万〜25万円以上跳ね上がる。
- 要点2:「勤労学生控除を使えば親の扶養から外れない」というのは完全な誤解であり、学生本人の税金が非課税になっても親の特定扶養控除は容赦なく消滅する。
- 要点3:通勤交通費(月15万円までの非課税枠)は103万円に含まれないが、掛け持ちバイトの合算漏れや100万円の住民税ラインなど、見落としやすい盲点への事前対策が必須となる。
【真相解明】103万円を超えると親の税金が激増する決定的な理由と特定扶養控除の罠
ネット上や大学構内でまことしやかに囁かれる「バイト代が103万円を超えると親の税金が激増する」という噂は、都市伝説ではなく紛れもない事実です。その中心にあるのが、税法上の「特定扶養親族」という制度です。
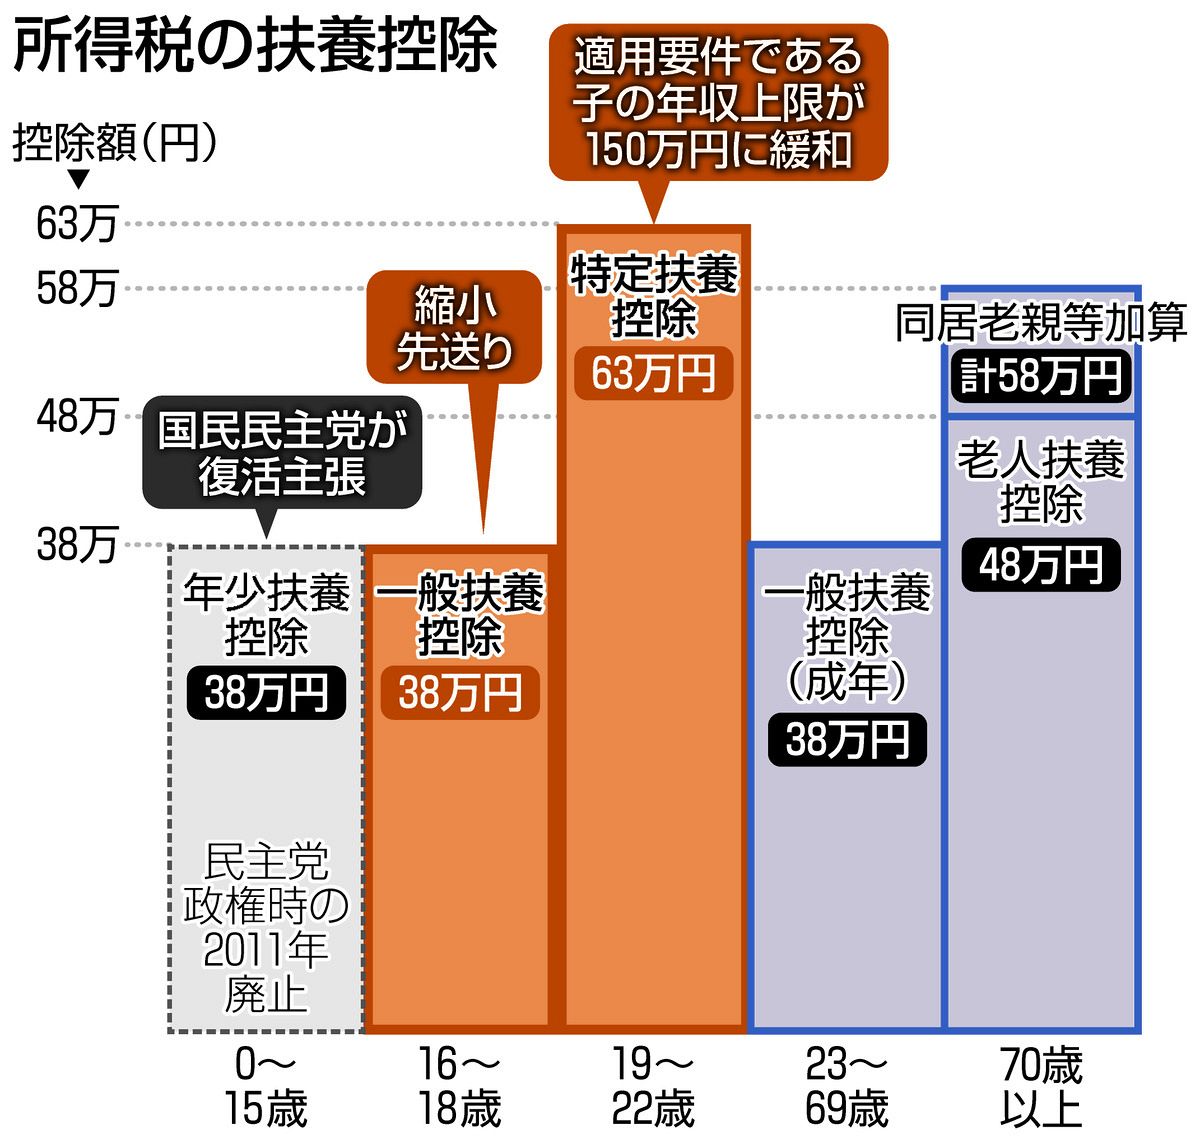
扶養控除は子どもの年齢によって区分されており、高校生世代(16〜18歳)の一般扶養控除が所得税38万円・住民税33万円であるのに対し、大学在学期間と重なる19歳以上23歳未満(その年の12月31日時点の年齢)の子どもは、学費や生活費の負担が重い時期として優遇され、特定扶養親族の控除額(所得税63万円・住民税45万円)が適用されています。
問題は、この特定扶養親族の要件が「子どもの年間の合計所得金額が48万円以下(給与収入のみなら103万円以下)」と厳格に定められている点です。日本の税制において、配偶者であれば「配偶者特別控除」によって年収に応じて段階的に控除額が減っていくクッションが用意されています。しかし、子どもの扶養控除には段階的な緩和措置が一切存在しません。年収が103万1円になった瞬間、親が受けていた63万円の控除はゼロへと転落する「クリフ(崖)構造」になっているのです。
【データ検証】親の年収別・大学生の扶養控除が外れた場合の増税額シミュレーション
大学生が扶養控除の103万円ラインを超えて稼いだ場合、実際に親の税金はいくら増えるのでしょうか。税率は親の課税所得(年収)に応じて高くなる累進課税が適用されるため、親の年収が高い世帯ほど受ける打撃は甚大になります。
以下の表は、大学生の子ども1人が扶養から外れた場合における、親の年収別の増税額および世帯への金銭的影響をまとめた比較データです。
加えて見逃せないのが、親の勤務先から支給されている「家族手当・扶養手当」の存在です。多くの企業では扶養手当の支給条件を「税法上の扶養親族であること(年収103万円以下)」と連動させています。仮に月額1万5,000円の手当がカットされた場合、年間でさらに18万円の手取りが吹き飛ぶ計算となり、税金増と手当消失を合わせると親側の手取り減少が年間30万〜40万円を超えるケースも珍しくありません。

