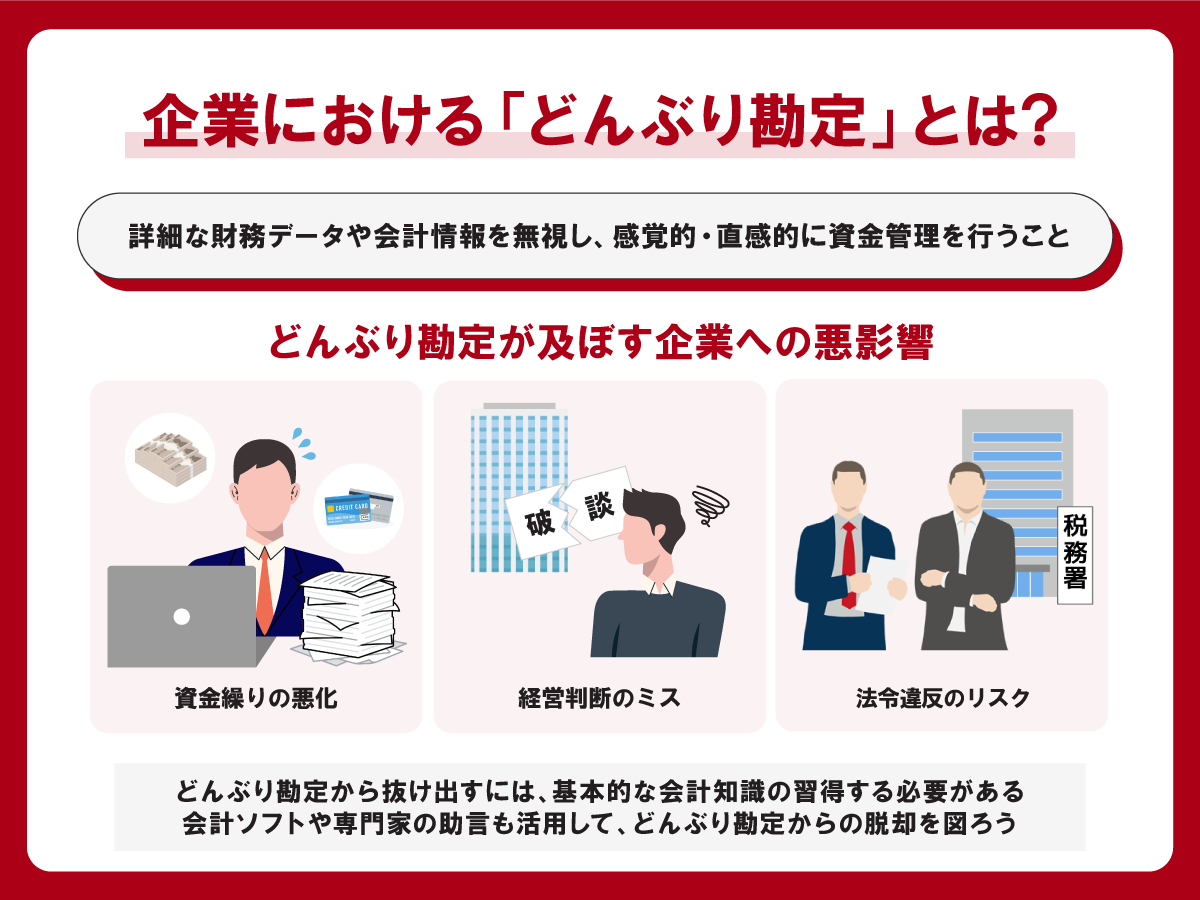
収支の細かな計算をせず、大雑把にお金を出し入れする状態を指す「どんぶり勘定」。「丼(どんぶり)飯のように大盛りで豪快だから」と解釈されることもありますが、その語源は江戸時代の職人が身につけていた作業着の構造に由来します。
キャッシュレス決済やオンライン取引が日常化した現代においても、この「ざっくり会計」を放置した結果、知らない間に貯蓄をすり減らす家計や、帳簿上は黒字でありながら資金ショートで倒産に追い込まれる中小企業が少なくありません。本稿では、どんぶり勘定の正しい意味や言葉の由来、無意識に陥ってしまう心理的メカニズム、そして致命的な破綻を防ぐ実践的な改善策を整理して解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:どんぶり勘定の語源は食器の「丼」ではなく、江戸時代の職人が着用していた前掛けの物入れポケット「丼(どんぶり)」に由来する。
- 要点2:記録や検証を怠る大雑把な収支管理は、家計における使途不明金の肥大化だけでなく、企業経営における黒字倒産や資金繰り破綻の決定的な引き金となる。
- 要点3:脱却の秘訣は1円単位の記帳ではなく、行動経済学の観点を取り入れた「口座の用途別分離」と「固定費・キャッシュフローの自動可視化」にある。
【語源と意味】食器の丼ではない?江戸時代の職人の前掛けから生まれた由来
日常会話やビジネスシーンで頻繁に使われる「どんぶり勘定」ですが、言葉の正確な意味と成り立ちを正しく把握している人は意外と多くありません。
国語辞典や語源研究の資料によると、どんぶり勘定とは「手元にある金にまかせて、帳面にもつけず、大雑把にお金を出し入れして支払いを済ませること」を意味します。この言葉のルーツは、陶磁器の「丼鉢」ではありません。江戸時代の大工や左官といった職人が着用していた、前掛けや腹掛けの胸・腹部分に縫い付けられていた大きな物入れポケットを「丼(どんぶり)」と呼んでいたことに端を発します。
当時の職人たちは、親方や施主から受け取った手間賃や日当をその前掛けのポケットに無造作に放り込み、酒代や資材の支払いの際にも帳簿をつけることなく、そこから掴み出した小銭をそのまま渡していました。この「入った分だけ使い、手元に残った分だけを残高とする」という極めてアバウトな金銭管理の様子から、帳簿をつけない杜撰な会計を「どんぶり勘定」と呼ぶようになりました。
現代のビジネスや日常生活における代表的な使い方には、以下のような例が挙げられます。
- 「プロジェクトの予算配分がどんぶり勘定だったため、中盤で深刻な予算不足に陥った」
- 「毎月の収支をどんぶり勘定で済ませていたせいで、ボーナスが出ても貯蓄が増えない」
- 「先方の社長はどんぶり勘定で経営判断を下す傾向があり、取引リスクの再評価が必要だ」
類語・言い換えと対義語で掴む「どんぶり勘定」の言語的ポジション
どんぶり勘定という言葉の解像度を深めるために、ビジネスの現場で用いられる類語や対義語とのニュアンスの違いを整理しておきましょう。
まず類語や言い換え表現としては、「大雑把な会計」「ざっくり収支管理」「杜撰(ずさん)な経理」などが挙げられます。やや文学的・歴史的な表現では、金銭の出入りを気にせず気前よく散財する「大名勘定(だいみょうかんじょう)」や、計画性を持たずに大枠だけで会社を動かす「どんぶり経営」という言葉も同系統の概念です。いずれも「記録と照合を怠り、感覚に頼っている」という共通のネガティブな含みを持っています。
一方で対義語としては、「緻密な収支管理」「厳密な会計」「几帳面な記帳」などが該当します。企業の財務規律を表す文脈では「ガラス張り経営」や「四半期ごとの厳正なキャッシュフロー管理」、ことわざや慣用句では「爪に火をともす(極めて細かく節約・管理する様子)」などが対立軸として位置づけられます。

