物価高が家計を直撃し続ける中、一時的な生活困窮や急な出費を支えるセーフティネットとして注目されているのが、公的な融資制度です。消費者金融や銀行のカードローンとは異なり、国や自治体の福祉施策として位置づけられているため、極めて有利な条件で借り入れができる仕組みが整えられています。
しかし、ネット上では「無利子で誰でも借りられる」といった誤解や、逆に「申し込んだのに落とされた」「対応が厳しかった」という不満の声も散見されます。生活を再建するための制度だからこそ、融資の要件や審査のハードル、免除規定の仕組みを正確に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】- 要点1:生活福祉資金貸付は低所得者や高齢者世帯向けの自立支援制度であり、原則として「誰でも無条件に借りられる融資」ではない。
- 要点2:審査落ちの主因は「返済能力の欠如」「多重債務」「生活困窮者自立支援制度との連携拒否」にあり、総合支援資金では自立計画の実効性が問われる。
- 要点3:特例貸付で行われた住民税非課税世帯への返済免除には厳格な要件があり、通常貸付では原則返済が必要となる点に注意が必要である。
【真相解明】福祉資金貸付は誰でも無利子で借りられるのか?公的支援の基本構造
公的な支援金と聞くと、「申請さえすれば誰でも手に入る給付金」のようなイメージを持つ人も少なくありません。しかし、各自治体の社会福祉協議会が主体となって運営する生活福祉資金貸付制度は、あくまで「貸付(借金)」であり、自立に向けた意志と返済計画がある世帯を対象とした金融支援です。
対象となるのは、主に以下の3つの世帯に限定されています。
- 低所得者世帯:市町村民税非課税程度など、必要な資金を他から借りることが困難な世帯
- 障害者世帯:身体障害者手帳、療育手帳、精神障害者保健福祉手帳の交付を受けた者が属する世帯
- 高齢者世帯:65歳以上の高齢者が属する世帯(日常生活上療養または介護を要する高齢者等)
利息の仕組みについても正しい理解が欠かせません。この制度では、保証人を立てる場合は無利子、連帯保証人なしで申し込む場合でも年1.5%という極めて低い固定金利に設定されています。民間金融機関のカードローンが年14〜18%程度であることを踏まえれば破格の条件ですが、「何の手続きもなしに誰でも無利子・保証人不要で即日借りられる」わけではない点に留意しなければなりません。
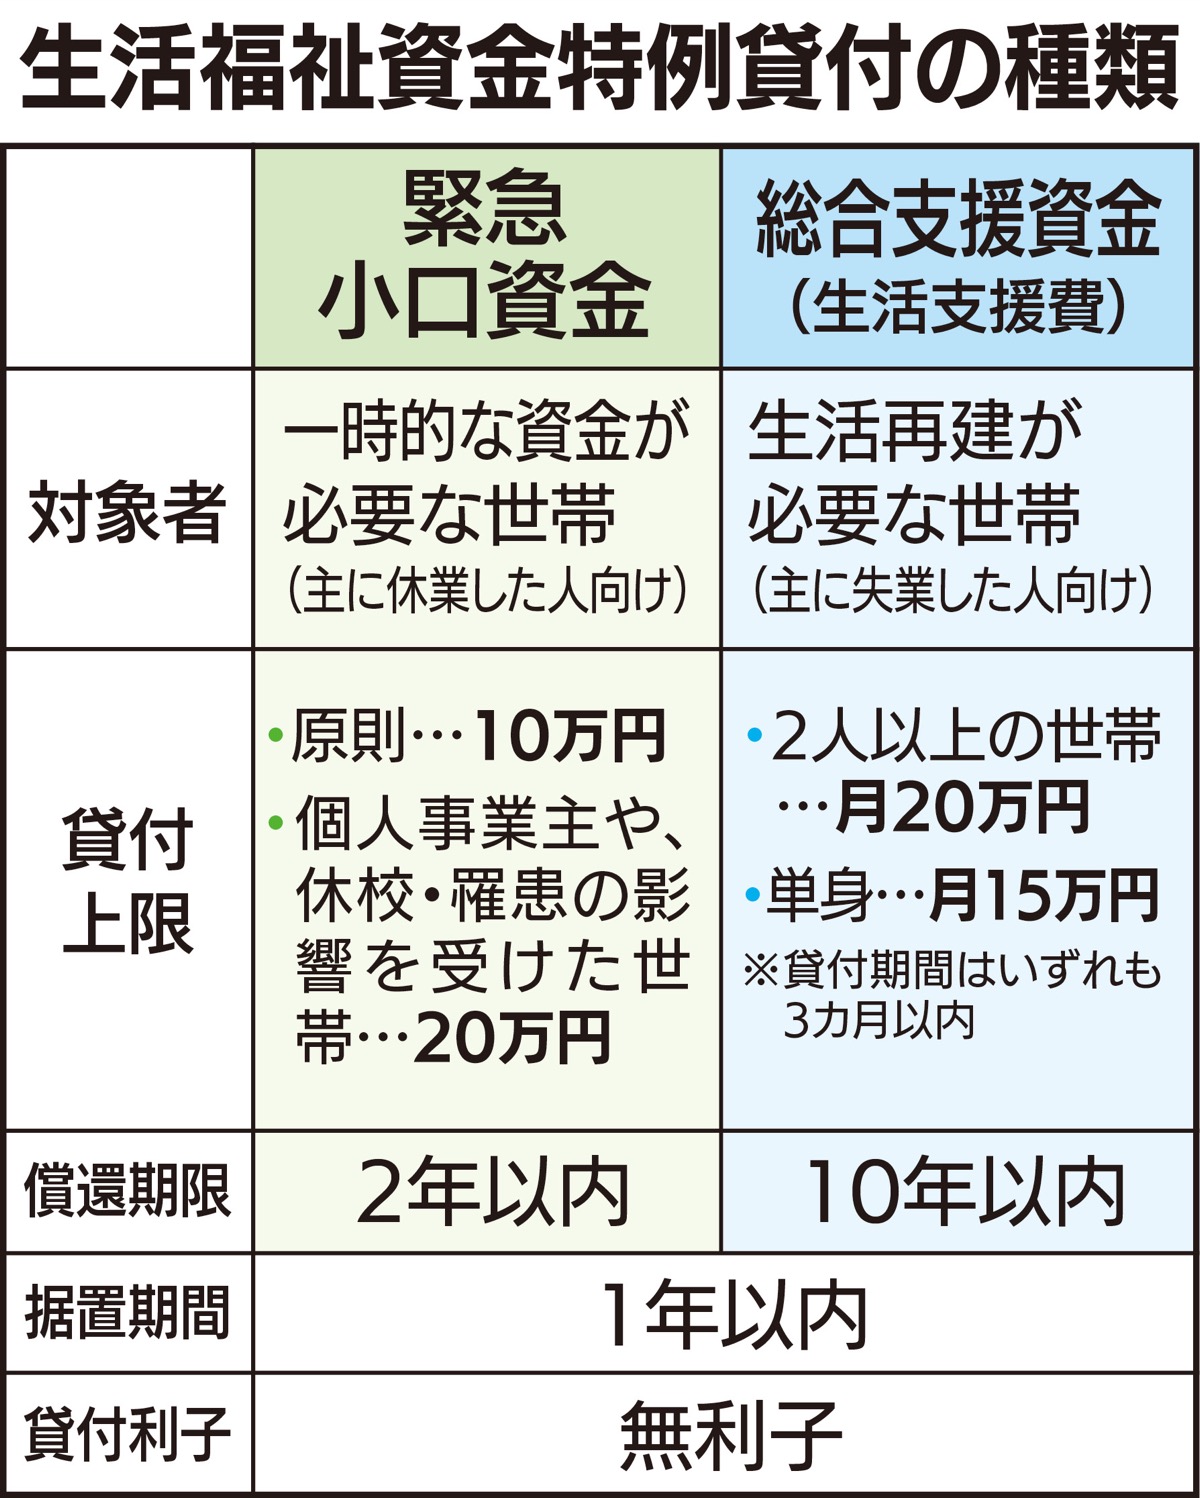
【2026年最新】貸付限度額と資金種別の全体像|緊急小口資金から総合支援資金まで
一口に福祉資金といっても、利用目的に応じて複数の資金種別が用意されています。生活再建のスピードや必要な金額に応じて適切な種別を選択することが、スムーズな申請への第一歩です。
2026年最新の貸付限度額と主な資金の内訳は以下の通り整理されています。
過去に行われたコロナ禍における「緊急小口資金等の特例貸付」は審査が大幅に簡略化されていましたが、現在は通常運用へ完全に移行しています。使途の証明書類や世帯状況の綿密な確認が必須となるため、事前の準備が合否を大きく分けます。

