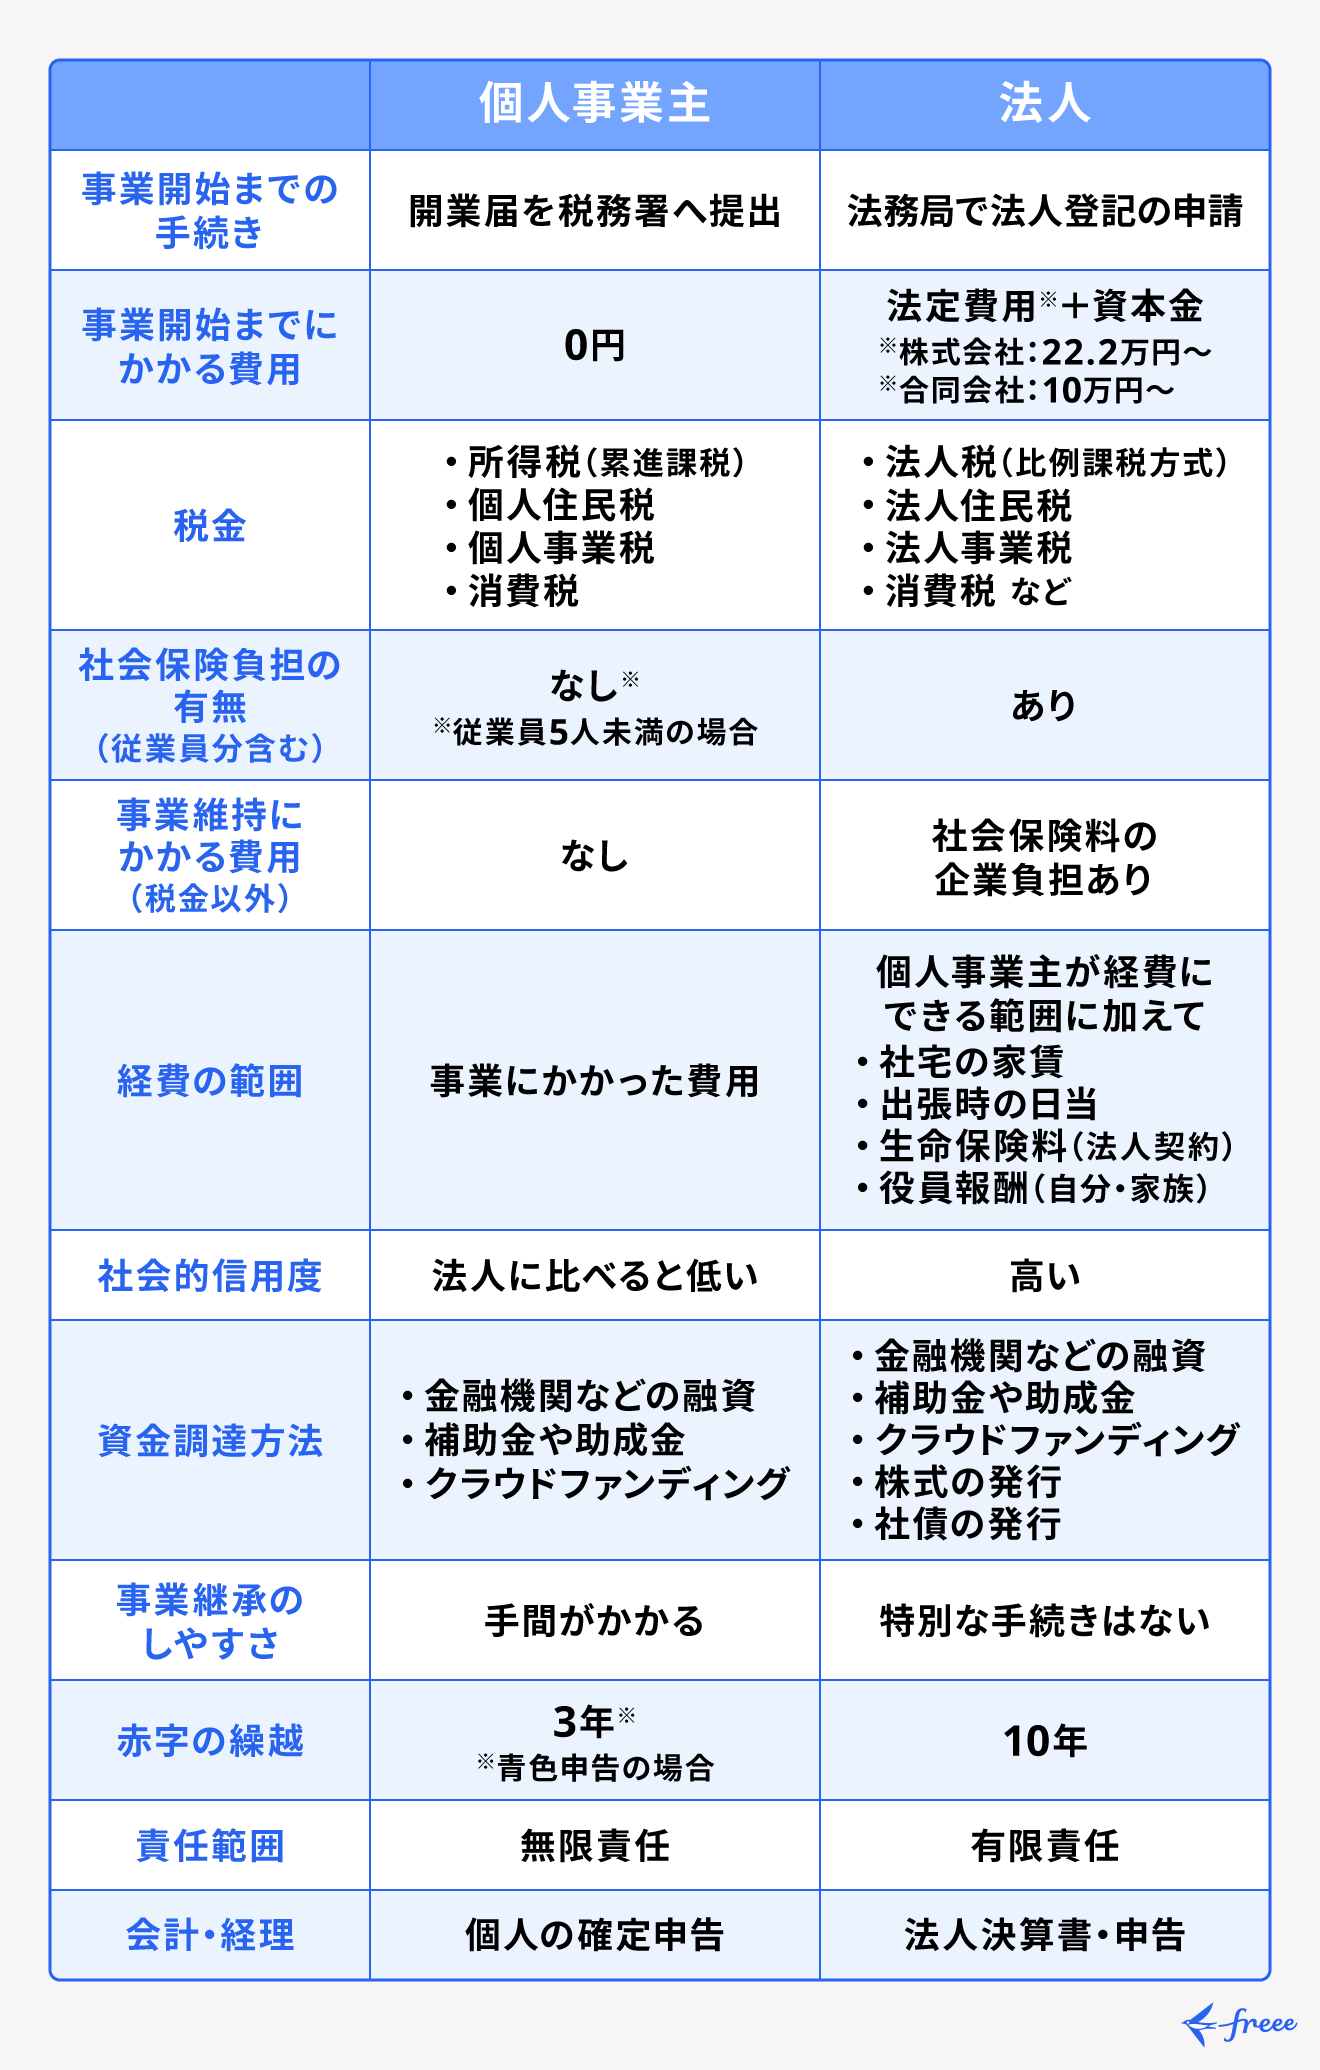
フリーランスや副業から事業を拡大する段階で、ほぼすべての人が直面するのが「このまま個人事業主でいくか、法人化するか」という選択です。2026年現在、インボイス制度の定着や社会保険適用拡大、電子帳簿保存法の完全義務化など制度面の地殻変動が続いており、単純に「売上が1000万円を超えたら法人化」という昔ながらの基準はもはや通用しません。本記事では税金・社会保険・信用力の3軸から、個人事業主と法人の決定的な違いをデータと現場目線で整理します。
📌 【この記事の重要ポイントまとめ】- 要点1:法人化の損益分岐点は「所得800万円前後」が現実的な目安。ただし社会保険料の自己負担増を考慮すると、手取りベースではさらに高い水準が必要なケースも。
- 要点2:2026年はインボイス制度と社会保険適用拡大の影響で、課税事業者としての個人事業主の実質負担が過去最大級に重くなっている。
- 要点3:信用力・融資・消費税の仕入れ税額控除では法人が圧倒的に有利。一方、設立費用やランニングコスト、赤字繰越期間の違いは個人事業主に分がある。
【2026年最新】税金で見る決定的な違い|所得税と法人税の構造差
個人事業主の所得には「所得税+住民税+事業税(業種による)+復興特別所得税」が課され、累進課税の最高税率は所得税45%・住民税10%を合わせて実質55%に達します。一方、法人は「法人税(中小企業は年800万円以下の所得に15%→2026年度税制改正で軽減税率の適用期限に注目)+法人住民税+法人事業税+地方法人税」の合計で、実効税率は中小企業の場合おおむね22〜35%程度に収まります。
この税率差がそのまま法人有利に直結するわけではありません。法人の利益は最終的に「役員報酬」として個人に支払うことで所得税の対象になるため、法人税と所得税の二段構えになるからです。とはいえ、所得を役員報酬と社内留保に分散できる点は法人ならではの最大の武器。所得800万円を超えると所得税の限界税率が23%(住民税込み33%)を超えるため、利益を法人に残すことで課税の先送りと税率差の活用が可能になります。
社会保険の違いが手取りを直撃する|国民健康保険と社保の分かれ目
見落としがちですが、手取り額に最も直結するのが社会保険の違いです。個人事業主は原則として国民健康保険+国民年金に加入し、保険料は全額自己負担。所得に応じて保険料は上昇し、世帯所得が高いほど負担は重くなります。一方、法人役員は協会けんぽや組合健保の健康保険+厚生年金に加入し、保険料は会社と個人が折半。会社負担分は法人の経費にできるため、実質的な個人の持ち出し感は軽くなります。
ただし注意すべきは、法人化すれば社会保険料の「会社負担分」が新たに発生する点です。役員報酬を月30万円に設定した場合、会社負担の社会保険料は年間で約50〜60万円に達することも珍しくありません。個人事業主時代の国民健康保険料が年間60万円を超えるような高所得層では逆転が起き、法人のほうが実質負担で有利になるケースが多い。2026年10月からは社会保険の適用拡大で従業員数51人以上の企業はパート・アルバイトも加入対象となり、2026年はさらに制度の浸透が進んでいます。ここでも「法人=社保」という枠組みの優位性は揺るぎません。

