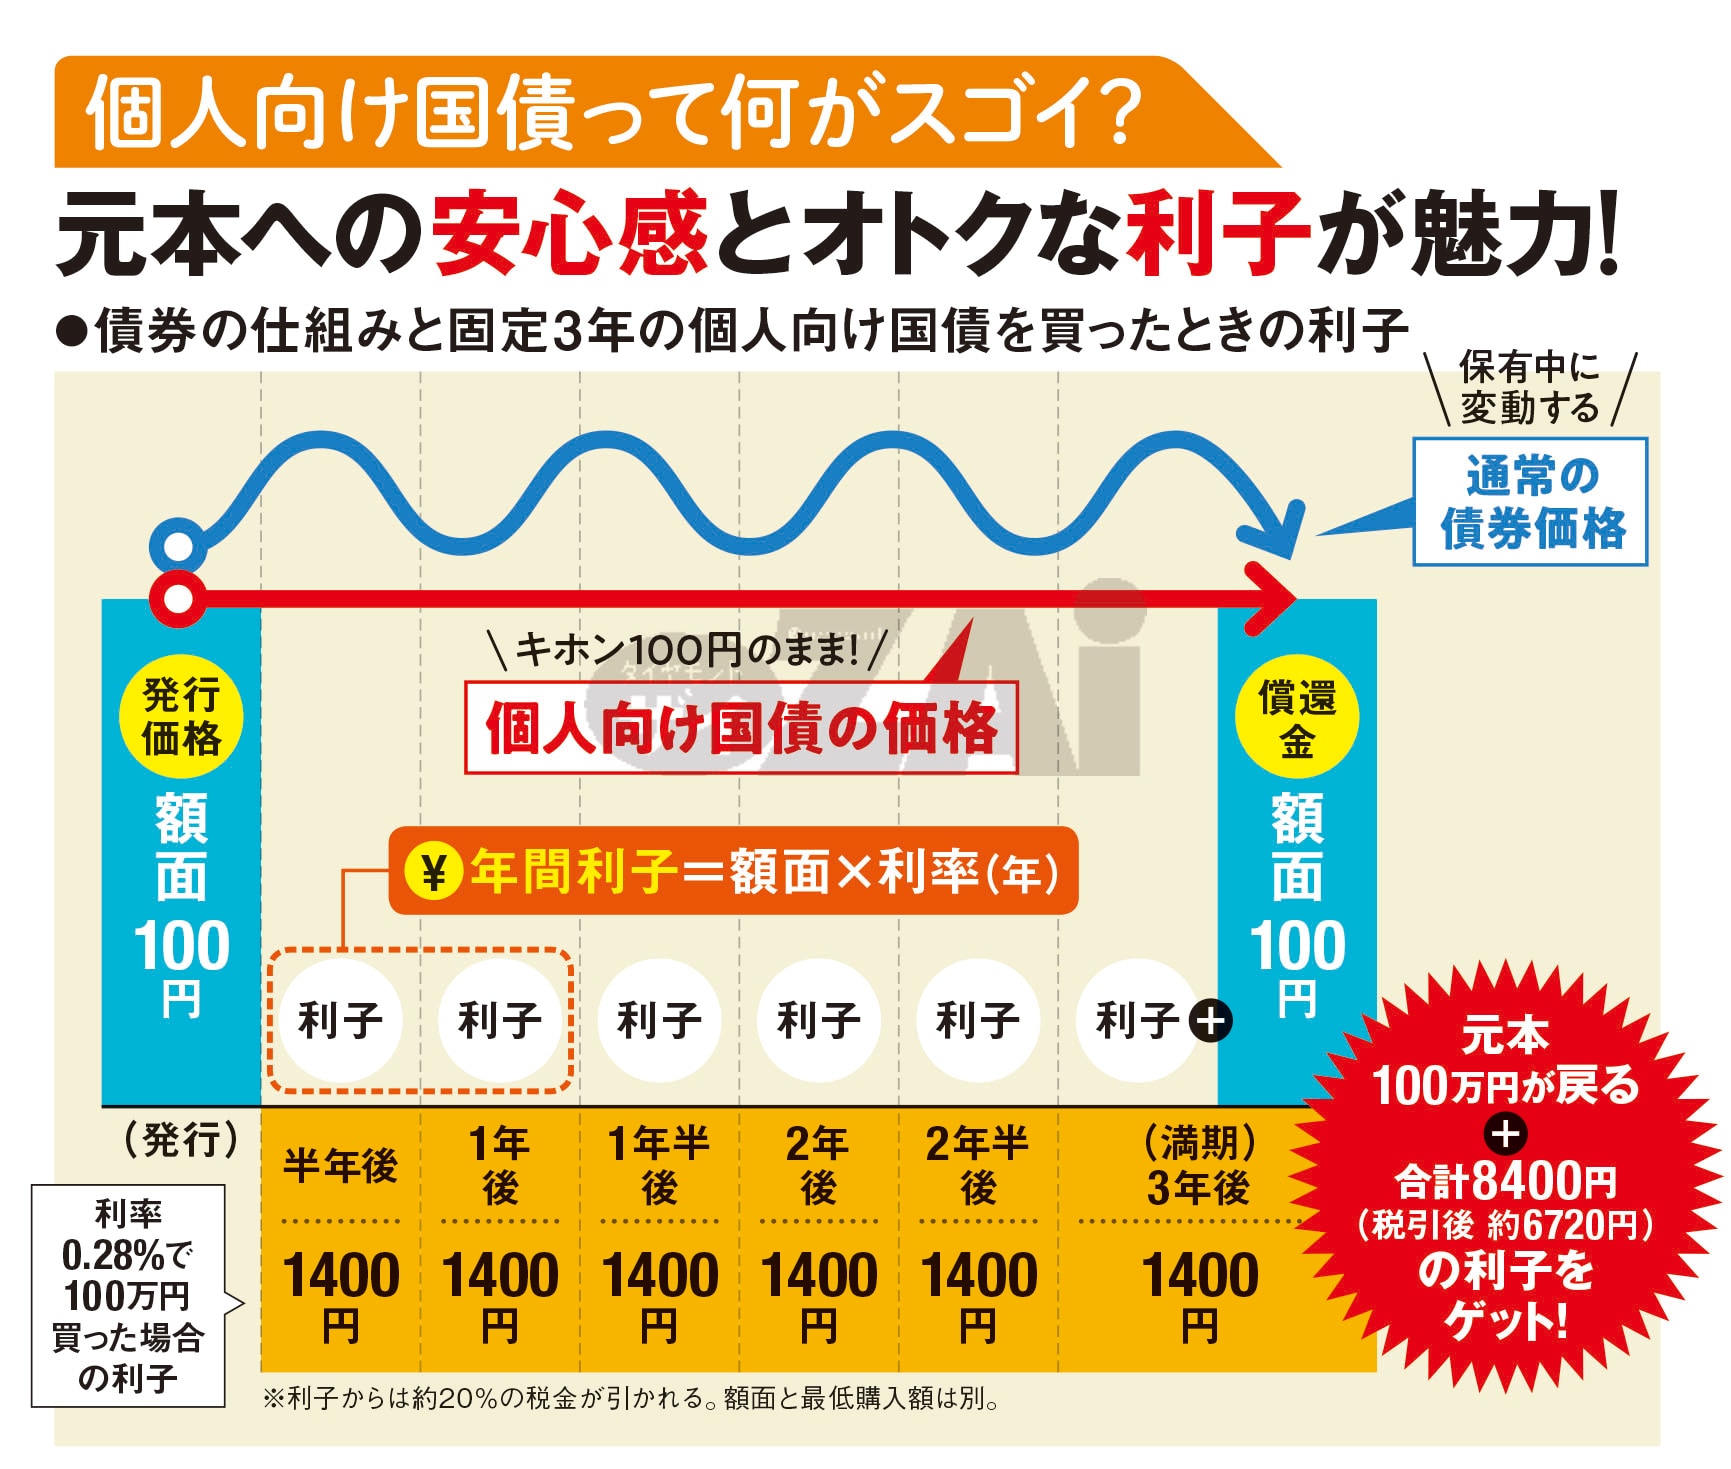
日本銀行による金融政策の転換以降、国内の金利環境は歴史的な節目を迎えています。長らく続いたゼロ金利・マイナス金利の時代が終わりを告げ、メガバンクやネット銀行の定期預金金利が段階的に引き上げられる中、安全志向の個人投資家や預金者の間で急速に関心を集めているのが「個人向け国債」です。
「名前は知っているが、銀行の定期預金と何が違うのか」「元本割れのリスクはないのか」といった疑問を抱く方は少なくありません。本稿では、財務省の最新公表データや金利動向を踏まえ、個人向け国債の基本的な仕組みから、3つの商品タイプ(変動10年・固定5年・固定3年)の決定的な違い、さらには購入前に必ず把握しておくべきデメリットや金融機関ごとのキャンペーン事情まで、現場の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】- 要点1:個人向け国債は日本国政府が元本と利息の支払いを保証する債券で、下限金利年0.05%が法的に担保されており元本割れのリスクがない。
- 要点2:特に「変動10年」は市場金利の上昇に追従して半年ごとに適用利率が見直されるため、金利上昇局面における資産防衛手段として定期預金以上の優位性を持つ。
- 要点3:発行後1年間は原則として中途換金ができず、中途解約時には「直前2回分の利子相当額×0.79685」が差し引かれる点には注意が必要。
【2026年最新】個人向け国債とは?金利上昇でメガバンク定期預金より選ばれる理由
個人向け国債とは、国(日本国政府)が財政資金を調達するために個人向けに発行している債券です。毎月1回発行されており、銀行や証券会社などの取扱金融機関を通じて1万円単位という小額から購入できます。
多くの生活者が資金の預け先としてまず思い浮かべるのが銀行の定期預金ですが、金融情勢の変化に伴い、個人向け国債への資金シフトが顕著になっています。その最大の要因は、「安全性」と「金利追従性」のバランスにあります。
定期預金の場合、万が一金融機関が経営破綻した際に預金保険制度(ペイオフ)によって保護される元本は「1金融機関につき預金者1人あたり1,000万円までとその利息」に限られます。これに対し、個人向け国債は日本国が破綻しない限り、投資額に上限なく元本と利息の支払いが国によって保証されます。多額の待機資金や無リスク資産を抱えるシニア層や堅実派世帯にとって、預け先の分散先として圧倒的な信頼を得ているのです。
さらに、経済環境の変動で金利が上昇した際、固定金利の定期預金に長期で預け入れていると低利回りに固定されてしまうリスクがありますが、個人向け国債の主力である「変動10年」を選べば、半年ごとに金利が見直されるため、物価高や利上げ局面にも柔軟に適応できます。
変動10年・固定5年・固定3年の違いを徹底比較|最適な選び方と利回りのシミュレーション
個人向け国債には「変動10年」「固定5年」「固定3年」の3タイプが存在します。それぞれ金利の決まり方や満期までの期間が異なるため、自身の資産計画に応じた選択が不可欠です。
現在のように市場金利が段階的に上昇している環境では、「変動10年」を選ぶのが資産運用のセオリーです。固定タイプは購入時点の金利が満期まで固定されるため、将来さらに金利が上がった場合に機会損失が生じます。一方、変動10年は半年ごとに「基準金利×0.66」の計算式で利率が再計算されるため、利上げの恩恵をダイレクトに享受できます。
利回り受取額シミュレーション計算
仮に「変動10年」の適用利率が年0.80%(税引前)で推移したと仮定した場合、投資金額ごとの年間受取利息(税引前・税引後概算)は以下のようになります(※復興特別所得税を含む20.315%の源泉分離課税を適用)。
・100万円投資時: 年間利息 8,000円(税引後 約6,375円)
・500万円投資時: 年間利息 40,000円(税引後 約31,874円)
・1,000万円投資時: 年間利息 80,000円(税引後 約63,748円)
メガバンクの普通預金(年0.1〜0.2%程度)に預けっぱなしにしている場合と比較すると、1,000万円の預け入れで年間数万円規模の明確な利回り差が生まれる計算です。

