会社から毎月届く給与明細や、年末に手渡される源泉徴収票を眺めながら、「総支給額と手取り額のギャップ」や「支払金額と給与所得控除後の金額の違い」に首をかしげた経験がある方は多いはずです。日常会話では「年収」や「所得」という言葉が同じ意味で使われがちですが、税法や社会保険の制度上、両者には明確な境界線が存在します。
この2つの概念を曖昧なまま放置していると、年末調整や確定申告での控除申請漏れが生じるだけでなく、配偶者控除や各種給付金の受給資格判定で予期せぬ不利益を被りかねません。手元に残る可処分所得を最大化し、制度を賢く味方につけるための基礎知識をわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】- 要点1:「給与収入」は手取り前の総支給額(額面年収)を指し、「給与所得」はそこから「給与所得控除」を差し引いた実質的な儲けの金額を指す。
- 要点2:所得税や住民税は給与所得から各種所得控除を差し引いた「課税所得」に税率を掛けて算出されるため、控除の適用状況が手取り額を直接左右する。
- 要点3:2026年における年収の壁見直しや税制改正の潮流を踏まえ、自身の収入区分と控除の仕組みを正しく把握することが最大の資産防衛につながる。
【根本的な違い】給与収入と給与所得は何が違うのか?額面・手取りとの関係性
給与所得者の家計を紐解くうえで、最初に整理すべきなのが「給与収入」「給与所得」「手取り額」の3層構造です。これらは金額の算出段階がそれぞれ異なっており、混同すると税額の試算や公的手続きで大きなズレが生じます。
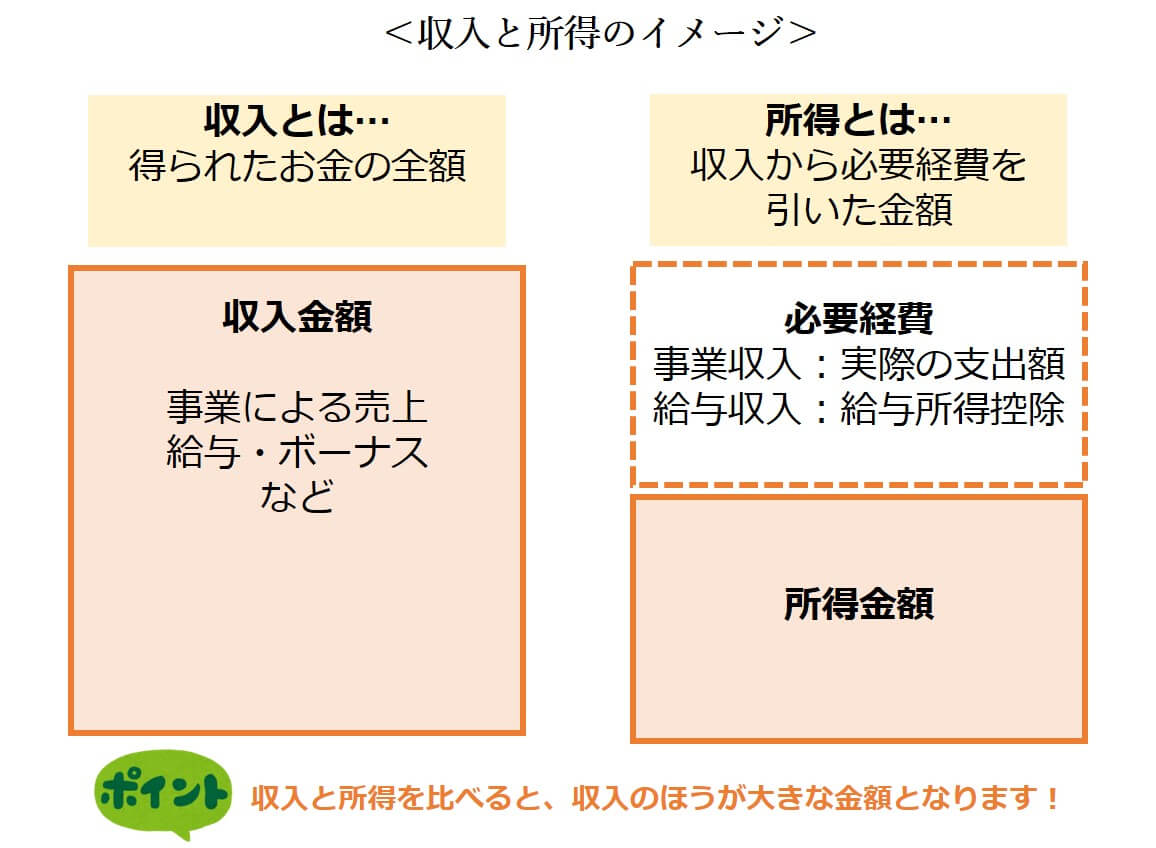
「給与収入」とは、基本給に各種手当(残業手当、役職手当、住宅手当など)や賞与を合算した「総支給額(額面年収)」のことです。会社が支払った報酬の総額であり、非課税とされる通勤交通費(一定限度額まで)などを除いた全額が該当します。
対する「給与所得」は、給与収入から会社員の必要経費に相当する「給与所得控除」を差し引いた後の金額です。個人事業主が売上から仕入れや経費を引いて利益を出すのと同様に、会社員にもスーツ代や書籍代などの概算経費として法律で定められた控除枠が自動的に差し引かれます。
そして、私たちが実際に銀行口座で受け取る「手取り額」は、給与収入から社会保険料(健康保険・厚生年金・雇用保険)と税金(所得税・住民税)が天引き(源泉徴収)された残額です。一般的に手取り額は額面年収のおよそ75%〜80%程度に着地しますが、扶養家族の人数や控除の適用額によってこの比率は変動します。
源泉徴収票の見方を完全図解|「支払金額」と「給与所得控除後の金額」の読み解き方
毎年12月や退職時に交付される「源泉徴収票」は、1年間の収入と納めた税金の総決算を示す重要書類です。用紙の上部に並ぶ主要4項目の意味を正しく把握することで、自身の税負担の構造が浮き彫りになります。
まず最上段の左側にある「支払金額」こそが、その年に得た「給与収入」の正確な総額です。転職時の年収提示や住宅ローンの審査などで「年収」を尋ねられた際は、給与明細の手取り合計ではなく、この支払金額の数値を申告するのが通例です。
その右隣に記載されている「給与所得控除後の金額」が、税法上の「給与所得」に該当します。支払金額から年収に応じた給与所得控除が一律に引かれた後の金額であり、この欄を見ることで「税金のベースとなる実質所得」がいくら残っているかが分かります。
さらに右側の「所得控除の額の合計額」には、基礎控除や社会保険料控除、配偶者控除、生命保険料控除などの合算値が記載され、「給与所得控除後の金額」からこの「所得控除合計額」を差し引いたものが最終的な課税標準(課税所得)となります。そして最右端の「源泉徴収税額」に、その年中に納めるべき確定所得税額(復興特別所得税を含む)が印字される仕組みです。

