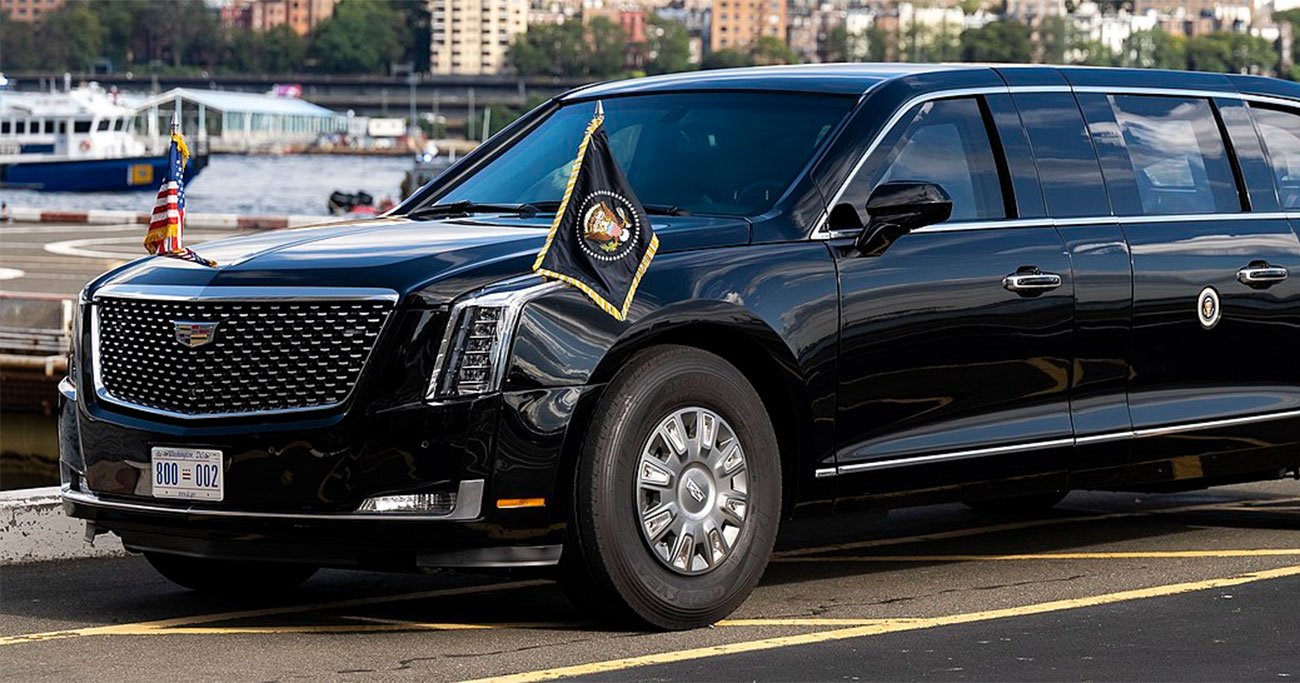
地方自治体や官公庁のニュースでたびたび耳にする「公用車」。業務のために使われるクルマという漠然としたイメージはあっても、その定義や税金との関係、私的利用がどこまで許されるのかを正確に説明できる人は少ない。結論から言えば、公用車は「公務のために自治体や官公署が保有・使用する車両」であり、購入費だけでなく燃料費や維持費のほとんどが税金で賄われている。だからこそ、その使い方には厳格な使用基準が設けられ、ひとたび不適切利用が発覚すれば住民監査請求や刑事告訴に発展するケースもある。
2026年現在、公用車を取り巻く環境は急速に変化している。電気自動車の導入拡大やリース方式への移行、カーナビの目的外利用をめぐる訴訟、自治体間の保有台数の大きな格差など、税金の使い道として厳しい目が向けられるテーマだ。本記事では、公用車の基本的な定義から私用利用の境界線、事故時の責任所在、維持費の実態、最新のEV導入事情までを、具体的な数値と報道データを交えながら徹底解説する。
📌 【この記事の重要ポイントまとめ】- 要点1:公用車とは公務のために自治体や官公署が保有・使用する車両で、購入費・維持費のほぼ全額が税金で賄われる。
- 要点2:私用利用は原則禁止。ただし通勤利用を例外的に認める自治体もあり、その線引きは自治体ごとの使用基準で大きく異なる。
- 要点3:2026年はEV公用車の導入拡大とリース化が加速し、税金の使い道としての透明性と費用対効果がこれまで以上に問われている。
【基本定義】公用車とは何か?白ナンバーと税金の関係を整理する
公用車とは、国や地方公共団体などの公的機関が公務のために使用する自動車の総称だ。一般的には市役所・区役所・警察・消防・公立学校・上下水道局などが保有する車両を指すことが多い。大きな特徴は、その多くが「白ナンバー」である点だ。白ナンバーは正式には自家用自動車のナンバープレートで、公用車は運輸支局への届出上、事業用ではなく「自家用」として登録される。つまり警察車両や消防車両の一部を除き、公用車の大半は見た目こそ一般車両と同じ白ナンバーを装着している。
税金との関係は極めて直接的だ。公用車の購入費用は自治体の一般会計や特別会計から支出され、その原資は住民税や地方交付税などの公的資金である。さらに自動車重量税や自動車税(環境性能割を含む)は、自治体が自ら納付する場合と非課税措置が適用される場合がある。ただし燃料費・保険料・車検費用・修繕費といった維持費はすべて公費負担となり、これらが積み重なると自治体財政に相応の重みを与える。総務省の地方財政統計によると、全国の地方公共団体が保有する公用車は2026年度時点で約48万台とされ、その維持管理に要する年間コストは数千億円規模に上ると試算されている。
【2026年最新】公用車の税金とコスト構造|維持費・リース化の実態
公用車にかかる税金と維持費を語る上で避けて通れないのが、近年加速する「リース方式」への移行だ。従来、自治体は公用車を購入して資産として保有するのが一般的だった。しかし購入方式では車両価格に加え、年々かさむ修繕費や車検費用、突発的な故障リスクまで自治体が負担することになる。このため2026年代に入り、月額定額で車両を調達できるリース契約を選ぶ自治体が急増している。
リース方式のメリットは、維持費の平準化と資産管理負担の軽減だ。一方で、長期的に見た場合の総支払額が購入より高くなるケースもあり、自治体監査委員から「費用対効果の検証が不十分」と指摘されることもある。2026年現在、公用車のリース契約を導入する市区町村は全体の4割を超えたとの調査もあり、特に人口規模の小さな自治体ほど管理コスト削減を目的にリースを選ぶ傾向が強い。
こうしたデータから見えるのは、公用車の維持費が「走らせるほど税金を食う」構造になっているという現実だ。特に稼働率の低い車両や、用途が重複している車両を整理するだけで年間数百万円単位の削減効果が出る自治体もあり、公用車の台数管理は税負担の公平性という観点から重要な論点になっている。

