2026年の日本経済は「金利ある世界」への移行が定着し、企業の資金調達戦略や財務基盤の強靭さがかつてないほどシビアに問われています。そうした環境下で、企業の安全性や持続可能性を見極める最大の指標となるのが、貸借対照表(バランスシート)における「負債の部」の構成です。
「借金」と聞くと一括りにネガティブなイメージを持たれがちですが、負債には事業拡大のための戦略的なレバレッジとしての側面が存在します。とりわけ返済期限が中長期に及ぶ「固定負債」をいかにコントロールできているかは、企業の命運を握る資金繰りの生命線です。本稿では、固定負債の基礎定義から流動負債との決定的な相違点、財務諸表を読み解く実践的な指標まで、客観的データと現場の視点を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:固定負債は返済期限が「決算日から1年を超える」負債であり、ワン・イヤールール(1年基準)に基づき流動負債と厳格に区分される。
- 要点2:長期借入金や社債、退職給付引当金などが該当し、設備投資などの長期資金を安定的に賄う重要な役割を果たす。
- 要点3:固定比率や固定長期適合率、負債比率の計算によって財務健全性を可視化でき、黒字倒産リスクの早期察知が可能となる。
固定負債とは何か?流動負債との決定的な違いとワン・イヤールール(1年基準)の仕組み
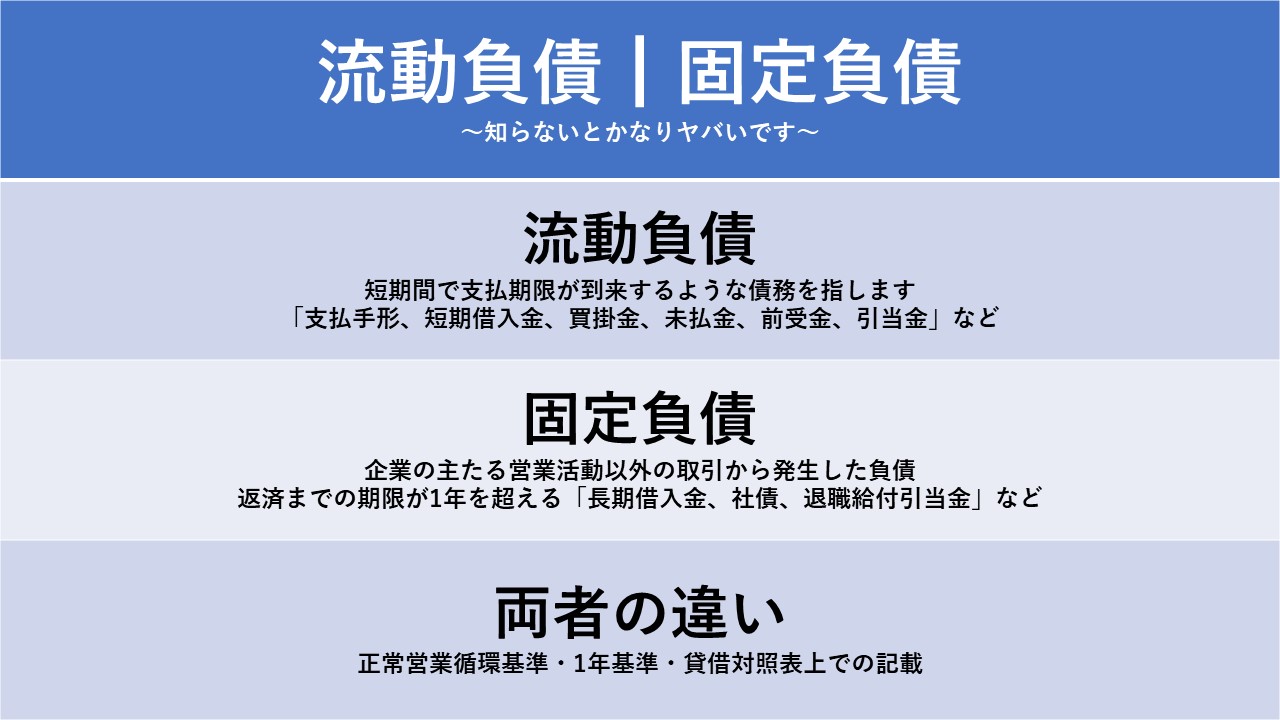
固定負債とは、企業の貸借対照表(バランスシート)において「負債の部」に計上される項目のうち、支払期日や返済期限が決算日の翌日から起算して1年を超える負債を指します。工場や店舗の建設、研究開発といった長期的な設備投資を行う際、短期で返済を迫られない安定した資金源として機能します。
会計実務において、負債を「流動負債」と「固定負債」に振り分ける基準は明確に定められています。まず本業の営業サイクル内(仕入・製造・販売・回収)で生じる負債を「正常営業循環基準」によって流動負債(買掛金や支払手形など)へ分類し、それに該当しない借入金などの金融債務に対して適用されるのがワン・イヤールール(1年基準)です。
返済期限と資金繰りの観点から見ると、流動負債が「1年以内に現金化して支払わなければならない差し迫った義務」であるのに対し、固定負債は「中長期的な事業収益から段階的に返済していく猶予のある債務」という決定的な違いがあります。
注意すべき実務上のポイントとして、当初は5年返済で借り入れた「長期借入金」であっても、決算期を迎えるごとに1年以内に返済期日が到来する分は流動負債の「1年内返済予定長期借入金」へ振り替えられます。この科目の推移を追うことで、直近1年間でどれだけのキャッシュ流出が発生するかが明確になります。
【勘定科目一覧】社債・長期借入金から引当金まで主要科目を完全網羅
固定負債には、金融機関からの融資だけでなく、市場からの直接調達や将来の支出に備えた会計上の引当金など、多岐にわたる科目が含まれます。主要な勘定科目の性質を把握しておくことは、企業の財務戦略を読み解く第一歩です。
代表的な固定負債の勘定科目は以下の通りです。
- 長期借入金:銀行などの金融機関から返済期日を1年超として借り入れた資金。設備資金として調達されるケースが一般的です。
- 社債:企業が直接金融市場で投資家からまとまった資金を調達するために発行する確定利付の有価証券です。
- 退職給付引当金:従業員の将来の退職金支給に備え、当期までに発生していると認められる見積額をあらかじめ計上した負債です。
- 繰延税金負債:会計上の収益・費用と税務上の益金・損金の認識タイミングのズレ(一時差異)により、将来支払う税金が増加すると見込まれる額です。
- 役員長期借入金:オーナー企業の経営者などから会社が長期的に借り入れている資金で、実質的に自己資本に近い性質を持つ場合もあります。
- 長期預り保証金:不動産の賃貸借契約時などにテナントから預かり、退去時(1年超先)に返還義務が生じる敷金・保証金です。
負債項目の全体像と各科目のリスク構造を比較したデータは次の通りです。

