毎年4月から5月にかけて市区町村から届く固定資産税の納税通知書。土地の評価額は地価公示や路線価と比較して語られる機会が多いが、実は多くの人が「建物の評価額」のカラクリを正しく理解していない。更地にして土地だけ売るならともかく、自宅や賃貸アパートを売却するとき、相続税を計算するとき、そして毎年の固定資産税や都市計画税を左右するのは、この「建物の固定資産税評価額」だ。建物の評価額がどう決まり、なぜ毎年少しずつ下がるのか。その仕組みを知らないと、相続や売却の場面で数百万円単位の判断ミスを起こすこともある。本記事では2026年時点の制度を前提に、固定資産税評価額の建物にまつわる調べ方・計算方法・下がる理由・家屋調査の実態まで、現場目線でわかりやすく掘り下げる。
📌 【この記事の重要ポイントまとめ】- 要点1:建物の固定資産税評価額は「再建築価格×経年減点補正率」で決まり、公示地価や実勢売却価格とは直接連動しない。
- 要点2:評価額は原則3年に1度の評価替えで見直され、木造住宅は築20〜25年程度で評価額が下限(概ね再建築価格の20%)に張り付く。
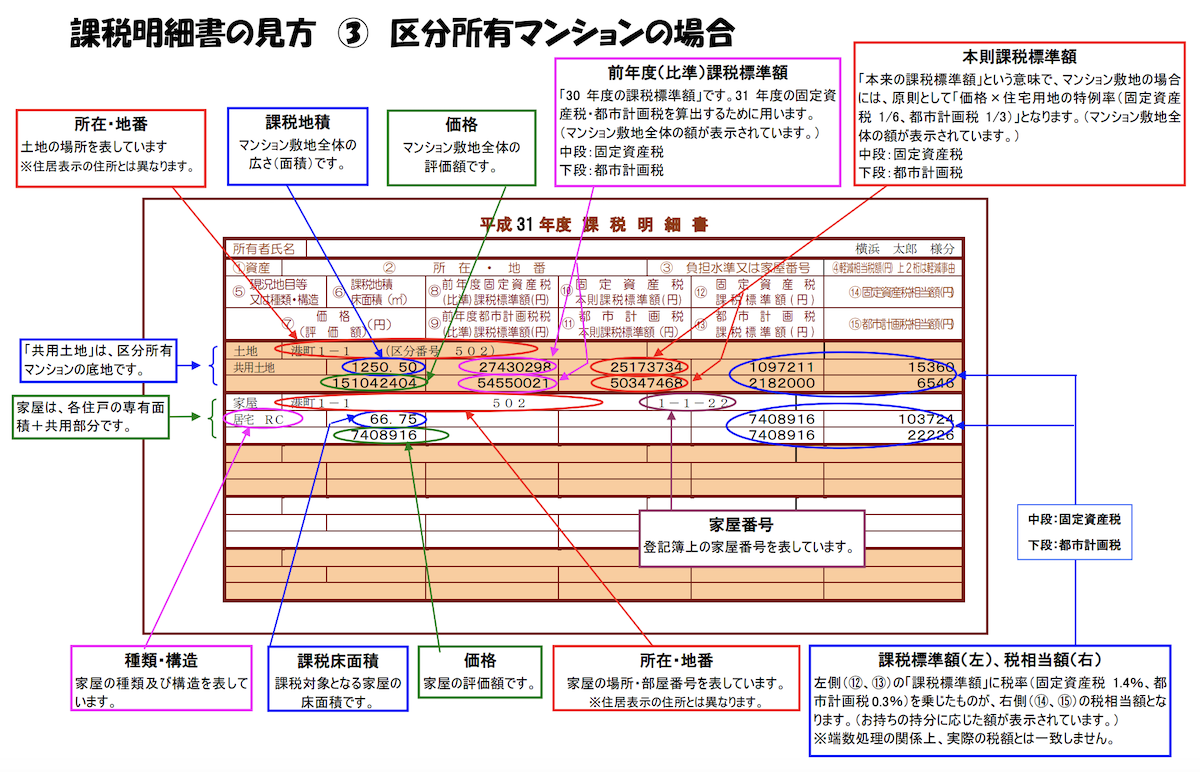
- 要点3:自分の建物の評価額は「課税明細書」または市区町村の「固定資産税評価証明書」で誰でも確認でき、相続税評価では建物評価額がそのまま相続税評価額になるケースが多い。
【2026年最新】建物の固定資産税評価額はこう決まる|再建築価格と経年減点補正率の正体
建物の固定資産税評価額の決まり方は、土地の評価と根本的に発想が違う。土地は「売買実例価格」や「地価公示」を基準に市場性が強く反映されるが、建物は原則として「もし今、同じ建物を同じ場所に新築したらいくらかかるか」という再建築価格を出発点にする。そこに建物の種類・構造・築年数に応じた経年減点補正率を掛けて評価額を算出する仕組みだ。
具体的な計算式は総務省が示す固定資産評価基準に基づき、以下のように整理できる。
建物の評価額 = 再建築価格 × 経年減点補正率 × 評点補正率
再建築価格は、評価時点における建築費の水準を反映する。東京都や横浜市など主要都市の公式資料によれば、木造住宅の標準的な再建築価格は1平方メートルあたりおおよそ15万〜20万円前後で推移している。たとえば延べ床面積100平方メートルの木造住宅なら、再建築価格は概ね1,500万〜2,000万円程度になる計算だ。鉄筋コンクリート造(RC造)や鉄骨造はさらに高く、同じ面積でも2,000万〜3,000万円を超えることも珍しくない。
ここで多くの人が誤解するのが、「自宅の購入価格や売却価格=再建築価格」ではないという点だ。再建築価格はあくまで建物本体の建築費であり、土地代や設計料、外構工事、不動産会社の利益は含まれない。つまり建物の固定資産税評価額が「買った値段よりやたら安い」と感じるのは、土地と建物を分けて考えていないからだ。
固定資産税評価額の建物が年々下がる理由|経年減点補正率と償却率のカラクリ
建物の固定資産税評価額は、新築した翌年をピークに毎年少しずつ下がっていく。これが「評価額が下がる理由」の本質だ。建物は時間とともに物理的に劣化し、市場での価値も目減りする。固定資産評価基準では、この価値の減少を経年減点補正率という数値で反映する。
木造住宅の経年減点補正率は、建築後の年数が1年増えるごとに一定の割合で逓減していく。たとえば木造専用住宅の場合、築5年でおよそ0.80、築10年で0.60、築15年で0.45、築20年で0.30前後まで下がる自治体が多い。そして多くの市区町村では築20〜25年程度で評価額が再建築価格の20%を下回らないよう下限が設定されている。つまりどんなに古い木造住宅でも、評価額がゼロになることはない。
この下限の存在が、固定資産税を考える上で極めて重要だ。築30年を超えた古い自宅でも、建物だけで数百万円の評価額が残る。これは「古いから建物の価値はゼロ」という一般の感覚と大きくずれる。実際、築35年の木造住宅でも、再建築価格の20%として300万〜400万円の評価額がつくケースは全国で普通に見られる。
ちなみに減価償却資産としての耐用年数や償却率と、固定資産税評価の経年減点補正率は似て非なるものだ。税法上の耐用年数は木造住宅で22年、RC造で47年と定められているが、固定資産税評価は税法の償却率をそのまま使うわけではない。固定資産評価基準には独自の経年減点補正率表があり、構造別・用途別に細かく定められている。

