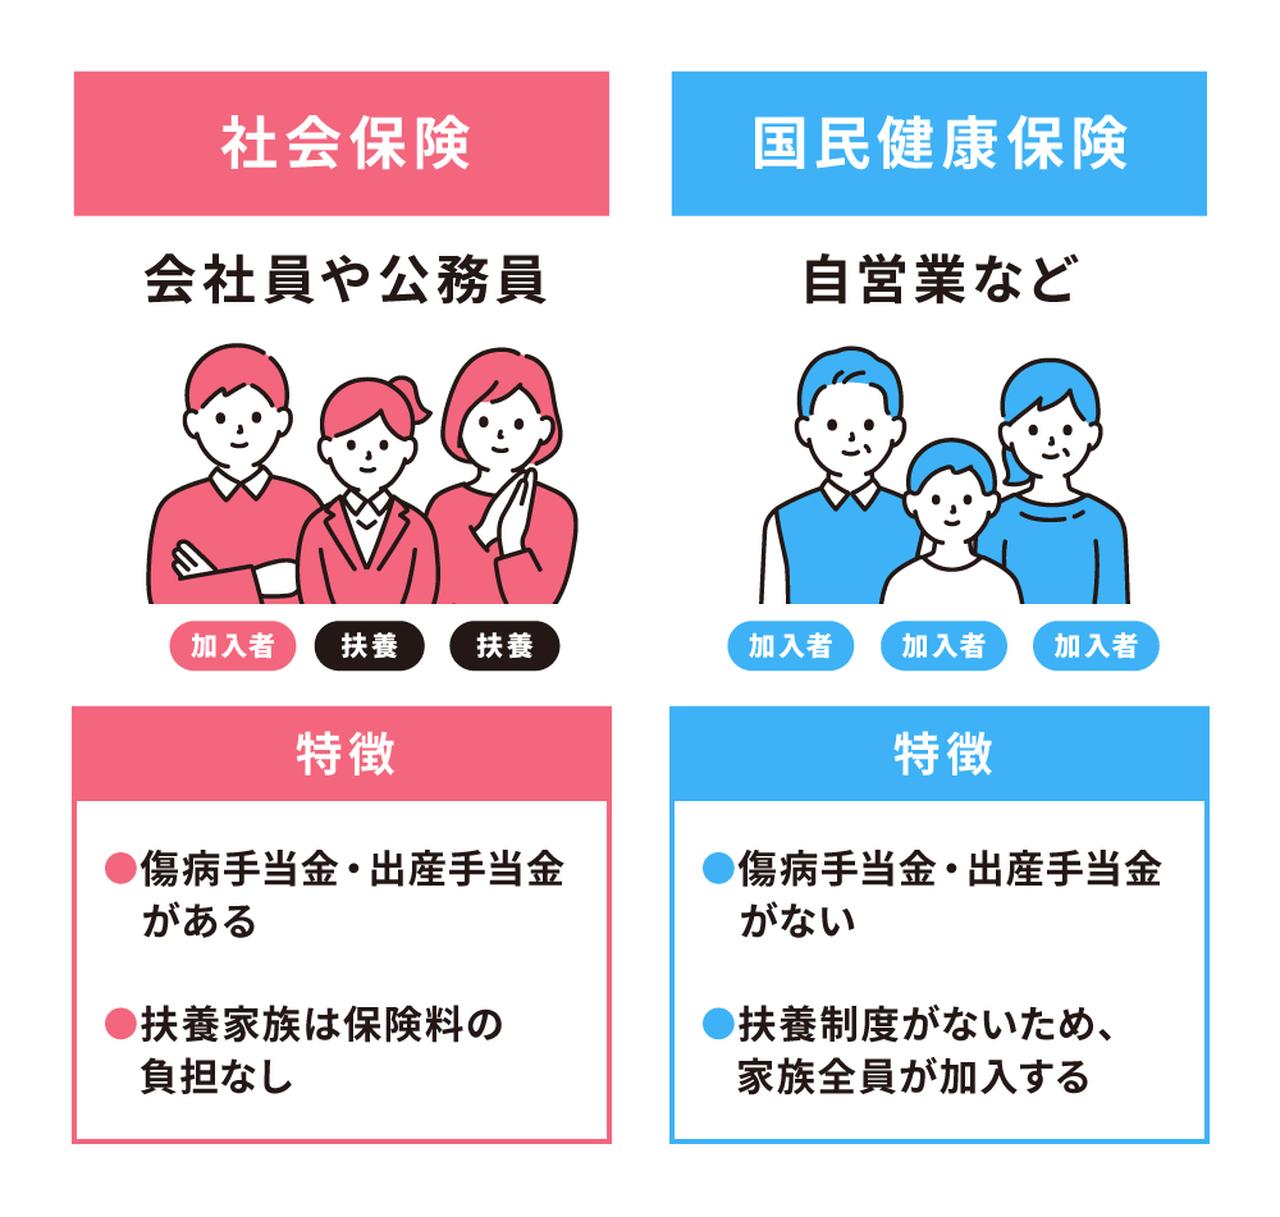
会社員として働くか、フリーランスや個人事業主として独立するか。あるいはパート勤務で働く時間をどう調整するか。働き方の選択肢が大きく広がった2026年現在、多くの人が直面する現実的な悩みが「国民健康保険(国保)」と「社会保険(社保・健康保険)」の違いです。
毎月の給与明細や確定申告の数字を眺めながら、「どちらの保険に入っているかで、手取り額や生活の保障にどれほどの差が生まれるのか」と疑問を抱く方は少なくありません。実は、この2つの制度には、保険料の計算ロジックから家族への保障、万が一の病気や休職時のセーフティネットに至るまで、手取り額と生活設計を根本から左右する決定的な違いが存在します。
📌 【この記事の重要ポイントまとめ】- 要点1:社保は会社が保険料を半額負担し扶養追加も無料だが、国保は全額自己負担かつ家族の人数分だけ保険料が増加する。
- 要点2:病気休職時の「傷病手当金」や産休中の「出産手当金」による所得補償は、国保にはない社保最大の特権。
- 要点3:2026年の制度改正で社会保険の加入義務化が進む中、年収の壁や任意継続の損得を見極めた賢い選択が不可欠。
【基礎知識】国保と社保の決定的な違いとは?仕組みと対象者を整理
私たちが日常的に利用する医療保険制度は、大きく分けて自営業者や無職の方が加入する「国民健康保険(国保)」と、主に会社員や公務員が加入する「社会保険(健康保険・社保)」の2つに分かれます。
両者の最大の違いは、運営主体と費用の負担構造にあります。協会けんぽと国民健康保険の比較を行うと、国保は各市区町村が運営しており、保険料は加入者が全額を自己負担します。一方、会社員が主に加入する協会けんぽや健保組合などの社保では、会社折半と全額自己負担の違いが極めて大きく、事業者側が保険料の50%を肩代わりして支払う仕組みになっています。
窓口での医療費自己負担割合(原則3割)は共通ですが、毎月支払うコストやバックアップ体制は全くの別物です。まずは、自身がどちらの制度に属しているか、そしてどのようなルールで守られているかを把握することが第一歩となります。
【保険料計算】なぜ手取りに差が出るのか?国保と社保の計算方法と負担額の実態
給料や売上が同じであっても、国保か社保かによって手元に残る手取り額には驚くほどの開きが生じます。その根本的な要因は、国保と社保の保険料計算方法の違いにあります。
社会保険料は、毎月の給与と賞与を区切りの良い等級に当てはめた「標準報酬月額」をベースに算出されます。保険料率は都道府県ごとに約10%前後で設定されていますが、前述の通り会社が半分を負担するため、従業員本人の実質負担は約5%程度で済みます。
対照的に、国民健康保険は前年の確定申告における所得をベースにする「所得割」に加え、加入者1人あたりにかかる「均等割」、世帯ごとにかかる「平等割」などを合算して決定されます。全額が自己負担となるため、個人事業主と会社員の保険負担額を比べると、同等の所得水準であっても個人事業主の方が重い負担感になりがちです。
さらに見逃せないのが、扶養家族がいる場合の保険料差額です。社保では、子どもや専業主婦(夫)など被扶養者が何人増えても保険料の総額は変わりません。しかし、国保には扶養の概念が存在しないため、乳幼児であっても人数分の「均等割」が加算され、家族構成によって年間の支払額が数十万円規模で跳ね上がる要因となります。

