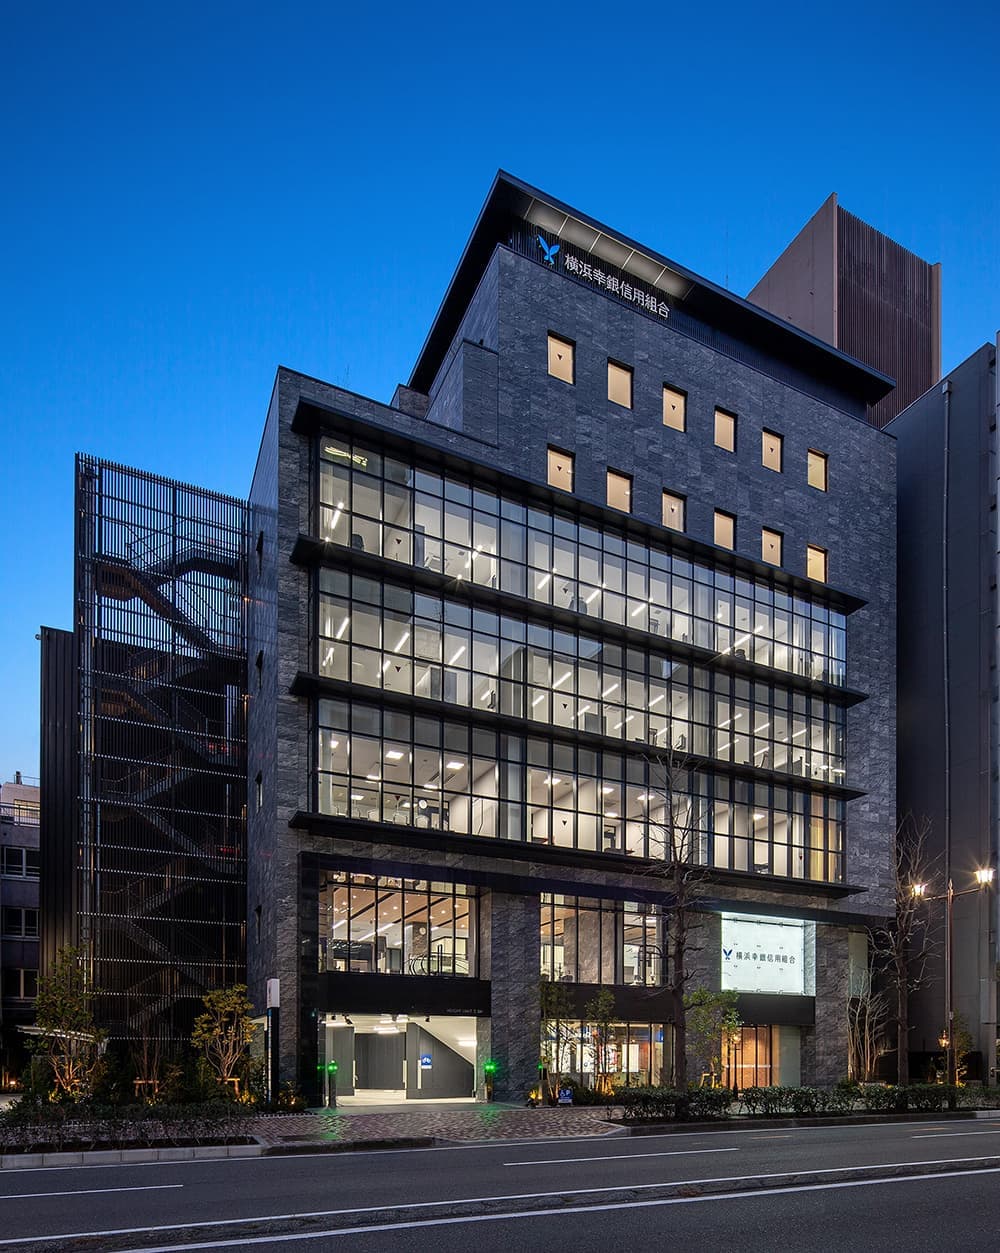
メガバンクの定期預金金利が依然として限定的な水準にとどまるなか、突出した高金利を掲げて預金者の注目を集め続けているのが「横浜幸銀信用組合」です。インターネット上では「金利が高すぎて逆にやばいのではないか」「韓国系金融機関と聞いて破綻リスクが心配」といった懸念の声が散見される一方、実際に預金を預けて手堅く利息を得ているリピーターも少なくありません。
かつての金融再編や民族系信用組合としての成り立ち、そして現在の経営状況はどうなっているのでしょうか。本稿では、金融業界の最新データや利用者の生々しい口コミ、預金保険制度(ペイオフ)の適用実態まで、客観的な事実に基づいて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】- 要点1:高金利定期預金の原資は、地域密着型の中小企業融資や不動産関連ファイナンスによる高い利回り運用にあり、怪しい仕組みではない。
- 要点2:日本の預金保険法に基づく「預金保険制度(ペイオフ)」の対象機関であり、1人あたり元本1,000万円までとその利息は全額保護される。
- 要点3:ネットバンキングの機能性や店舗数には制約があるものの、余剰資金を安全枠内で運用する預金先としては極めて高い実利を誇る。
【真相究明】なぜ定期預金金利が破格なのか?「やばい」と噂される3つの背景
横浜幸銀信用組合の名前を検索すると、サジェストワードに「やばい」「危険性」「破綻」といった不穏な単語が並びます。多くの預金者が不安を抱く最大の要因は、「他の金融機関と比べて明らかに定期預金の金利が高すぎる」という点にあります。一般的な都市銀行や地方銀行の金利水準を大きく上回る数値を提示されると、防衛本能として「何か裏があるのではないか」と疑ってしまうのは自然な心理です。
この噂が生まれた背景には、大きく分けて3つの要因が存在します。
第一に、在日韓国人系信用組合の統合再編という歴史的経緯です。横浜幸銀信用組合は、2017年に横浜中央信用組合と九州幸銀信用組合が合併して誕生し、その後も正銀信用組合などを吸収合併しながら規模を拡大してきました。1990年代後半から2000年代初頭にかけて起きた「朝銀信用組合」などの破綻劇の記憶が年配層を中心に残っており、民族系金融機関全般に対して漠然とした経営不安を抱く層が一定数存在します。
第二に、独自の収益構造とビジネスモデルです。信用組合は、地域の中小企業や個人事業主を主な取引先とする協同組織金融機関です。横浜幸銀信用組合は、メガバンクが取りこぼしがちな商業・飲食・不動産分野の事業者に対し、機動的できめ細かな融資審査を行うことで、相対的に高い貸出金利(スプレッド)を確保しています。この運用利回りの高さが、個人向け定期預金への高還元を可能にしている正当な経済的理由です。
第三に、実店舗展開のコストコントロールと預金獲得戦略です。大手行のように全国津々浦々に豪華な支店網を敷くのではなく、限られた営業エリアとオンライン受付窓口を活用し、浮いた営業経費をキャンペーン金利として預金者に直接還元する方針を一貫してとっています。「怪しい資金集め」ではなく、明確な経営合理性に基づいた金利設計がなされているのが実態です。
徹底比較|大手銀行・ネット銀行 vs 横浜幸銀信用組合
金融機関選びにおいて、金利水準、利便性、保護制度の違いを数値で把握することは不可欠です。主要メガバンクや代表的なネット専業銀行とのスペック比較を以下に整理しました。

