インボイス制度(適格請求書等保存方式)が定着した2026年現在においても、店舗の会計現場や企業の経理部門では「領収書の記載不備」を巡るトラブルが頻発しています。従来の領収書と同じ感覚で発行・受領を続けていると、買い手側が仕入税額控除を否認され、予期せぬ追徴課税や取引関係の悪化を招くリスクが潜んでいます。
特に手書き領収書の運用、レシートとの二重発行トラブル、税率ごとの端数計算ミスは、現場の確認不足から生じやすい典型的な落とし穴です。本稿では、国税庁が公開する公式様式例に準拠した具体的な領収書見本を提示しながら、法律で定められた必須記載項目、手書き作成時の注意点、実務で迷いやすい例外規定まで、メディア編集部の徹底取材に基づいて分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】- 要点1:インボイス対応の領収書には「登録番号(T+13桁)」や「税率ごとの消費税額・適用税率」を含む必須6項目の記載が法的に義務づけられている。
- 要点2:飲食・小売・タクシーなどの特定業種では、宛名省略が認められる「適格簡易請求書(簡易インボイス)」の見本に沿った交付が可能。
- 要点3:端数処理は「1枚の領収書につき税率ごとに1回」が厳格なルールであり、3万円未満の旧特例の廃止や免税事業者の発行制限にも注意を要する。
【見本で確認】インボイス対応領収書と手書き必須6項目の全貌
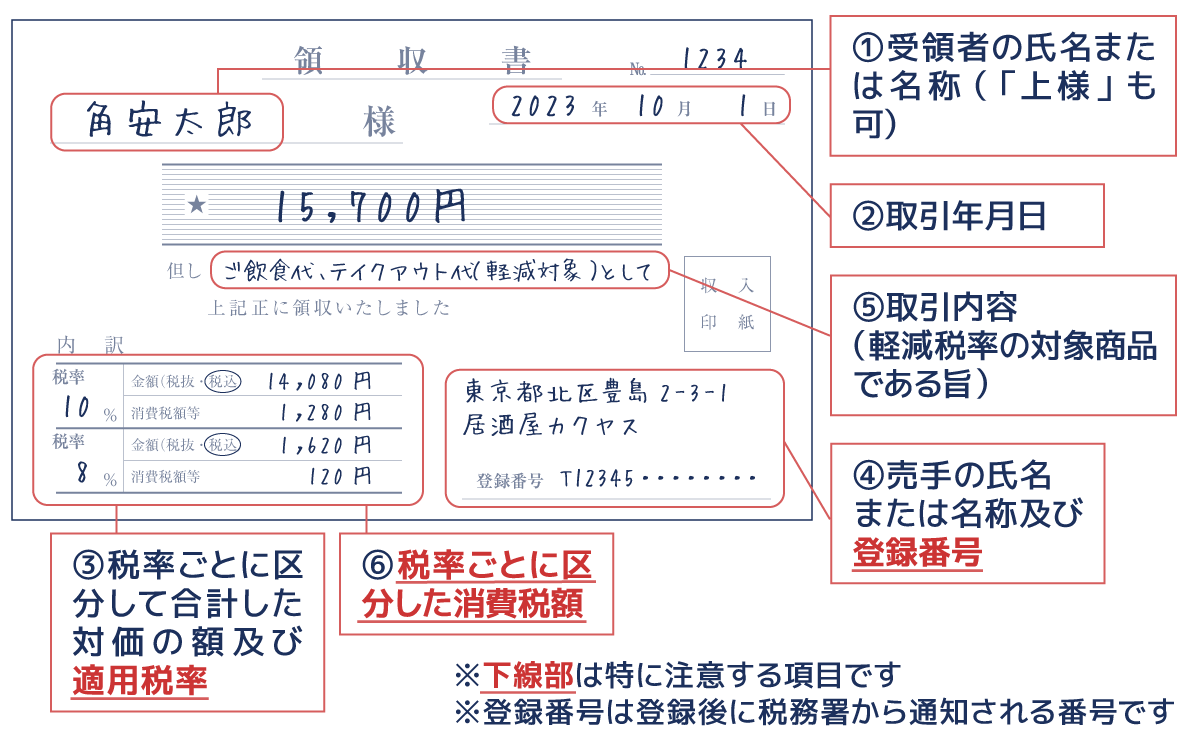
インボイス制度対応の領収書(適格請求書)を作成・確認する際、最も重要なのは法律で定められた記載項目を満たしているかどうかです。従来の区分記載請求書と比べ、発行事業者の識別番号や税額計算の明記が厳格化されました。まずは、国税庁適格請求書様式例をベースにした標準的なレイアウトを確認しましょう。
領 収 書No. 20260330-01 2026年3月30日株式会社 〇〇商事 御中 【⑥交付を受ける事業者の氏名・名称】 金額 ¥16,500 - (税込) 但し、事務用品代及び会議用飲食代として 上記正に領収いたしました【内訳・税率ごとの対価の額及び消費税額】
・10%対象金額:¥11,000(うち消費税額等:¥1,000)【④ ⑤】
・ 8%対象金額(※):¥5,500(うち消費税額等:¥407)【④ ⑤】
(※印は軽減税率対象品目)【③取引内容】 株式会社 メディアエステート【①発行者の氏名・名称】
東京都千代田区霞が関1-1-1
登録番号:T1234567890123【①登録番号Tから始まる13桁】
上記の適格請求書見本に示されている通り、絶対に外せない領収書必須記載事項6項目は以下の通りです。
1. 発行事業者の氏名又は名称及び登録番号:法人または個人事業主の屋号・名称に加え、「登録番号Tから始まる13桁」のコードを明記します。
2. 取引年月日:商品やサービスを提供し、現金を領収した正確な日付(西暦または和暦)を記載します。
3. 取引内容(軽減税率の対象品目である旨):品名やサービス内容を明記し、軽減税率(8%)対象品目がある場合は「※」などの記号を用いて判別できるように注記します。
4. 税率ごとに区分して合計した対価の額及び適用税率:10%対象と8%対象の税込(または税抜)合計額と、それぞれの適用税率を分けて記載します。
5. 税率ごとの消費税額及び適用税率:税率ごとに算出された消費税額を明示します。
6. 書類の交付を受ける事業者の氏名又は名称:支払側の法人名や屋号を省略せずに正式名称で記載します(※特定業種を除く)。
一般インボイスと簡易インボイスの要件比較|実務データと基準一覧
領収書には、すべての項目を網羅する「適格請求書(一般インボイス)」と、不特定多数を相手にする特定の業種にのみ交付が認められている「適格簡易請求書(簡易インボイス)」の2種類が存在します。両者の違いや免税事業者の発行物との差異を、以下の比較表にまとめました。
実務上、飲食店やタクシー、スーパーマーケットなどで発行されるレシートは、簡易インボイスレシート要件を満たしていれば、それ自体が正式な税務上の証憑書類として成立します。わざわざ手書きの領収書に書き直してもらう必要はありません。

