日本銀行の金融政策修正に伴い「金利のある世界」が本格化した日本において、老後資金づくりの見直しを進める現役世代が急増しています。そうしたなか、手堅い積立先として根強い知名度を誇るのが、JA共済(全国共済農業協同組合連合会)の年金共済「ライフロード」です。農業関係者に限らず一般の給与所得者も加入できる手軽さから、親世代の勧めや職場の付き合いで検討するケースが後を絶ちません。
しかし、インターネット上の掲示板やSNSでは「全然増えない」「途中で解約して大損した」「インフレに勝てない」といったネガティブな口コミが散見される一方で、「個人年金保険料控除の枠を埋めるには最適」「元本割れしない確実な防衛策」と評価する声もあり、評判は二極化しています。本稿では、最新の予定利率や返戻率のシミュレーション、税金や元本割れリスク、iDeCoや新NISAとの決定的な違いまで、現場取材と客観的データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】- 要点1:JA年金共済「ライフロード」は最低保証利率が付いた予定利率変動型だが、早期解約では大幅な元本割れを起こす。
- 要点2:最大の武器は「個人年金保険料控除」による確実な節税効果であり、単体の運用利回りだけで評価すると機会損失になりやすい。
- 要点3:新NISAやiDeCoとの併用が前提であり、流動性リスクを許容できる堅実派以外は安易な長期固定契約を避けるべきである。
【2026年最新】JA年金共済「ライフロード」の仕組みと予定利率の真実
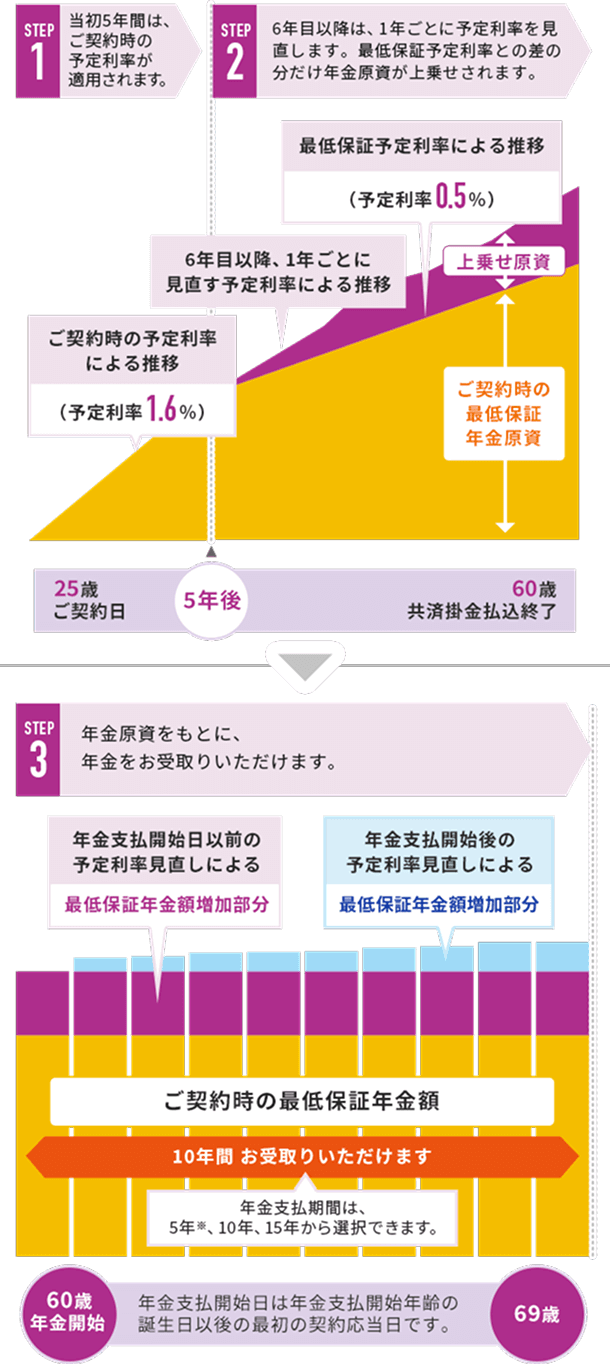
JA共済が取り扱う「予定利率変動型年金共済 ライフロード」の最大の特徴は、世の中の金利情勢に合わせて共済金額が見直される変動金利型を採用している点にあります。加入後一定期間(通常5年ごと)ごとに予定利率が見直される仕組みとなっており、市場金利が上昇した場合には受け取る年金額が増加する期待を持てる設計です。
公式資料によると、ライフロードには「最低保証予定利率」が設定されており、金利がどれほど下落してもあらかじめ決められた利率を下回ることはありません。しかし、ここで注意すべきは「予定利率=実際の利回りではない」という保険・共済商品特有の構造です。払い込んだ掛金全額が運用に回るわけではなく、共済契約の維持・管理に必要な経費(付加掛金)や保障関係費用があらかじめ差し引かれます。そのため、予定利率が見かけ上魅力的に見えても、実質的な利回り(返戻率)は公表される利率よりも一段低くなる点を見落としてはなりません。
「本当に得する?」利用者の評判とネットの生々しい反応を検証
ネット上のコミュニティや金融相談の現場に寄せられるJA年金共済 評判を精査すると、加入者の置かれた状況によって評価が完全に分かれている実態が浮かび上がります。
肯定的な意見として目立つのは、「銀行に預けておくだけなら、年末調整で税金が戻ってくるライフロードのほうが確実」「月々数千円から積み立てられ、無駄遣いを防ぐ強制貯蓄になった」という実利的な評価です。特に自営業者や堅実志向の会社員からは、節税メリットを享受しつつ元本を保全するツールとして重宝されています。
一方で、強い不満を訴える声の多くは「思っていたより増えない」「営業員の説明と違った」という運用成果に対する失望です。SNS上では「3年間積み立てたが急な出費で解約したら数十万円消えた」「インフレが続いているのに数十年固定されるのは割に合わない」といったJA共済 年金 ネットの反応が目立ちます。金融リテラシーの向上に伴い、株式インデックスファンド等とのリターン格差を実感した層からの厳しい視線が注がれています。

