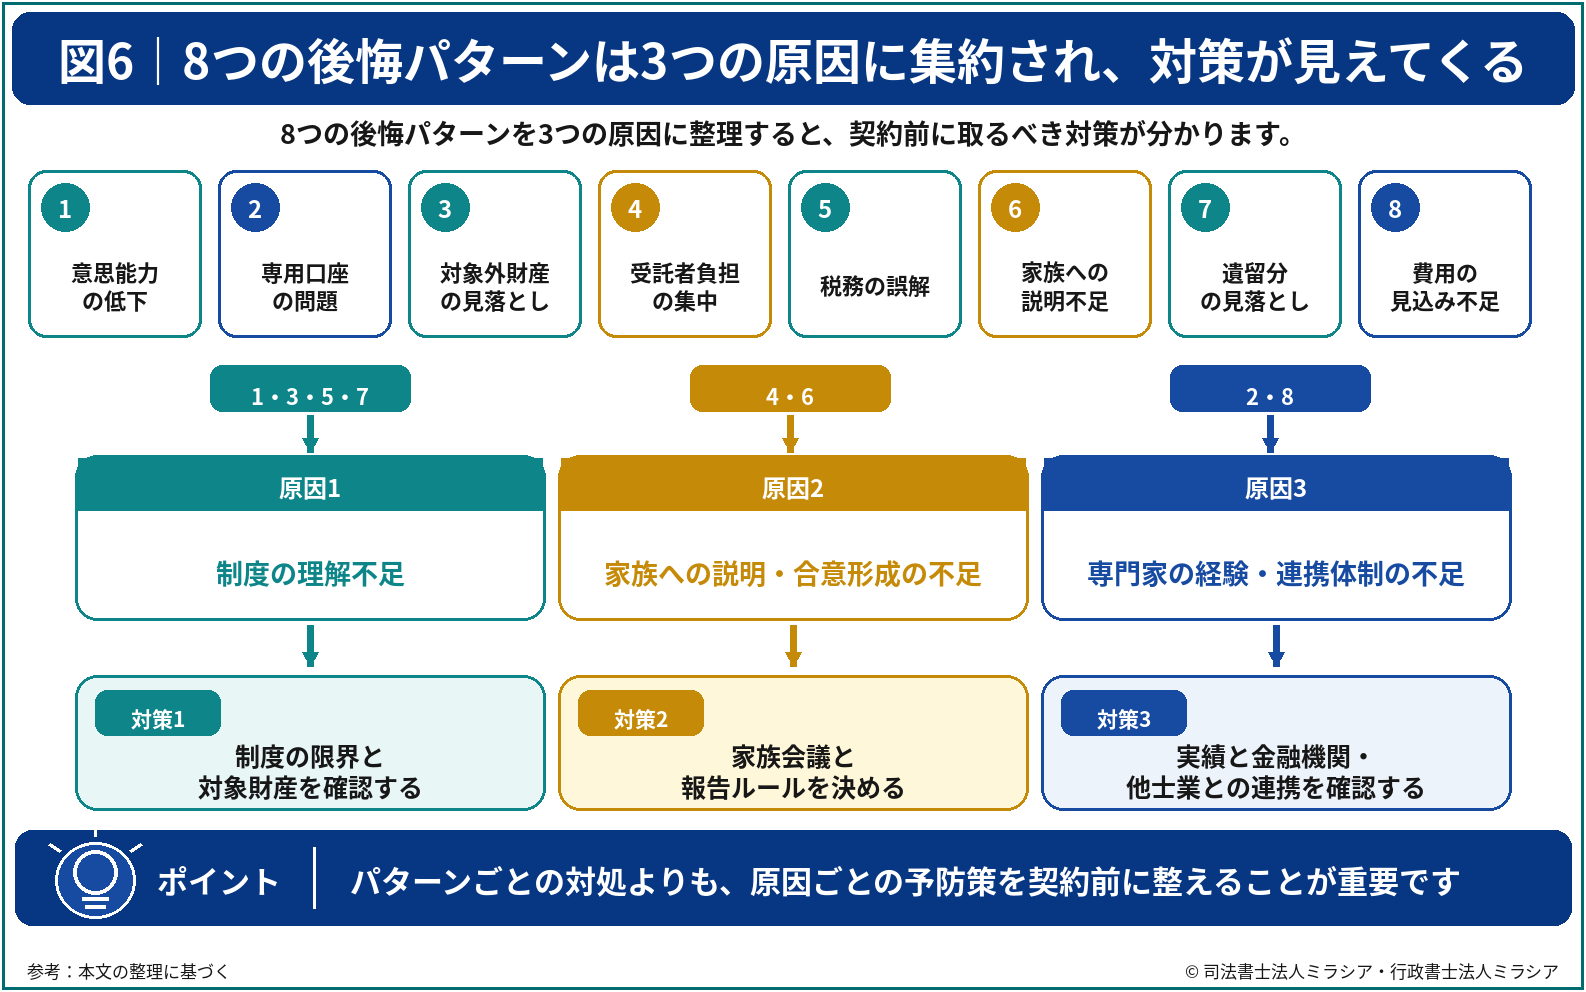
親の認知症に伴う資産凍結を防ぐ「切り札」として脚光を浴びた家族信託。しかし2026年を迎えた現在、現場からは「こんなはずではなかった」「家族の絆が修復不可能なほど壊れてしまった」という深刻な相談が急増しています。制度本来の自由度の高さが裏目に出て、親族間の激しい対立や予期せぬ巨額課税に直面するケースが後を絶ちません。
良かれと思って導入した仕組みが、なぜ泥沼のトラブルへと転落してしまうのか。法曹関係者や専門家への徹底取材、そして当事者たちが明かした生々しい実態から、契約前に必ず知っておくべき失敗の本質と回避策を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】- 要点1:家族信託の後悔は「兄弟間の情報非開示による不信感」と「信託税務・遺留分への配慮不足」が二大要因。
- 要点2:初期費用は50万〜150万円程度が相場であり、安易な格安プランやテンプレート契約が致命的な欠陥を生む。
- 要点3:認知症発症後では手遅れになるリスクがあり、成年後見制度との違いを理解した設計と信頼できる司法書士選びが必須。
【なぜ後悔が続出?】親族崩壊と税金の罠…失敗事例から判明した決定的な理由
自由な財産管理ができるというメリットばかりが強調されがちな家族信託ですが、実際の運用現場では設計ミスによる破綻が多発しています。相談現場に持ち込まれる失敗事例を精査すると、後悔を生み出す構造的な要因が見えてきます。
最も典型的なのは、受託者となった長男と、他の兄弟との間で勃発する金銭トラブルです。父親の判断能力があるうちに長男を受託者として信託契約を結んだものの、他の兄弟に契約内容を一切知らせていなかったケースでは、父親の施設入所後に実家を売却した段階で紛争が表面化します。「長男が親の財産を独り占めして勝手に売却した」「管理費用と称して私的に使い込んでいるのではないか」といった疑心暗鬼が生まれ、実の兄弟が弁護士を立てて法廷で争う事態に発展する事例が散見されます。
さらに深刻なのが、税務上の落とし穴による大損です。家族信託は節税対策の道具ではなく、財産管理の手法に過ぎません。それにもかかわらず、「信託すれば税金が浮く」という誤ったネット情報を鵜呑みにし、受益者と受託者の設計を誤った結果、想定外のみなし贈与税を課されるトラブルが頻発しています。また、信託財産から生じた不動産所得の赤字を他の所得と通算できない「損益通算の禁止」という税制上の制約を知らず、確定申告で予期せぬ追徴課税に青ざめるオーナーも少なくありません。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、当事者の手記には、華やかな広告の裏に隠された苦悩が生々しく綴られています。「親のために良かれと思って動いた結果、親族全員から敵視されるようになった」と語る50代男性の手記には、家族信託特有の孤独なプレッシャーが浮き彫りになっています。
「父が元気なうちに実家と預貯金を信託財産に設定しました。しかし、父の認知症が進むにつれて介護費用の支払いや実家の修繕など、すべての事務負担が受託者である私だけに集中しました。妹たちからは『通帳のコピーを毎月見せろ』『本当は父のお金をネコババしているんだろう』と罵倒され、精神的に限界を迎えました。契約時に信託監督人を置くか、家族全員で合意形成を図るべきでした」
法務現場の調査データによると、家族信託を巡る親族間トラブルの約7割が「契約締結時の共有不足」と「受託者に対する監視機能の欠如」に起因しています。契約書の作成自体は適法であっても、家族間の心理的納得感が置き去りにされたまま進行した契約は、親の判断能力喪失を機に一気に火種へと変わります。

