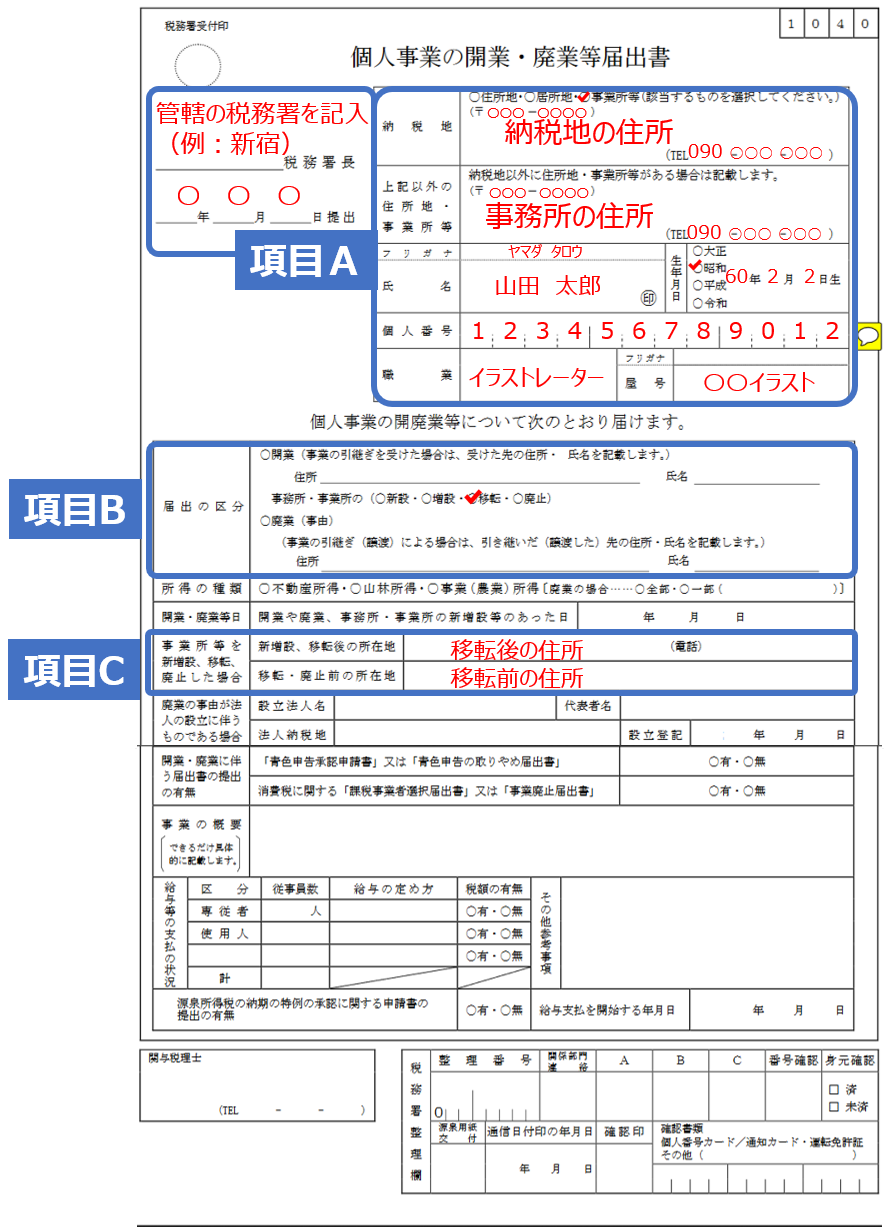
個人事業主やフリーランスが引っ越しをした際、「開業届をもう一度出し直す必要があるのか」「どの窓口にどんな書類を出すべきか」と迷う声は後を絶ちません。税務署への手続きは頻繁に行うものではないため、古い情報やネット上の誤解に惑わされて余計な書類を作成してしまうケースが頻発しています。
国税庁の行政手続き簡素化が進んだ現在、納税地の異動に関するルールは過去数年で大きく様変わりしました。無駄な手間を省き、トラブルなく事業拠点を移転させるために押さえておくべき正確な事実と実務の全体像を整理します。
📌 【この記事の重要ポイントまとめ】- 要点1:引っ越しに伴う「開業届の再提出」は原則不要であり、確定申告書の新住所記載やe-Taxで完結します。
- 要点2:かつて必須だった「納税地の異動届出書」は提出不要化されたものの、予定納税や屋号口座の変更など状況に応じた任意提出が有効です。
- 要点3:税務署だけでなく「都道府県税事務所」「インボイス登録」「銀行口座」の住所変更を怠ると実務上の重大な支障が生じます。
【2026年最新】開業届の住所変更に関する最新情報と詳細な解説をお届けします
個人事業主が引越しをして住所が変わった際、最も多い疑問が「開業届を再提出する必要があるのか」という点です。結論から述べると、「個人事業の開業・廃業等届出書(開業届)」を住所変更のために再提出する必要はありません。
国税庁の公式発表資料や現行法令に基づくと、個人の住所や事業所所在地が移転した場合の税務手続きは大幅に合理化されています。従来は引っ越し前の管轄税務署と引っ越し後の税務署の双方へ「所得税・消費税の納税地の異動等に関する届出書」を提出しなければならない時期もありましたが、法改正によって「異動後の確定申告書に新住所を記載して提出するだけ」で納税地の変更が自動処理される仕組みへ移行しました。
ただし、確定申告の時期を待たずに税務署からの通知物(予定納税の通知書や振替納税の案内)を新住所へ確実に届けたい場合や、金融機関での手続き上「異動の証明書類」を早期に手元へ残したい場合には、現在でも国税庁のWebサイトやe-Taxから「所得税・消費税の納税地の異動又は変更に関する届出書」を任意で提出することが推奨されています。自身の事業スケジュールに合わせて「確定申告で済ませるか」「事前に届出を出すか」を選択できるのが最新の運用ルールです。
噂の真偽を徹底検証|ネットの反応と「開業届の再提出」という誤解
SNSや知恵袋、個人ブログなどを調査すると、「引っ越したら新住所で開業届を出し直さなければペナルティを受ける」「旧住所で廃業届を出してから新住所で開業届を出すべき」といった誤った言説が散見されます。こうした不正確なノウハウが拡散された結果、確定申告シーズンを中心に「窓口で二重提出を指摘された」「余計な廃業手続きをしてしまい青色申告承認のステータスが狂いそうになった」といった混乱の声がネット上で上がっています。
なぜこのような誤解が定着してしまったのか、背景には税制改正の変遷と検索エンジンの古いアーカイブ記事が放置されている構造的な問題があります。
かつては税務署ごとに厳格な管轄意識があり、引っ越し前後の両税務署への書類提出が義務付けられていました。しかし、行政のデジタル庁主導によるDX推進とマイナンバーによる個人特定制度の定着に伴い、手続きは段階的に廃止・統合されています。「開業届を出し直す」という行為は、税務上は「事業を一度完全に畳んで新規に立ち上げた」と誤認されるリスクすら孕んでいるため、絶対に避けるべき誤った対応です。

