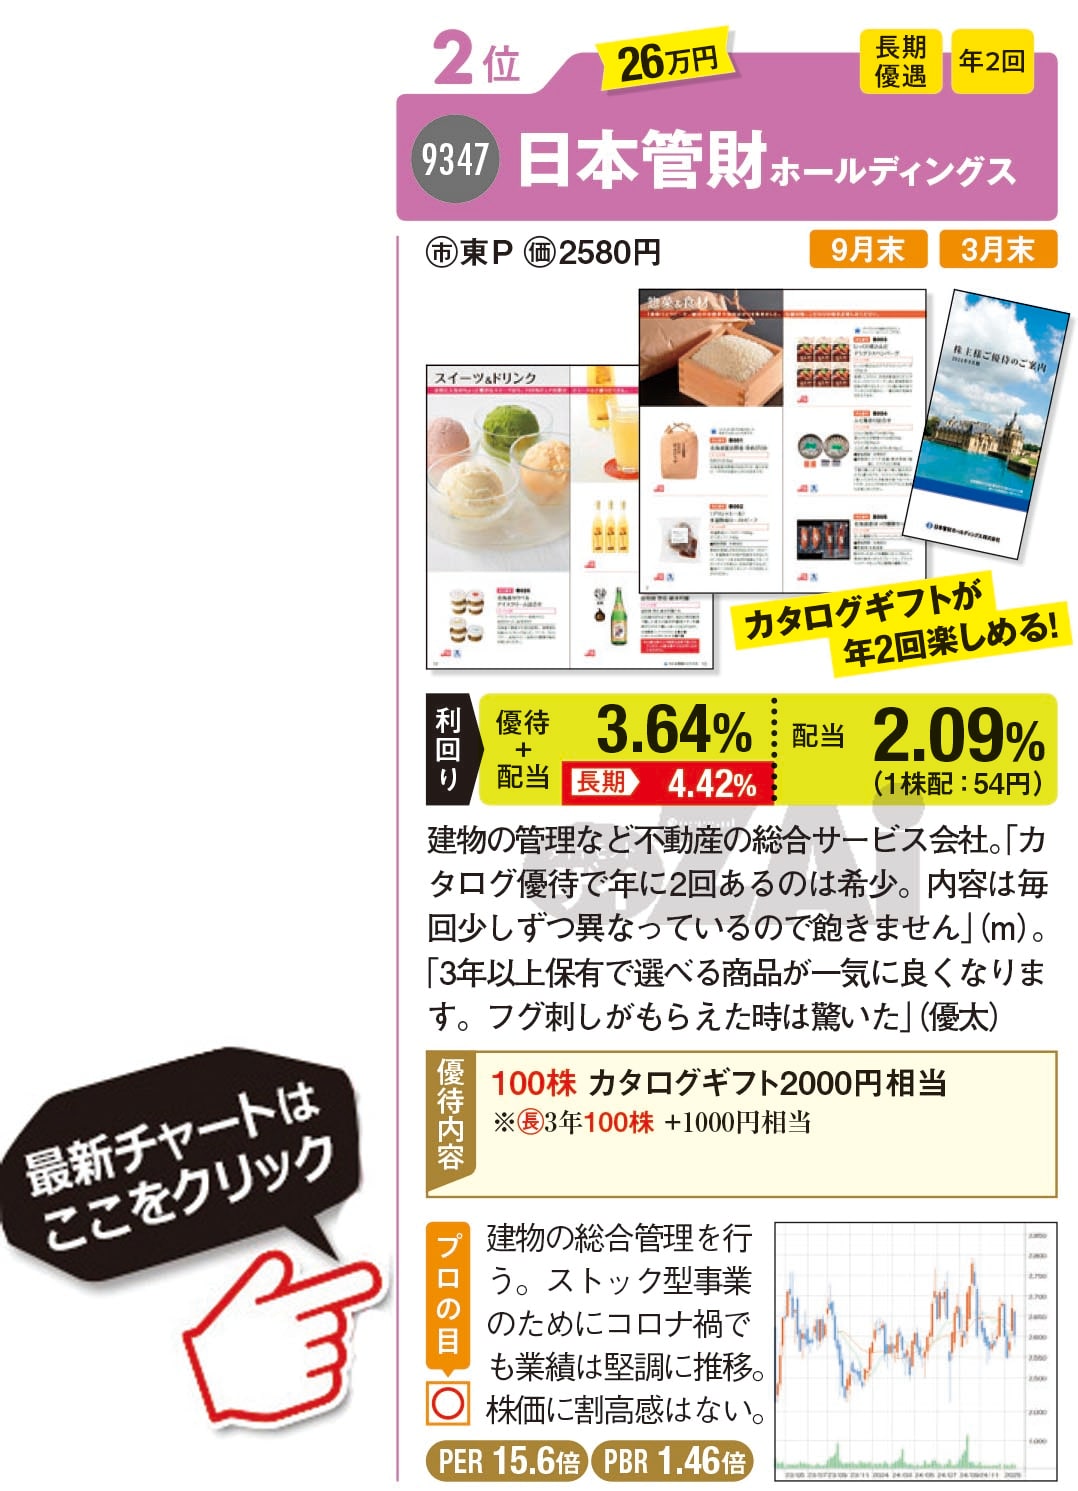
個人投資家から絶大な支持を集めてきた「カタログギフト株主優待」の市場勢力図が、大きな転換期を迎えています。かつて個人投資家の登竜門として君臨したオリックスの優待廃止や、KDDIによるポイント・体験型サービスへの移行など、長年親しまれてきた大型銘柄の制度変更が相次ぎました。
東京証券取引所主導のコーポレートガバナンス改革が進展するなか、株主還元の公平性を重視する企業と、個人株主のファン化を狙う企業との間で二極化が加速しています。本稿では、制度変更の深層を解き明かしつつ、2026年において真に実質利回りが高く保有価値のある銘柄群を徹底検証します。
📌 【この記事の重要ポイントまとめ】- 要点1:オリックスの完全廃止やKDDIの制度刷新以降、カタログギフト優待は「配当込み総合利回り」と「長期保有条件」を満たす実力派銘柄に厳格に選別されている。
- 要点2:企業の優待廃止・改悪の主因は、東証改革に伴う海外機関投資家への公平な還元(増配・自社株買い)へのシフトと、印刷・配送コストの高騰にある。
- 要点3:2026年はヒューリックなどの財務盤石企業やプレミアム優待倶楽部を賢く活用し、名目利回りに惑わされないポートフォリオ構築が勝敗を分ける。
なぜカタログギフト優待の改悪・廃止が相次ぐのか?東証改革の裏に潜む構造的要因
個人投資家に衝撃を与えたオリックス株主優待廃止経緯を振り返ると、同社は2026年3月期を最後に「ふるさと優待」を終了し、配当等による公平な利益還元へ集約しました。さらにKDDI株主優待カタログギフトも2026年以降、従来の冊子型グルメカタログからPontaポイントや地域体験型プログラムを選択する形式へとリニューアルされ、長期保有要件(1年以上など)が厳格化されました。
投資家を不安にさせる株主優待カタログギフト廃止理由およびカタログギフト優待改悪の背景には、主に3つの構造的要因が存在します。
第1に、外国人投資家や機関投資家からの「株主平等の原則」に基づく強い要請です。優待品を海外へ発送できない制約は、海外投資家にとって実質的な不公平を生みます。PBR1倍割れ是正を迫られる上場企業各社は、優待費用を配当金や自己株式取得へ振り向ける圧力を受けています。
第2に、物流コスト・原材料費・印刷費の急激な上昇です。カタログギフトの送付にかかる事務手数料や配送料は企業の利益を圧迫しており、優待維持コストが適正水準を超過するケースが目立っています。
第3に、優待クロス取引(つなぎ売り)によるコスト逃避への対抗策です。単なる権利確定日直前の買い付けを防ぐため、1年以上の継続保有を条件に設定する企業が急増しています。
【2026年最新】利回りと実用性で選ぶカタログギフト株主優待おすすめ徹底比較
相次ぐ制度見直しを経てなお、事業基盤が強固で魅力的な優待を維持している企業が存在します。ここではカタログギフト株主優待2026年最新のデータに基づき、総合利回りと安定性に優れた代表的銘柄を比較検証します。
カタログギフト優待利回りランキングの上位を狙う場合、単にカタログの表記額面だけでなく、配当利回りと合算した実質総合利回りを算出することが不可欠です。とりわけヒューリック株主優待カタログは、百貨店クオリティの上質なグルメ品が揃っており、優待族の間でも屈指の満足度を誇る高配当カタログギフト優待銘柄として確固たる地位を維持しています。

