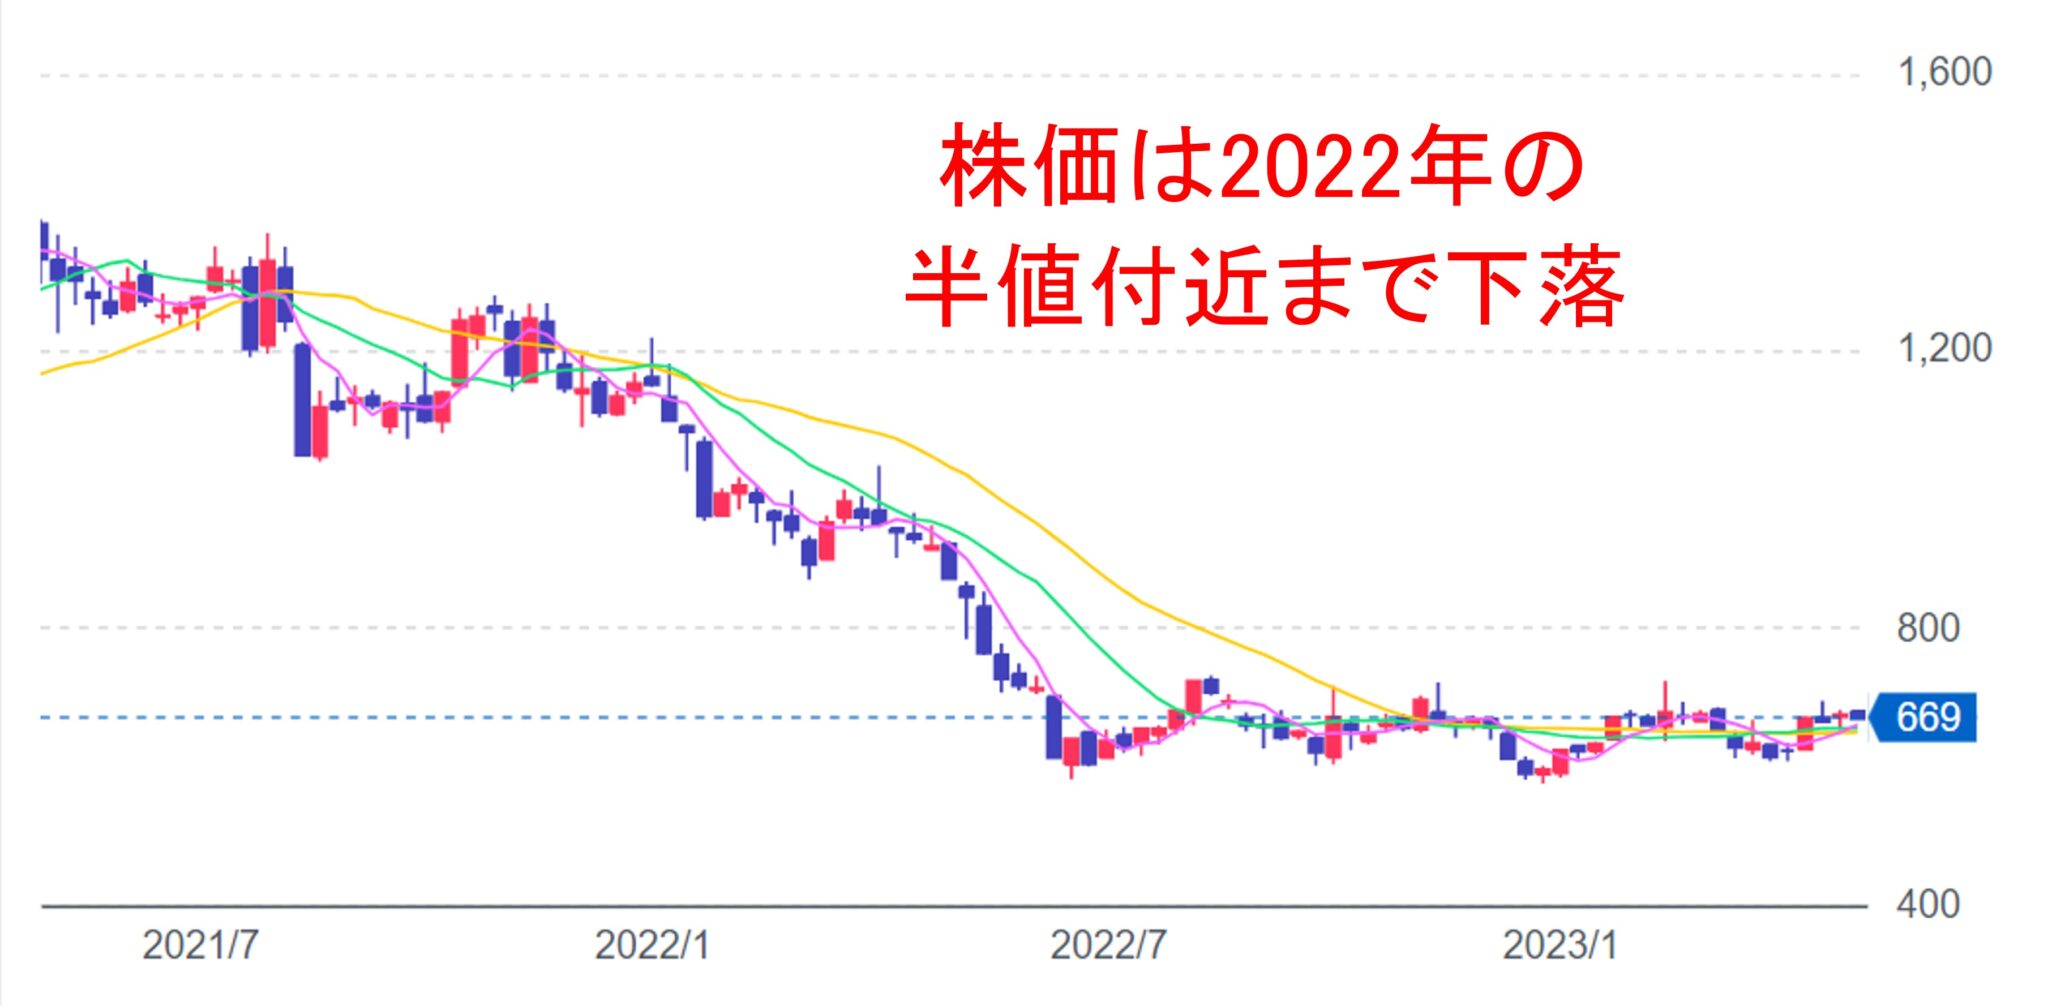
楽天 株価の乱高下が止まらない。かつて日本のECマーケットプレイスを制覇した巨人は今、自社回線網の構築に伴う天文学的な設備投資と、怒涛のごとく押し寄せる社債の償還期日という二大試練の真っ只中に置かれている。東京証券取引所の出来高ランキング上位の常連であり続けるその姿は、一進一退の攻防が続く現場の緊迫感を雄弁に物語る。
モバイル事業の赤字幅が縮小に向かい、ついに悲願である営業黒字化の背中が見え始めたのは事実だ。しかし、債券市場から漂う警戒感や主要子会社の新規上場・再編シナリオを巡り、現在の楽天 株価をどう評価すべきかについては、大手証券会社のアナリスト間でも真っ二つに意見が割れている。2026年現在の財務データと最前線の取材をもとに、市場が直面する真実を解き明かす。
モバイル単月黒字の真相:悲願達成か、それとも一時的な幻想か
契約者数の増加スピードとARPU(ユーザー平均収入)の上昇。この2つの車輪がようやく噛み合い始めた。プラチナバンドの本格運用開始に伴い、都市部での繋がりやすさは大幅に改善。格安SIMからの乗り換え組だけでなく、メイン回線として選択する層が着実に増えている。
ただし、手放しでの称賛は尚早だ。顧客獲得コスト(CAC)の抑制と解約率の低減は、依然として薄氷の上を踏む思いのバランス作業だ。通信キャリア大手3社による熾烈な価格追随策や、データ無制限プランの収益性については、市場から冷ややかな視線も投げかけられている。
2026年問題と社債リファイナンス:資金繰りの壁はどこまで崩れたか
投資家が最も固唾をのんで見守っているのが、2026年から2027年にかけてピークを迎える外債および国内債の償還スケジュールだ。高金利環境が定着したグローバル市場において、借換コストの上昇は避けられない。ドル建て債の発行利回りが高水準で推移する中、リファイナンスの成否が命運を握る。
社債市場での利回りは一部で高止まりしており、信用格付けの動向が株式市場にも直結する循環が生まれている。自社株買いや増資の噂が駆け巡るたびに株価が上下に大きく振れる現象は、市場参加者の神経が極限まで研ぎ澄まされている証拠だ。

