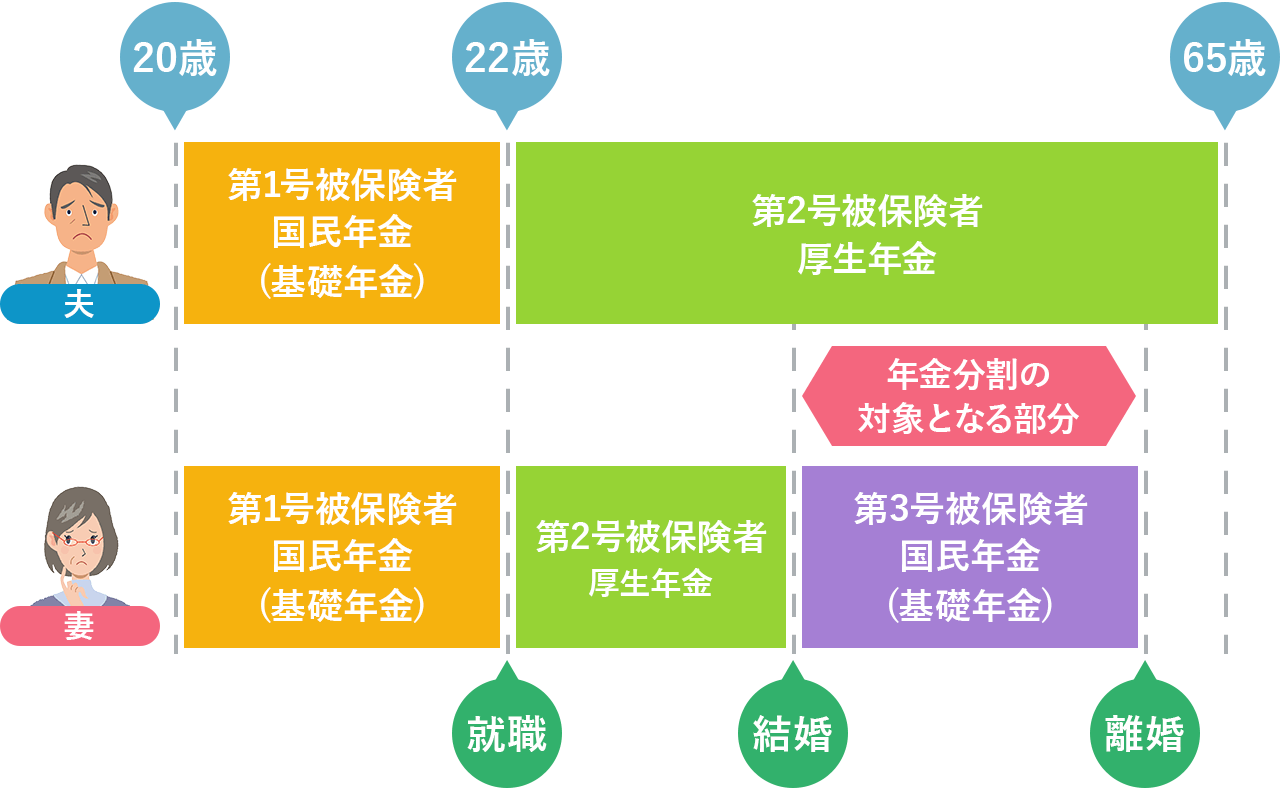
離婚協議において、財産分与と並んで注目されるのが「年金分割」です。「離婚すれば相手の年金の半分が自動的にもらえる」と信じ込み、老後資金の計画を立てていたところ、実際の振込予定額を知って愕然とするケースが現場で後を絶ちません。制度の仕組みを正しく理解していないと、生活設計が根底から崩れる危険性があります。
年金分割はすべての年金が対象になるわけではなく、婚姻期間中の厚生年金記録に限定されるなど複雑な法制度が絡み合っています。さらに、手続きには厳格なタイムリミットも存在します。制度の落とし穴や具体的な受給額の計算実態、後悔しないための防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:分割対象は「婚姻期間中の厚生年金の報酬比例部分」のみであり、相手の年金総額が半分もらえるわけではない。
- 要点2:離婚成立の翌日から「2年」を過ぎると請求権利が消滅するため、事前の「情報通知書」取得と初動が必須。
- 要点3:合意不要の「3号分割」と話し合いが必要な「合意分割」の適用条件を見極め、拒否された場合は速やかに調停・審判へ移行する。
「年金の半分がもらえる」は大誤解|年金分割の仕組みと対象範囲のリアル
ネット上の言説や相談現場で最も頻発しているのが、「離婚したら相手の受給年金の50%がそのまま自分の口座に振り込まれる」という誤解です。この認識は制度の構造上、完全に誤りです。
公的年金は「2階建て」構造になっており、1階部分の基礎年金(国民年金は年金分割の対象外)は分割の対象に含まれません。分割できるのは、会社員や公務員が加入する2階部分の「厚生年金(旧共済年金を含む)」の報酬比例部分のみです。さらに、対象期間は「婚姻期間中」に限定され、独身時代の記録や結婚前の積立分は一切考慮されません。
法律で定められた厚生年金の分割割合の上限は50%(按分割合0.5)です。これは「夫婦2人が婚姻期間中に納めた厚生年金保険料の総額(標準報酬総額)」を合算し、多い方から少ない方へ権利記録を分け与える仕組みを意味します。したがって、双方が同等の収入を得ていた共働き夫婦の場合、分割しても受給額がほとんど変わらない、あるいは相手から請求されるケースすら生じます。
「合意分割」と「3号分割」の決定的な違い|手続きルートを徹底比較
年金分割には「合意分割」と「3号分割」という2つの異なる制度が存在します。どちらの制度が適用されるかによって、相手の同意の要否や対象期間が大きく変わるため、正確な違いを把握しておく必要があります。
専業主婦(第3号被保険者)期間が2008年4月以降のみであれば、相手の署名や話し合いなしに、年金事務所で単独請求するだけで自動的に2分の1が分割されます。しかし、それ以前の婚姻期間がある場合や共働き期間が含まれる場合は、「合意分割」の手続きを踏まなければ過去の記録を分割できません。

