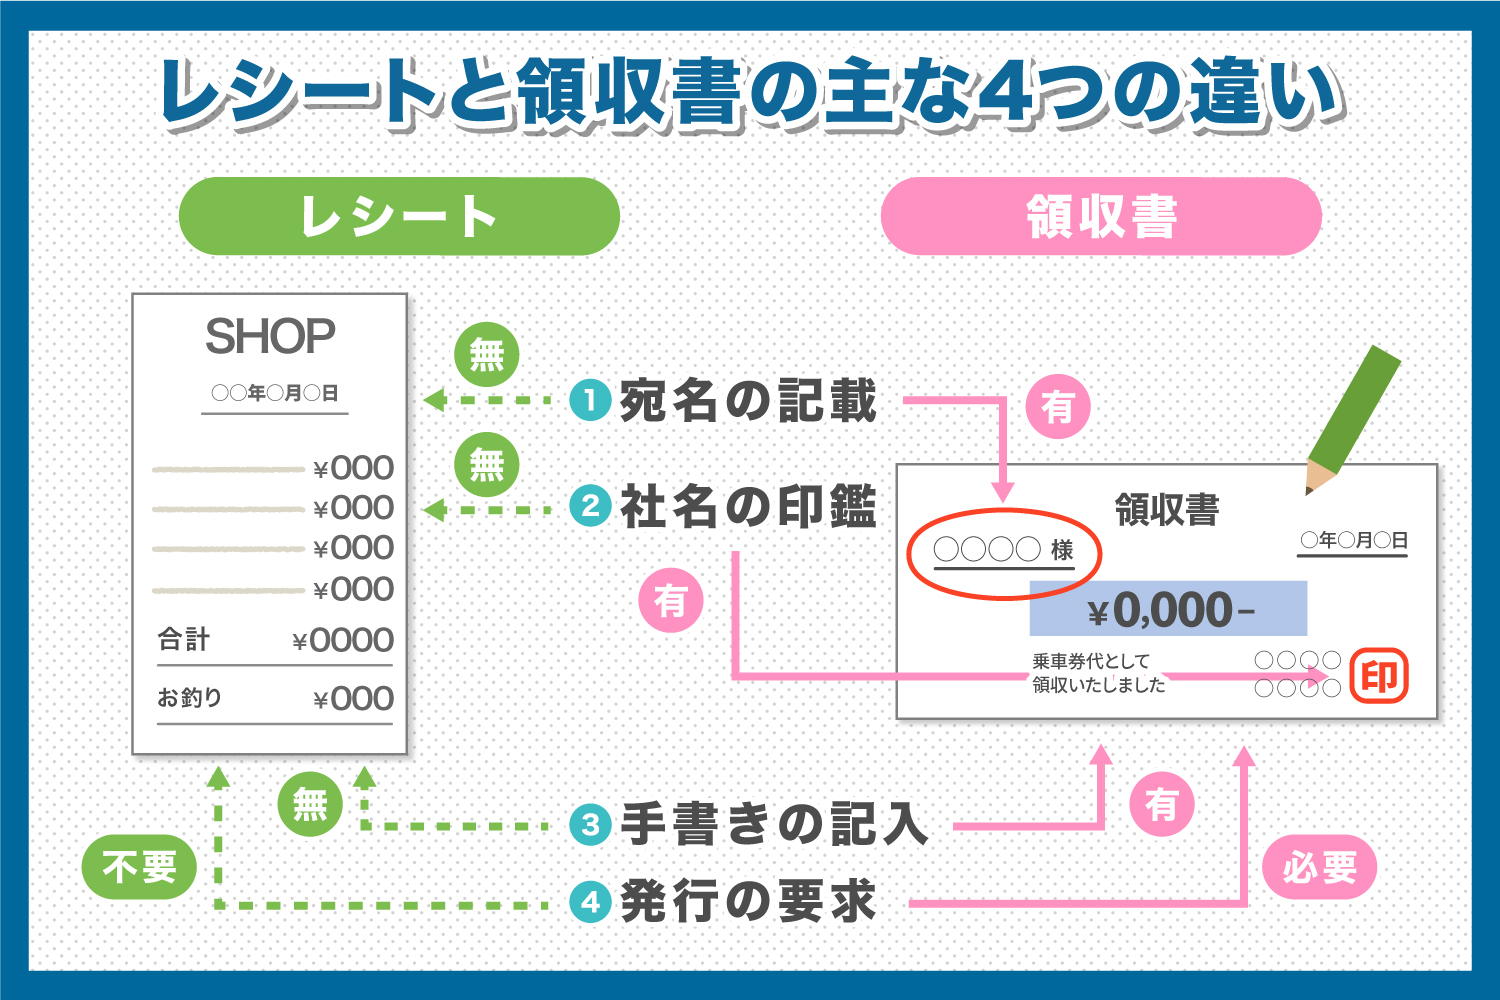
「会社や個人事業の経費にするなら、必ず手書きの領収書をもらわなければならない」――ビジネスの現場では長年、このような思い込みが常識のように語り継がれてきました。レジの前でわざわざ店員の手を止め、「宛名は株式会社〇〇、但し書きはお品代で」と手書き領収書の発行を頼む光景は、今なお日本の日常です。
しかし、2026年現在の税務実務やインボイス制度(適格請求書等保存方式)の定着、さらには電子帳簿保存法が完全に定着した現場において、その常識は完全に覆りつつあります。実は、税務調査において調査官が最も信頼を置き、証拠能力が高いと判断するのは「手書きの領収書」ではなく、詳細が機械印字された「レシート」です。両者の法的な位置づけや現場の実態を正確に理解していないと、無駄な手間を増やすばかりか、税務調査で経費計上を否認される重大なリスクすら招きかねません。
📌 【この記事の重要ポイントまとめ】- 要点1:税務調査において、品目が具体的に明記される「レシート」は手書き領収書よりも圧倒的に高い証拠能力を持つ。
- 要点2:インボイス制度下では、飲食・小売・タクシー等の特定業種において「宛名のない適格簡易請求書(レシート)」で問題なく仕入税額控除が可能。
- 要点3:但し書き「お品代」や宛名「上様」の手書き領収書は私的流用の疑いを持たれやすく、5万円以上の収入印紙貼り忘れなどのリスクも伴う。
【真相解明】「手書き領収書が安心」は過去の話?税務調査でレシートが圧倒的に有利な理由
長年ビジネスパーソンの間で信じられてきた「レシートは簡易的なもので、正式な証明には領収書が必要」という認識は、法律上も税務上も明確な誤解です。国税庁が定める税務調査の実務において、支払いを証明する書類に求められる本質は「代金の授受があった事実」と「事業に必要な支出であった具体的な内容」の2点に集約されます。
元国税調査官や現場の税理士への取材によると、調査の現場で最も警戒されるのは、内容が曖昧な手書き領収書です。手書きの領収書は、発行者が金額を改ざんしたり、私的な買い物を「お品代」として処理したりする余地が残るため、調査官はかえって疑いの目を向けます。一方で、POSレジから自動印字されるレシートは、購入日時(秒単位)、店舗名、レジ番号、購入した商品・サービス個々の品名や単価が完全に記録されており、後から偽造・改ざんすることが極めて困難です。
「何を買ったのか」がひと目で判別できるレシートこそ、業務関連性を証明する最強の客観的証拠となります。形式的な「領収証」という表題に法的な優位性はなく、記載情報の具体性と改ざん耐性において、税務調査におけるレシートの証拠能力は手書き領収書を大きく上回っています。
【徹底比較】領収書とレシートの項目別違い一覧表
領収書とレシートの機能的な違い、法的な取り扱い、実務上のメリット・デメリットを整理したのが以下の比較表です。

