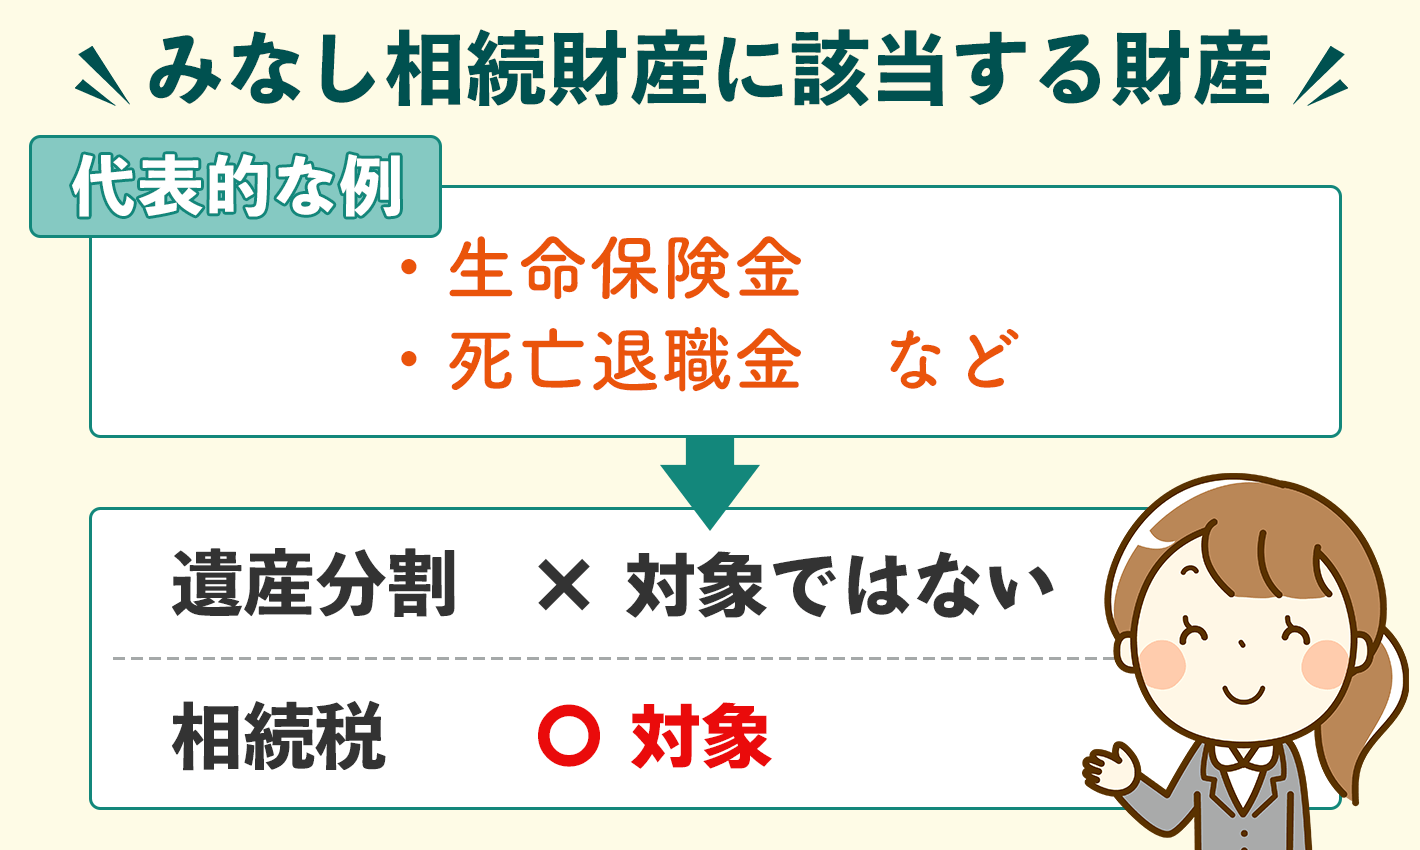
家族が亡くなった際、遺族の元へ真っ先に支払われる生命保険金や死亡退職金。これらは残された遺族の当面の生活を支える極めて大切な資金ですが、相続の手続きにおいて最もトラブルや誤解が生じやすい領域でもあります。「遺言書がないから全員で分けるべきではないか」「遺産分割協議書に記載が必要なのか」といった疑問を抱く方は少なくありません。
法律上、これらの財産は「本来の相続財産」とは明確に区別される「みなし相続財産」と呼ばれます。民法と税法で扱いが180度異なるため、正しい知識を持たないまま手続きを進めると、親族間での激しい衝突に発展したり、国税庁からの税務調査で追徴課税を受けたりする事態に直結します。2026年の最新税制環境と現場の実態を踏まえ、損をしないための非課税枠の計算から相続放棄時の注意点まで、その構造を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】- 要点1:生命保険金や死亡退職金は民法上の「受取人固有の財産」であり、原則として遺産分割協議の対象外となる。
- 要点2:税法上は「みなし相続財産」として課税対象になるが、「500万円 × 法定相続人の数」の非課税枠が適用される。
- 要点3:相続放棄をしても保険金自体は受け取れるが、非課税枠は使えなくなるため税務申告と家族間調整の設計が不可欠。
【徹底解説】みなし相続財産とは?生命保険金・死亡退職金が遺産分割の対象外になる驚きの理由
みなし相続財産とは、「亡くなった人が生前に所有していた財産ではないものの、死亡をきっかけに相続人が手に入れた財産」を指します。代表的なものが「生命保険金(死亡保険金)」と「死亡退職金」です。
ここで多くの人が直面する最大の疑問が、「なぜ遺族全員で均等に分ける遺産分割の対象にならないのか」という点です。その答えは、民法と相続税法における解釈の決定的な違いにあります。
民法上、生命保険金は被相続人(亡くなった人)が保険会社と結んだ契約に基づき、受取人に指定された人が直接取得する権利です。最高裁判所の判例(平成16年10月29日判決など)においても、「死亡保険金請求権は保険契約の効力発生と同時に受取人固有の財産となり、被相続人の遺産には属さない」と明確に判断されています。つまり、預貯金や不動産のように「遺産分割協議」で誰がいくらもらうかを話し合う必要がなく、指定された受取人が単独で全額を受け取る法的な権利を持っています。
しかし、税金の世界(相続税法第3条)では話が異なります。亡くなったことを原因として多額の経済的利益を得ている以上、実質的には遺産を引き継いだのと変わりません。もしこれを完全に非課税にしてしまえば、生前に預貯金をすべて保険金に変えて相続税をゼロにする租税回避が横行してしまいます。そのため、税法では「相続によって取得したとみなす」という法理を立て、相続税の課税対象として組み入れているのです。
本来の相続財産との決定的な違い|遺産分割・遺留分・放棄の比較一覧
相続の実務において最も混乱を招くのが、「本来の相続財産」「みなし相続財産」「みなし贈与財産」の法的な線引きです。実務上の取り扱いを比較表に整理しました。
このように、本来の相続財産との違いを理解しておくことは極めて重要です。特に注意すべきは「遺留分侵害額請求」との関係です。生命保険金は原則として遺留分の計算対象外ですが、最高裁の判例では「保険金の額が遺産総額の大半を占め、相続人間の公平を著しく害すると評価される特段の事情がある場合」には、例外的に特別受益として持ち戻しの対象になり得ると示されています。極端な偏りがある受取人指定は、激しい法廷闘争の火種となるリスクを孕んでいます。

