定年後も現役で意欲的に働き続けるシニアが増加する中、日本年金機構から突然届く「支給停止通知書」に困惑するケースが後を絶ちません。「長年保険料を納めてきたのに、働いているという理由だけで年金を削られるのは納得がいかない」という声は、就労現場や相談窓口でも頻繁に聞かれます。 働きながら年金を受け取る際に直面する「年金の支給停止額」とは、給与と厚生年金の合計額が一定の基準を超えた際にカットされる金額を指します。2026年現在の現行ルールにおける「支給停止基準額 50万円」の壁や減額の計算式、手取りを最大化するための働き方のポイントを整理しました。 📌 【この記事の重要ポイントまとめ】
- 要点1:年金の支給停止額とは、給与(総報酬月額相当額)と厚生年金(基本月額)の合計が「月額50万円」を超えた場合に減額される金額。
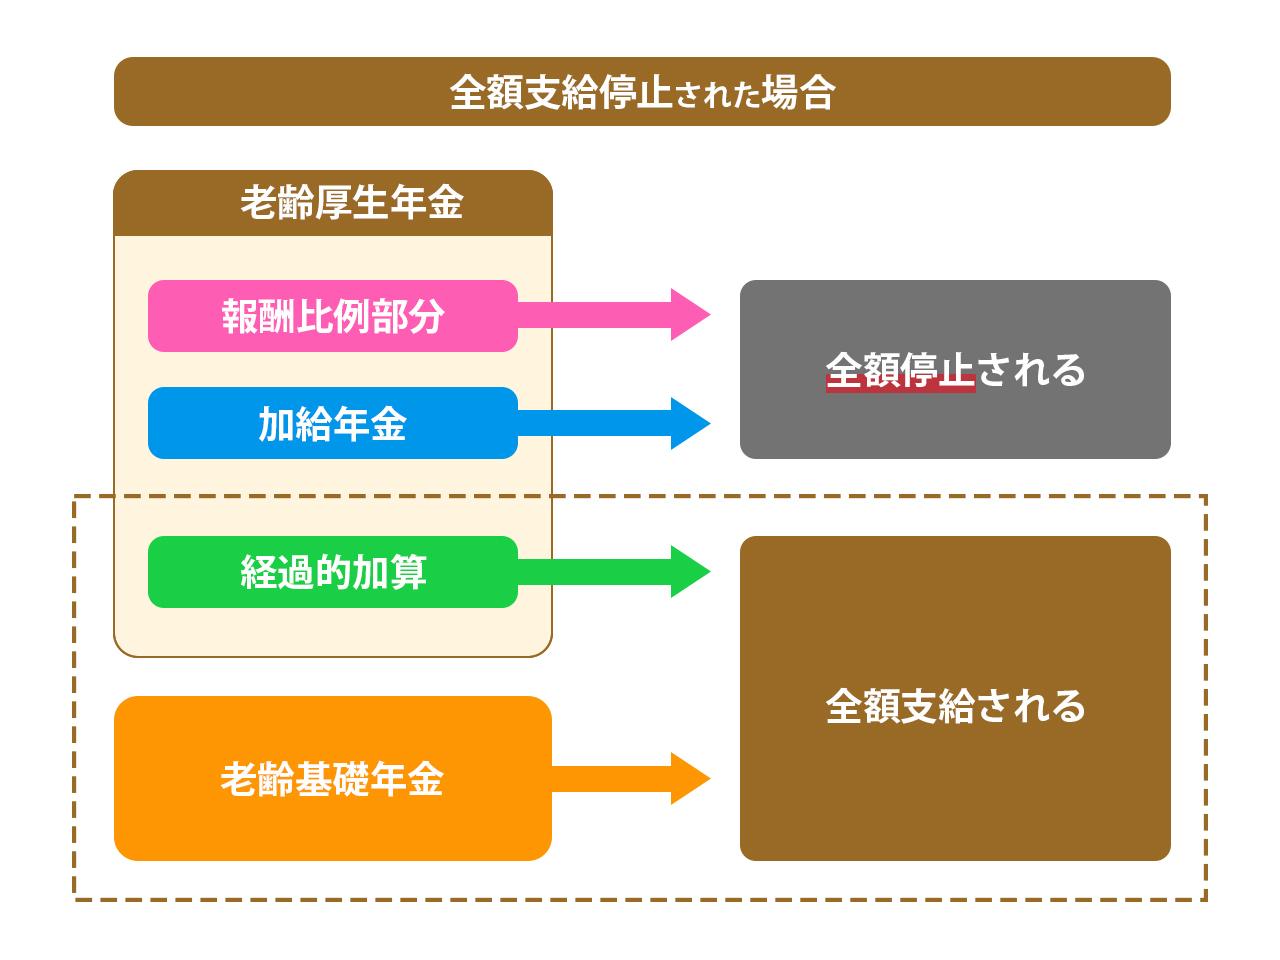
- 要点2:カット対象は「老齢厚生年金」のみであり、自営業の収入や「老齢基礎年金(国民年金)」はどれだけ稼いでも全額支給される。
- 要点3:繰り下げ受給の増額対象から停止分が除外される落とし穴や、2026年に向けた在職老齢年金制度の見直し動向を押さえることが不可欠。
年金の支給停止額とは?給与と年金の合計が「50万円」を超えるとカットされる仕組み
年金の支給停止額とは、在職老齢年金制度に基づき、働きながら受給する厚生年金の一部または全額が国によって支給停止(カット)される金額のことです。厚生労働省の統計によると、65歳以上の就業者数は高水準を維持しており、65歳以上で働きながら年金受給を選択するシニアにとって避けて通れない制度となっています。
支給停止が発生するかどうかの境界線となるのが「支給停止基準額 50万円」です(法律上の物価・賃金スライド改定により設定)。毎月の給与等と年金の合計が50万円以下であれば年金は全額受け取れますが、50万円を1円でも超えると、超過分の2分の1に相当する年金が毎月支給停止されます。
ここで重要なのは、対象となる年金の種類です。減額対象になるのは「老齢厚生年金(報酬比例部分)」のみであり、日本国内に住む全員に共通する「老齢基礎年金(国民年金部分)」は、どれだけ高い給与を得ていても1円もカットされません。
【早見表と計算式】支給停止額はどう算出される?総報酬月額相当額の求め方
支給停止額を正しく把握するためには、日本年金機構が用いる2つの独自数値を理解する必要があります。
- 基本月額:老齢厚生年金(報酬比例部分)の年間受給額 ÷ 12ヶ月
- 総報酬月額相当額:毎月の標準報酬月額 +(直近1年間の標準賞与額の合計 ÷ 12ヶ月)
具体的な年金 減額 計算式は以下の通りです。
【支給停止額(月額)の計算式】
(総報酬月額相当額 + 基本月額 - 50万円)÷ 2
計算結果が基本月額を下回っていれば差額が支給される「年金 一部停止」となり、支給停止額が基本月額を上回った場合は厚生年金が0円になる「年金 全額停止」となります。

