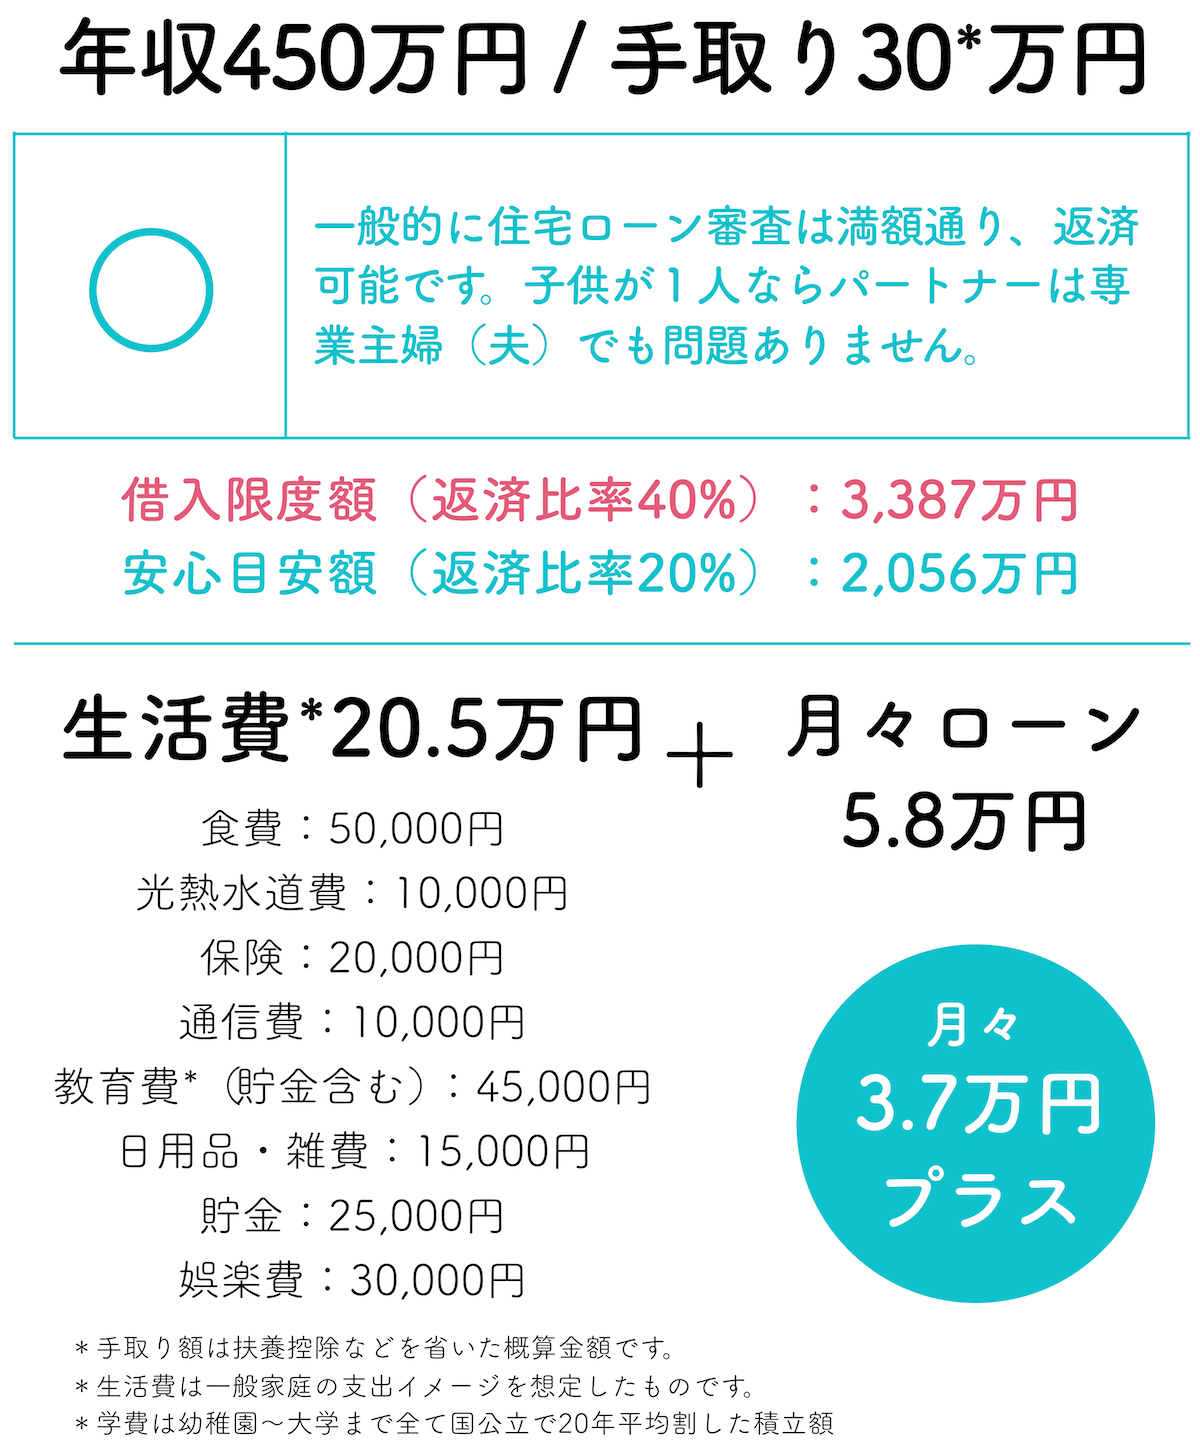
住宅ローンの借入を検討するとき、最初に知りたいのは「自分の年収でいくらまで借りられるのか」という数字だろう。特に年収450万円というラインは、日本の平均的な給与所得者像に近く、共働きか単独か、子どもがいるかいないかによって家計の余裕が大きく変わる分岐点でもある。金融機関の審査は通っても、その後の生活が苦しくなっては本末転倒だ。本記事では住宅ローンの借入可能額、月々返済額、審査通過のコツ、物件価格の適正水準までを、2026年時点の金利情勢と実務目線で掘り下げる。
📌 【この記事の重要ポイントまとめ】- 要点1:年収450万円で無理なく返せる借入額は2,500万〜3,200万円程度。返済比率25%以内が生活防衛の目安。
- 要点2:2026年は変動金利の上昇局面入りが意識され、借入可能額と毎月返済額の試算が従来よりシビアになっている。
- 要点3:審査通過の鍵は「年収そのもの」より「勤続年数・頭金・他借入・金融機関選び」。属性と借入額のバランスが合否を分ける。
【2026年最新】年収450万円で借りられる住宅ローンの現実的な上限
住宅ローンの借入可能額は金融機関によって差があるが、一般的な算出ロジックは「年収倍率」と「返済比率」の二段構えだ。年収450万円の場合、金融機関の机上審査で出てくる借入可能額の上限は5,500万〜6,500万円に達することもある。しかしこれは「審査が通る可能性がある額」であり、「無理なく返せる額」とは明確に異なる。
現場の住宅ローン担当者やファイナンシャルプランナーの見解を総合すると、年収450万円の世帯が生活を圧迫せず返済を続けられる借入額は2,500万円〜3,200万円が現実的なレンジだ。手取り年収は額面の75〜80%である約337万〜360万円。月々の手取り収入は28万〜30万円程度となり、ここから食費・光熱費・通信費・保険料・将来の教育費などを差し引くと、住宅ローンに回せる金額は自ずと限られてくる。
年収450万円の手取りと返済比率|毎月返済額はいくらにすべきか
住宅ローンの健全性を測る指標として広く使われるのが返済比率(年間返済額÷年収)だ。金融機関の審査基準では35%以内がひとつの目安とされるが、これは上限であり、実際に家計が安定するのは20%〜25%以内に収めた場合だ。
年収450万円で返済比率25%なら年間返済額は112.5万円、月々約9.4万円。20%なら月々7.5万円となる。2026年時点の民間金融機関の変動金利は0.4%台〜0.8%台が中心だが、固定金利の代表格であるフラット35は1.7%〜2.0%前後で推移しており、金利タイプによって借入可能額が大きく変わる。35年返済・ボーナス払いなしで試算すると、金利0.6%なら3,000万円の借入で月々約8.1万円、金利1.8%なら月々約9.7万円。金利が1%違うだけで総返済額に200万円以上の差が出る。
注目すべきは2026年の金利環境だ。日銀は2026年以降の金融正常化路線を継続しており、2026年には短期金利の追加引き上げが実施された。住宅ローン変動金利の基準となる短期プライムレートも連動して上昇しており、変動金利で借りる場合でも「金利上昇リスク」を織り込んだ返済計画が必須になった。固定金利型のフラット35は長期金利の影響を受け、2026年時点では1.7%〜2.1%程度のレンジで推移。かつての「変動0.3%、固定1.3%」時代と比べ、借り手に求められる目利き力は格段に上がっている。

