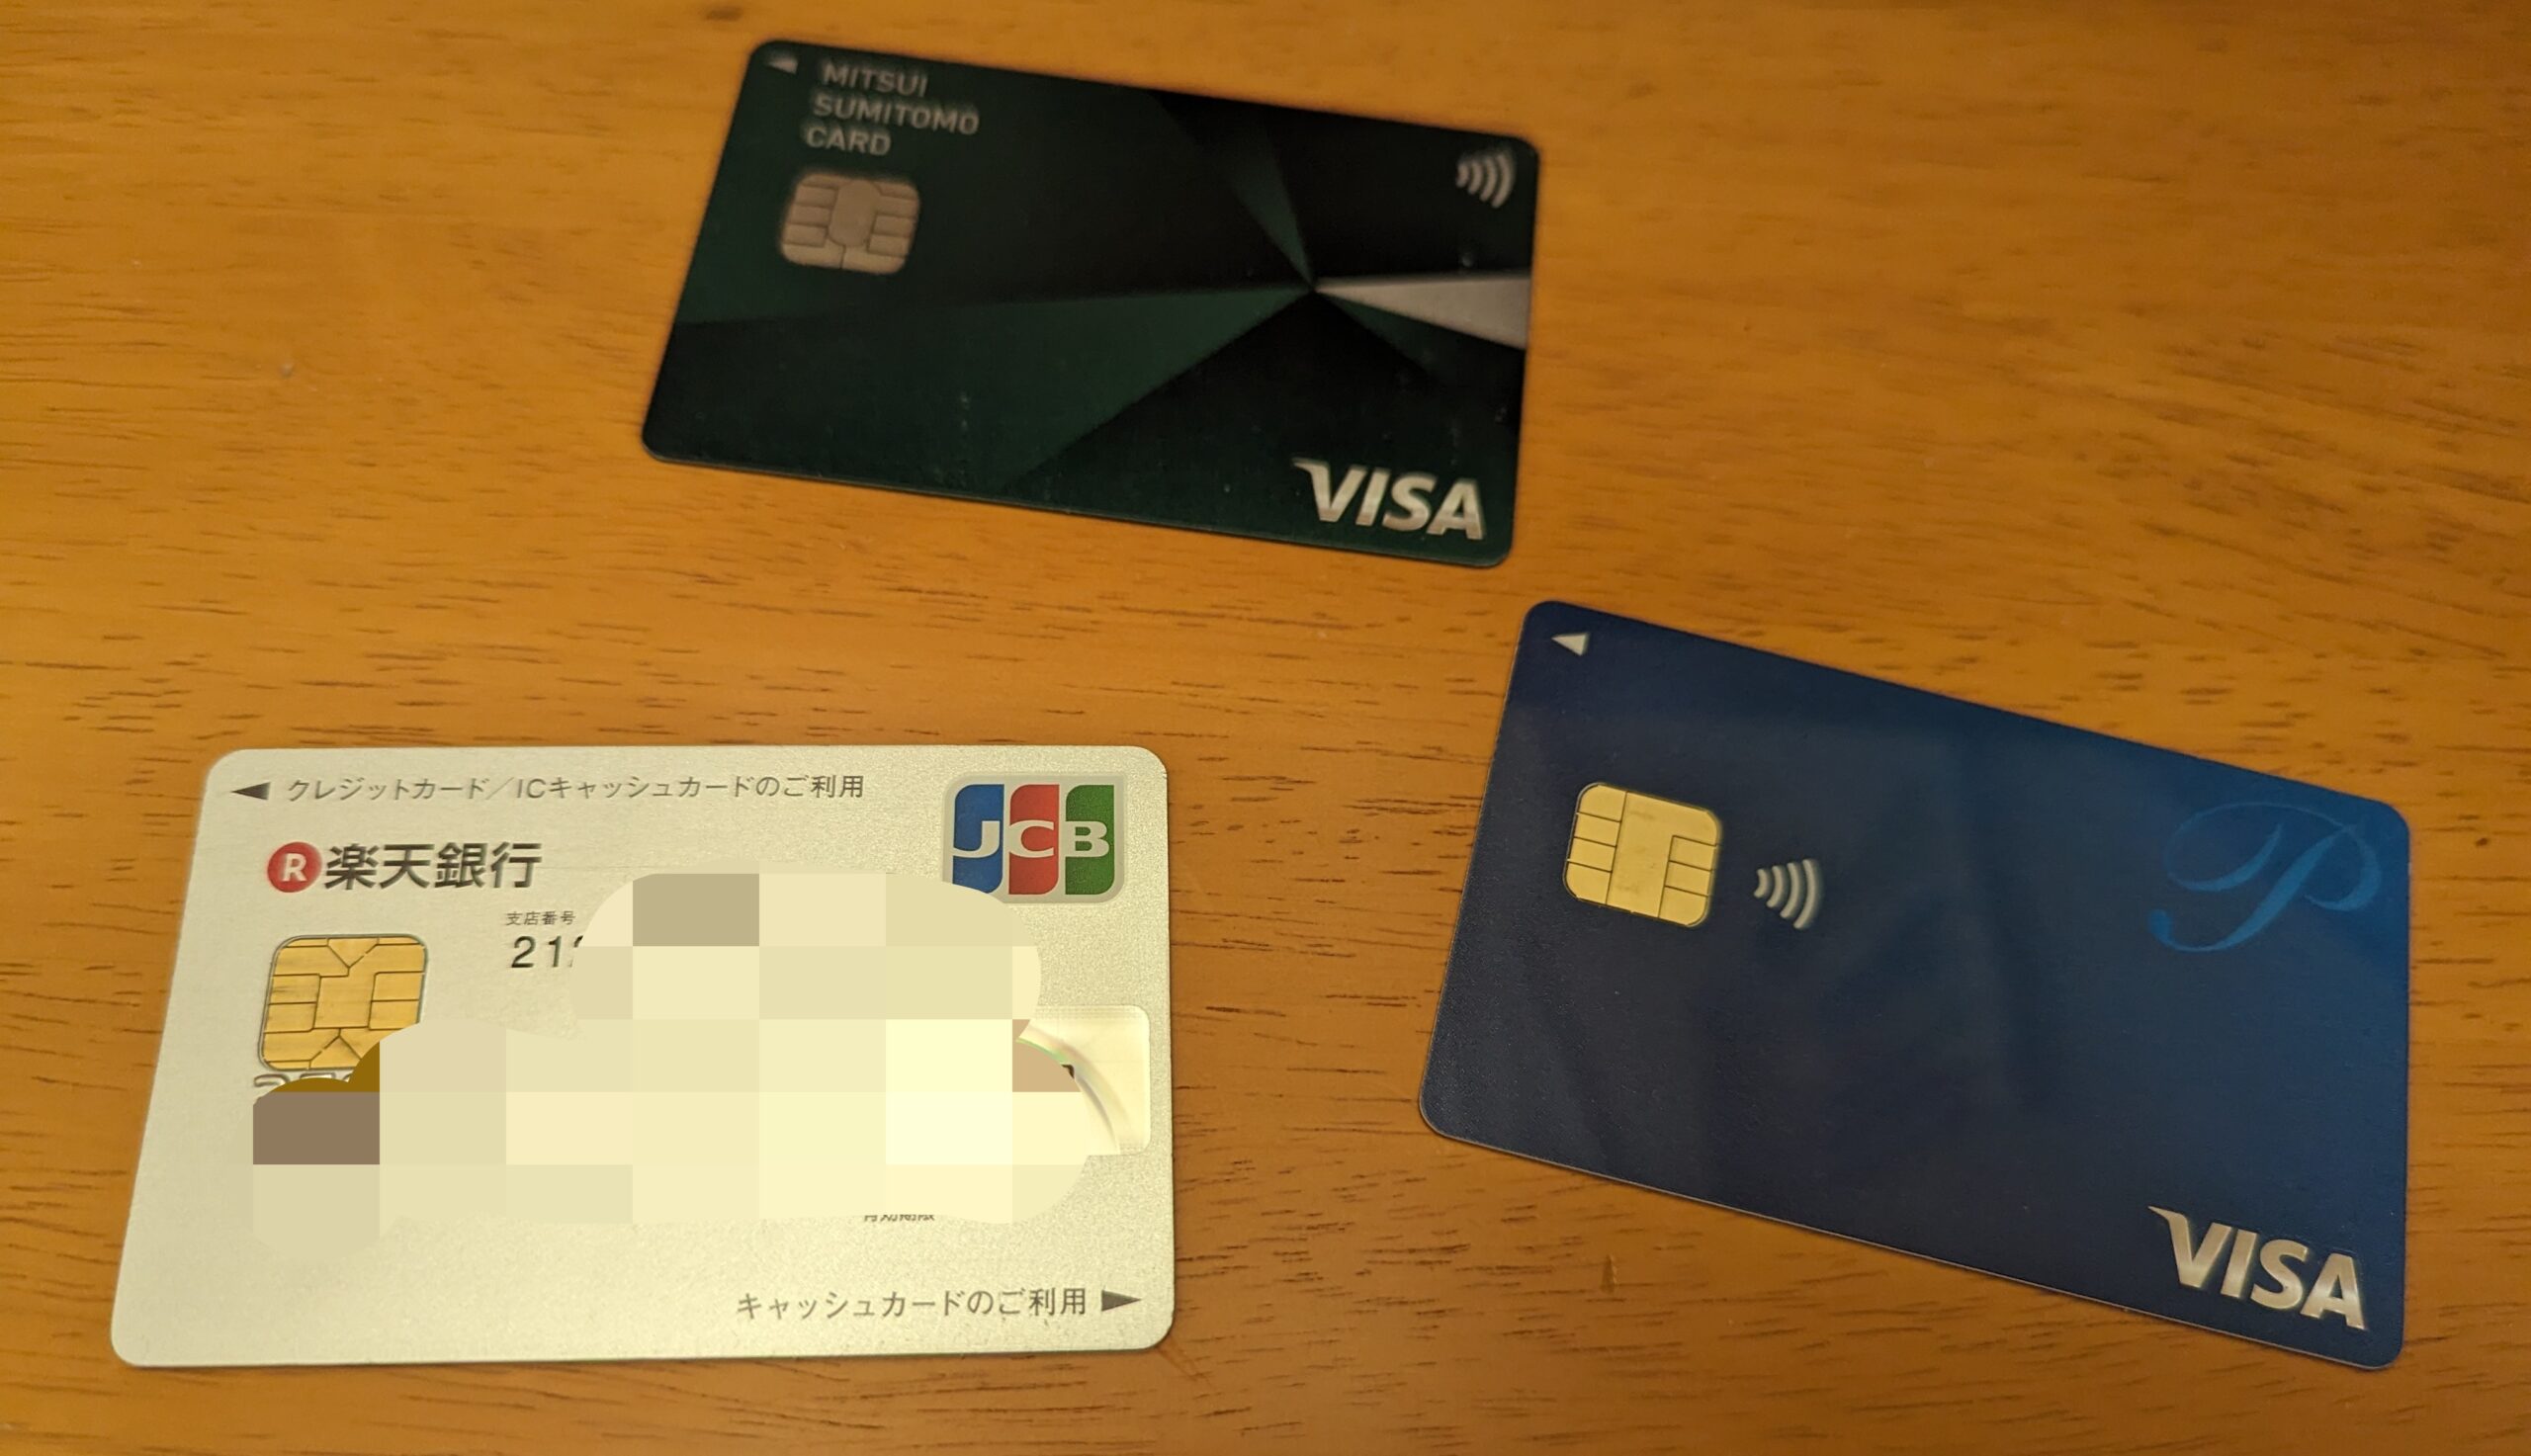
クレジットカードのポイント還元システムは複雑化の一途を辿っています。「ポイントの有効期限切れ」「交換手続きの煩雑さ」「期間限定ポイントの使い道に追われるストレス」に疲弊するユーザーの間で、長年にわたり独自の存在感を放ち続けているのがポケットカード株式会社が発行する「P-oneカード」です。最大の武器は、毎月のカード利用請求時に自動で1%分が差し引かれる極めてシンプルな割引システムにあります。
しかし、ネット上の「ポイント管理不要で最強」という評判を鵜呑みにして申し込むと、思わぬ落とし穴に直面します。特定利用分における割引対象外の条件や、姉妹カードとの仕様の違い、ETCカードにかかる手数料など、事前に把握しておくべき注意点が少なくありません。本稿では、2026年の最新金融動向を踏まえ、P-oneカードの実力、審査難易度、隠されたデメリット、そしてどのようなユーザーが選ぶべきなのかを徹底検証します。
📌 【この記事の重要ポイントまとめ】- 要点1:P-oneカード スタンダードは年会費永年無料で毎月の請求額から自動で1%割引され、ポイント失効リスクが完全ゼロ。
- 要点2:電子マネーチャージやETC利用、金券類など1%OFF対象外となる支払いが存在し、P-one Wizのようなリボ専用カードとの混同にも注意が必要。
- 要点3:審査難易度は信販系の中堅水準で間口は広い。ポイ活の手間を削減し、毎月の固定費や生活費を確実に圧縮したい堅実派に最適。
【自動1%OFFの仕組み】P-oneカード スタンダードが支持される本質的な強み
クレジットカード市場において、一般的なカードは「100円につき1ポイント付与(還元率1%)」といった形式を採ります。獲得したポイントは、後日専用サイトで商品券に交換したり、他社ポイントやマイルへ移行したりする能動的なアクションが求められます。しかし、国民生活センターや金融関連の調査データによると、付与されたポイントの約1割から2割が使われないまま有効期限を迎えて失効している実態が浮き彫りになっています。
この根本的なペインを解決したのがP-oneカード スタンダードの自動1%OFFの仕組みです。カードを利用した合計金額に対し、カード会社側が請求確定時に自動的に1%を割り引いて口座引き落としを行います。10万円の利用があれば、請求額は自動的に9万9,000円となります。ポイントという中間媒体を一切介さないため、ポイントの有効期限を気にする必要も、使い道のない端数ポイントに悩まされることもありません。
毎月の電気代、ガス代、水道代といった公共料金をはじめ、携帯電話料金、国民年金保険料、スーパーやドラッグストアでの日用品購入に至るまで、生活インフラの支払いを集約するだけで、半永久的に「生活費全般が1%引き」になる構造が完成します。ポイントサイトの改悪や交換レートの変動に振り回されない堅牢な利便性こそが、本カードの根幹をなす価値です。
【徹底比較】2026年主要クレジットカードとの性能差と客観データ検証
他社が発行する人気高還元カードとP-oneカード スタンダードのスペックを客観的な指標で比較検証します。
比較データから明らかな通り、楽天カードをはじめとする多くの流通系・銀行系カードが「公共料金のポイント還元率を0.2%〜0.5%へ大幅に引き下げた」なかで、P-oneカード スタンダードは公共料金に対しても満額の1%割引を維持しています。電気代やガス代が高止まりを続ける近年の家計環境において、この仕様差は年間数千円単位の差となって現れます。

