誰でも手軽に発行できるVisaプリペイドカードとして若年層を中心に圧倒的な支持を集める「バンドルカード」。スマホ決済のデファクトスタンダードとなった「PayPay」と組み合わせて使いたいと考えるユーザーは後を絶ちません。しかし、ネット上では「PayPayに登録できない」「支払いに使えない」といった困惑の声も散見されます。
果たして2026年現在の環境において、バンドルカードはPayPayでどのように利用できるのか。本稿では、決済の仕組み、3Dセキュア(本人認証)の仕様、後払い機能「ポチっとチャージ」を絡めた実質的な後払い決済の可否まで、現場の検証データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:バンドルカードからPayPay残高への直接チャージは不可だが、「支払い方法」としてのクレジットカード紐付け決済は可能。
- 要点2:「使えない」と誤解される最大の要因は、残高チャージの非対応、3Dセキュア未設定、他社カード特有の利用上限制限にある。
- 要点3:ポチっとチャージを活用した疑似後払いは便利だが、手数料率を考慮した計画的な出口戦略が不可欠である。
【2026年最新仕様】バンドルカードはPayPayに登録・チャージできるのか?
結論から整理すると、PayPayの残高へバンドルカードから直接チャージすることはできません。PayPay残高へチャージ可能な手段は、銀行口座、PayPayカード、セブン銀行・ローソン銀行ATMからの現金チャージ等に限定されているためです。この仕様を知らずにチャージを試みたユーザーが「連携できない」と誤認するケースが多発しています。
一方で、PayPayアプリの「クレジットカード決済の支払い元」としてバンドルカードを紐付けることは可能です。バーチャルカードであってもリアルカードであっても、Visaブランドのカードとしてアプリ内に登録し、街のQRコード決済時にバンドルカードの残高から即時引き落とす形で支払いを完了させられます。
かつて懸念されたPayPayにおける他社クレジットカードの利用制限に関する議論ですが、現行の運用仕様においても本人認証サービス(3Dセキュア)を通過したカードであれば決済手段として継続利用できます。バンドルカード側もすでに3Dセキュア(本人認証サービス)に対応しているため、適切な設定を行えば問題なくレジでの決済に活用できます。
噂の真偽を徹底検証|「バンドルカードがPayPayで使えない」と言われる4つの理由
ネット上のQ&AサイトやSNSで「使えなくなった」と投稿される背景には、明確な構造的要因が存在します。主に以下の4つのパターンに集約されます。
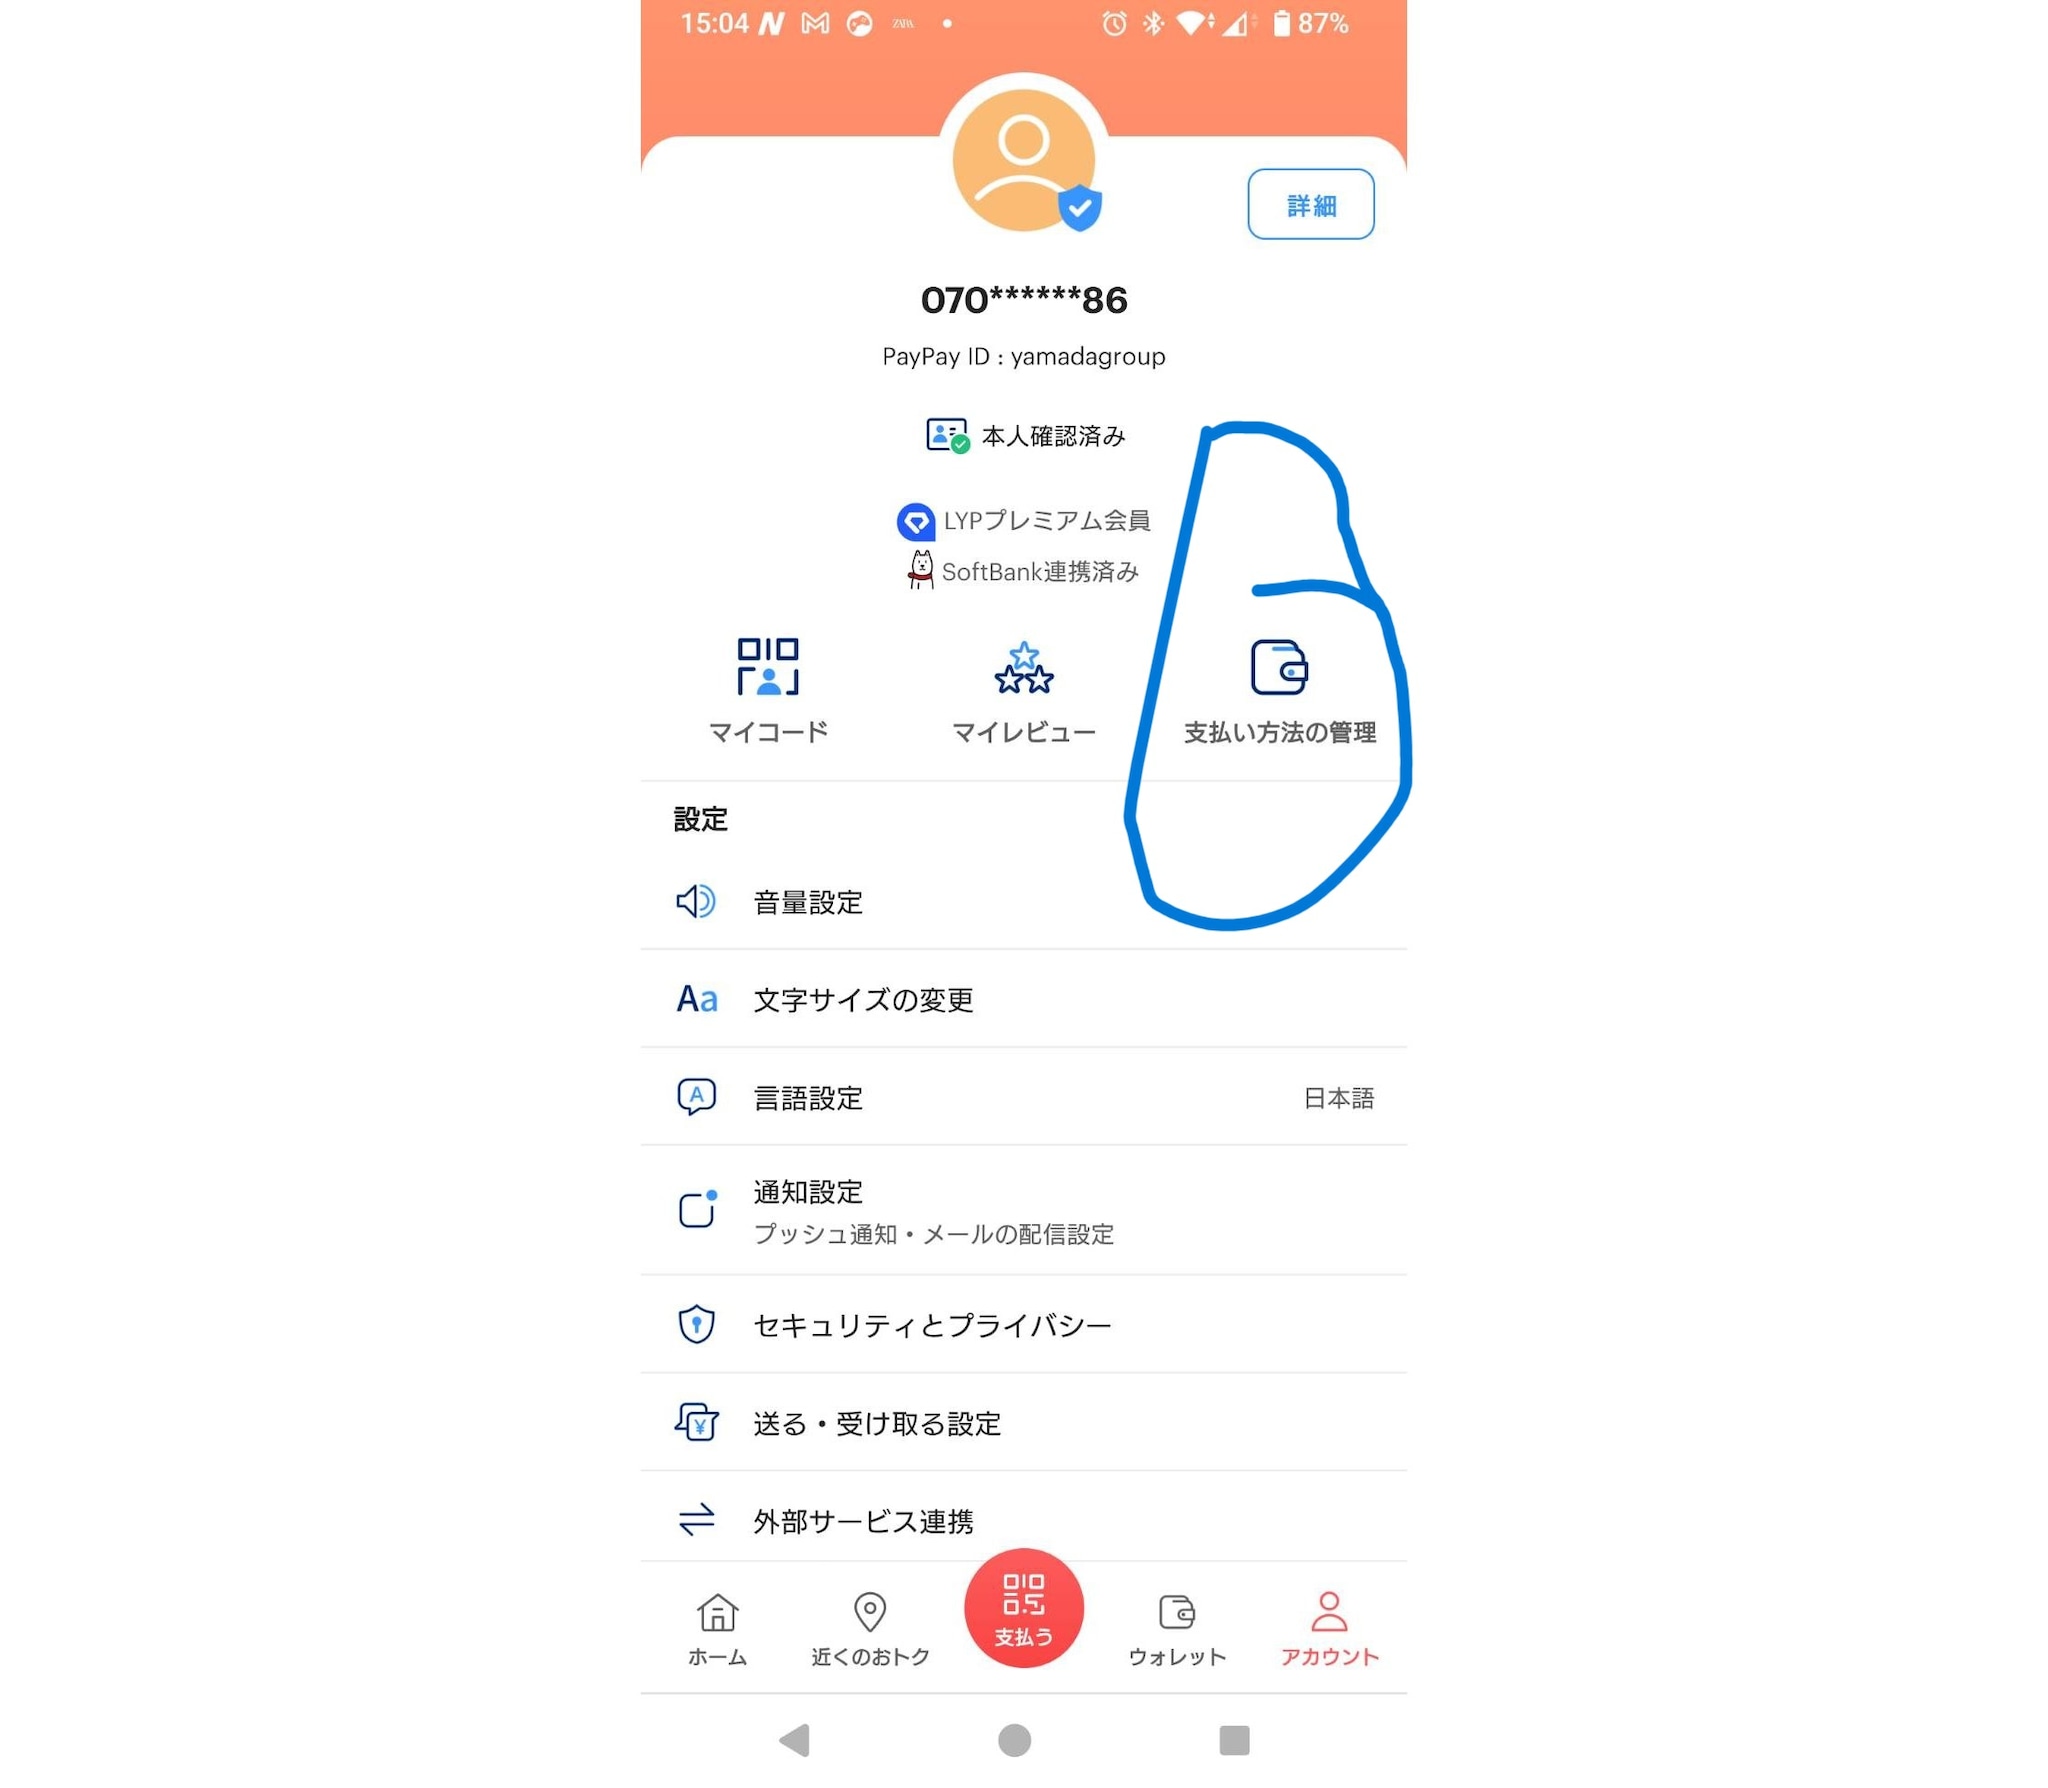
第1の理由は、前述の「残高チャージと支払い方法の混同」です。PayPayアプリの「チャージ」ボタンからバンドルカードを選ぼうとしても選択肢に現れません。利用する際は「アカウント」>「支払い方法の管理」からカードを登録し、支払い時にそのカードを選択する必要があります。
第2の理由は、3Dセキュア(本人認証)の未完了です。PayPayでは不正利用防止の観点からセキュリティ基準が厳格化されており、本人認証が完了していない他社クレジットカードには極めて厳しい決済上限(過去24時間および過去30日で5,000円まで)が課されるか、店舗によっては決済自体が弾かれます。バンドルカードアプリ内で認証コードを受け取り、PayPay側で本人認証を済ませていない場合、エラーの原因となります。
第3の理由は、PayPay側の他社クレジットカード利用上限枠です。本人認証を完了させた場合でも、PayPayカード以外のクレジットカードには「過去24時間で2万円、過去30日間で5万円」という利用制限枠が設定されています。高額な家電の購入やまとめ買いを行おうとすると、バンドルカードの残高が十分であってもPayPay側でブロックされます。
第4の理由は、バンドルカード自体の残高不足および後払い審査の影響です。バンドルカードはプリペイドカードであるため、決済金額以上の残高がチャージされていなければ当然エラーとなります。また、「ポチっとチャージ」による後払い枠が利用上限に達している、あるいは支払期日遅延によってカード自体に一時的な利用制限がかかっているケースも少なくありません。

