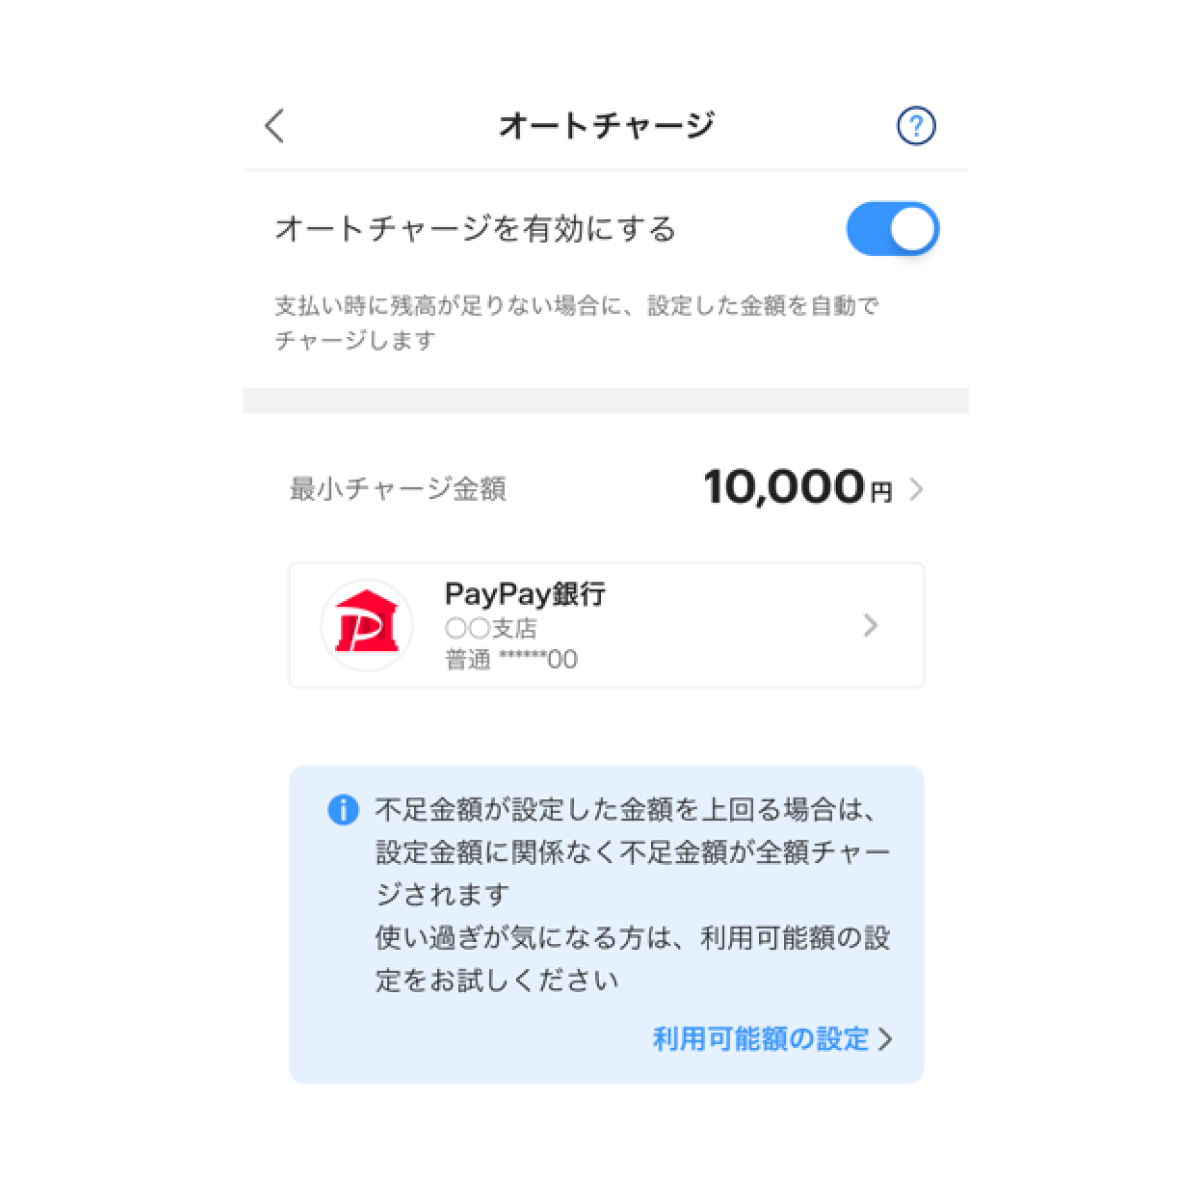
買い物の会計時、レジ前で「PayPay残高が足りない」と焦った経験を持つ人は少なくありません。そのストレスを瞬時に解消する機能として普及しているのが「PayPayオートチャージ」です。支払いの際に設定金額を下回ると、登録した銀行口座やPayPayカードから自動で資金が補填されるため、残高不足による決済エラーを完全に回避できます。
しかし、利便性の高さの裏側で「身に覚えのないタイミングで勝手にチャージされた」「使いすぎて家計管理が崩れた」といった戸惑いの声や、セキュリティ上の危険性を不安視する声も根強く存在します。2026年現在の最新仕様に基づき、オートチャージの仕組み、メリットとデメリット、クレカ・口座別のポイント還元率の違い、そして安全に使いこなすための設定・解除手順までを徹底検証します。
📌 【この記事の重要ポイントまとめ】- 要点1:オートチャージは決済時に「判定金額」を下回った瞬間、指定した「チャージ金額」が即座に入金される自動決済機能
- 要点2:「勝手にチャージされる」と感じる主因は判定金額の設定ミスや定期支払いの発生であり、不正利用やシステムバグではないケースが大半
- 要点3:ポイント還元率を最大化できるのはPayPayカード連携のみであり、使いすぎ防止には上限設定と本人確認の徹底が不可欠
【2026年最新】PayPayオートチャージの仕組みと基礎知識|残高不足を防ぐ自動決済の構造
PayPayのオートチャージとは、決済を行う瞬間にPayPay残高が事前に設定した「判定金額」を下回っていた場合、指定した金融機関やカードから自動的に「チャージ金額」を入金する仕組みです。
一般的なプリペイド型電子マネーでは、事前に手動で入金操作を行う必要があります。これに対してオートチャージを有効化しておくと、ユーザー自身がチャージボタンを押す手間が一切なくなります。たとえば「残高が1,000円未満になったら、3,000円をチャージする」と設定していれば、残高500円の状態で2,000円の買い物をした際、自動で3,000円が加算されて残高が3,500円となり、そこから2,000円が支払われて残高1,500円が手元に残ります。
オートチャージに伴う手数料は完全無料であり、利用ごとに追加コストが発生することはありません。チャージ元として指定できるのは、主に以下の手段に限られています。
- PayPayカード(旧Yahoo! JAPANカード含む / PayPayカード ゴールド含む)
- 本人確認済みの銀行口座
- PayPay後払い(クレジット決済設定)
ここで多くのユーザーが混同しやすいのが他社クレジットカードの扱いです。PayPayアプリには他社発行のVisaやMastercardを登録して都度決済に利用することは可能ですが、他社クレジットカードからPayPay残高へオートチャージすることは仕様上できません。自動チャージ機能を利用できるクレジットカードは、グループ会社が発行するPayPayカードのみとなっています。
便利な裏に潜む注意点|「勝手にされる」「使いすぎ」と騒がれる危険性の実態
ネット上の掲示板やSNSでは、「PayPayに勝手にチャージされた」「危険ではないのか」という書き込みが散見されます。調査報道の視点からこれらのトラブル要因を分解すると、不正アクセスによる被害というよりも、仕様の理解不足と認知のズレに起因しているケースが大半を占めています。
もっとも典型的なパターンが、「判定金額」を高く設定しすぎているケースです。たとえば判定金額を「3,000円」、チャージ金額を「5,000円」に設定していた場合、残高が2,999円になった瞬間に決済を行うと、その決済額がわずか100円のジュースであっても5,000円のチャージが即座に実行されます。ユーザーの心理としては「100円しか使っていないのに銀行口座から5,000円引き落とされた」と感じ、これが「勝手にチャージされた」という誤認につながるのです。
また、行動経済学の観点からも無視できないデメリットが存在します。人間は物理的な紙幣を手渡す際に「支払いの痛み(Pain of Paying)」を強く感じ、無駄遣いを抑制する心理ブレーキが働きます。しかし、オートチャージを導入すると残高不足でレジで止められる体験すら消失するため、支出に対する心理的抵抗感が極限まで低下します。その結果、月末に銀行口座の残高を確認して初めて想定以上の出費に気づくという家計破綻リスクが生じます。

