日本国内で登録者数6,600万人を突破し、生活インフラとして定着したコード決済サービス「PayPay」。日々の買い物から公共料金の支払いまで幅広く活用されている一方で、「どのチャージ方法を選べば最もお得なのか」「手数料を取られて損をしていないか」と迷う利用者は少なくありません。実際、チャージルートの選択を誤ると、獲得できるポイントに大きな差が生じるだけでなく、意図しない手数料が発生するケースも報告されています。
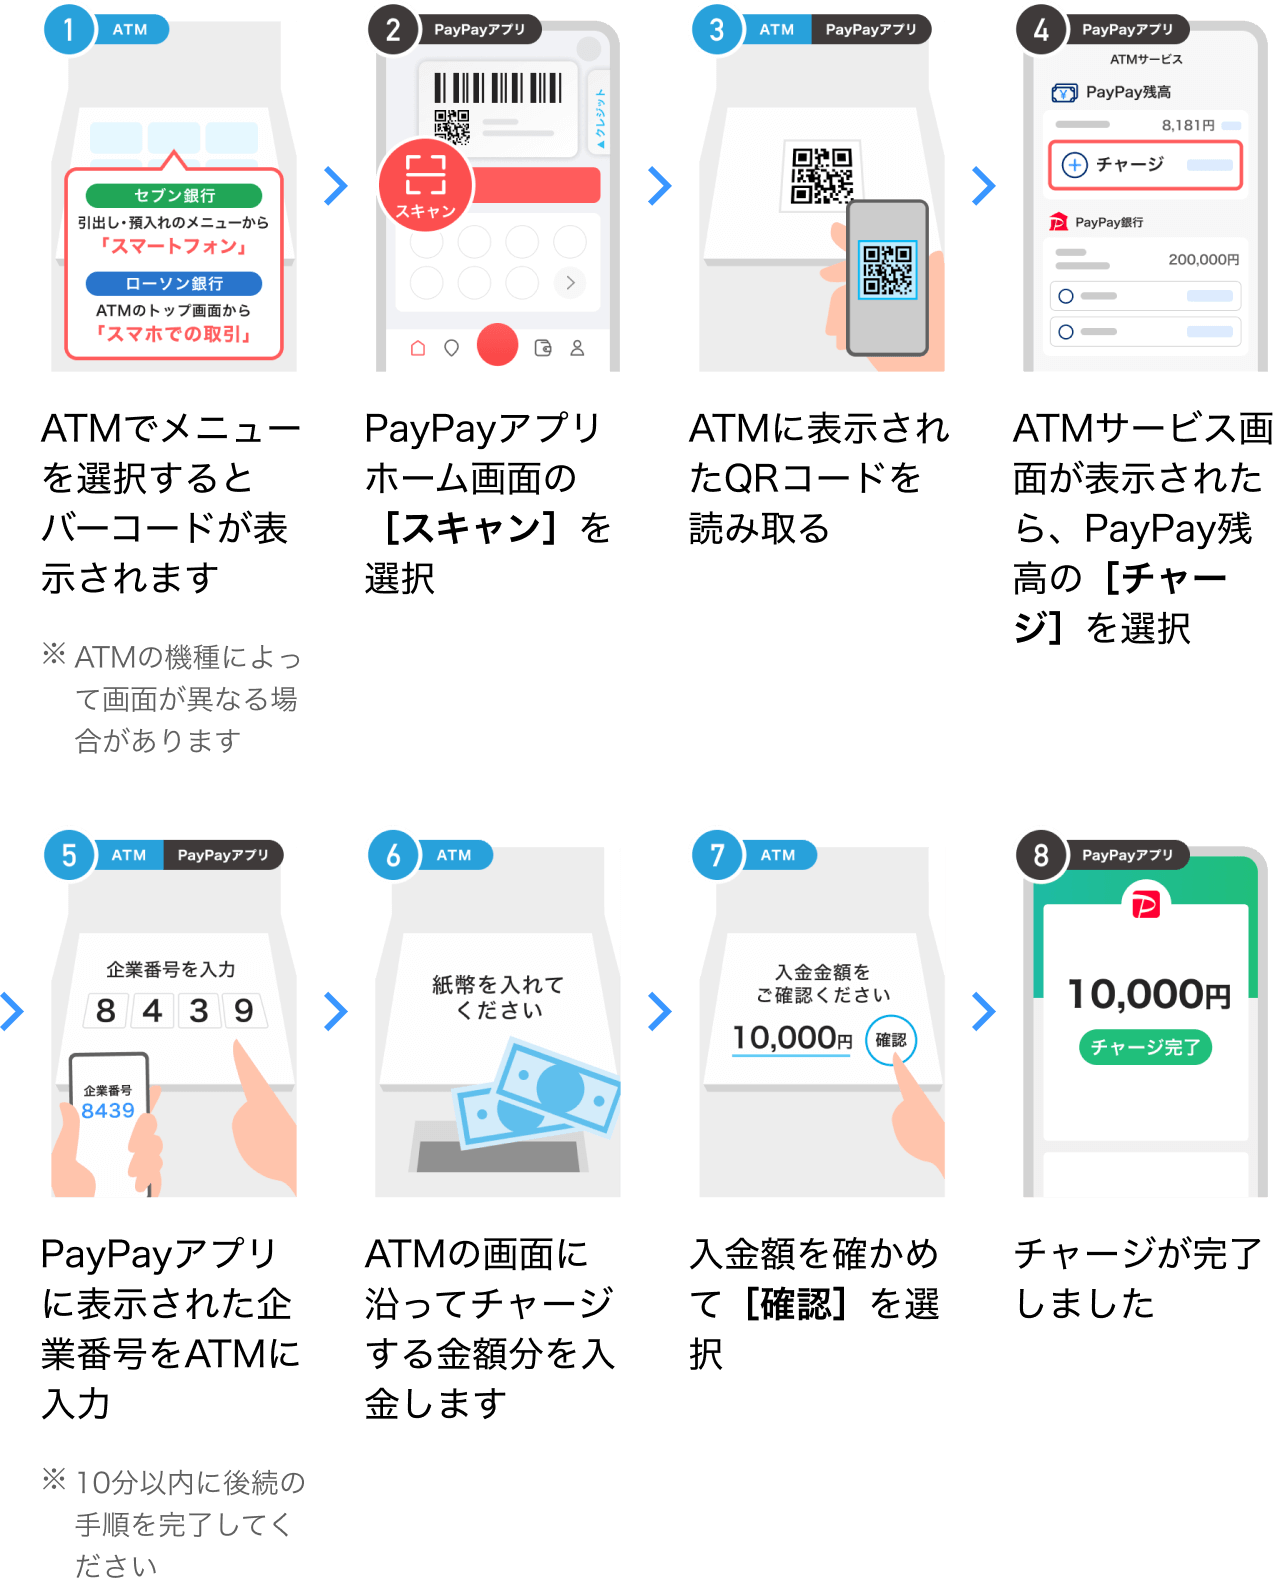
決済システムのアップデートが重なった2026年の現行仕様において、PayPay残高へのチャージ手段は大きく分けて全7種類が存在します。各チャージ方法の手順や反映スピード、ポイント還元率、さらには出金可否を左右する「残高種別の違い」まで、利用者が知っておくべき必須知識を現場取材と公式データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:チャージ方法は「銀行口座」「コンビニATM(セブン・ローソン)」「PayPayカード」「まとめて支払い」など全7種類があり、目的に応じた使い分けが不可欠。
- 要点2:ソフトバンク・ワイモバイルまとめて支払いは「月2回目以降に2.5%(税込)の手数料」が発生するため、手数料ゼロの銀行口座やATM、PayPayカードが最も堅実。
- 要点3:チャージ方法によって付与される残高種別(出金可能な「PayPayマネー」と出金不可の「PayPayマネーライト」)が異なるため、本人確認(eKYC)の有無と併せて確認が必要。
【2026年最新】PayPayチャージ方法全7種類の特徴と手順を徹底比較
PayPayのチャージ方法は、利便性やライフスタイルに合わせて多様な選択肢が用意されています。まずは全7種類のチャージ手段の基本仕様、手数料、付与される残高種別を一覧で比較します。
PayPay残高のチャージ手順は、アプリのホーム画面にある「チャージ」アイコンをタップすることから始まります。銀行口座からのチャージであれば、希望金額(1,000円〜)を入力して「チャージする」をタップするだけで、わずか数秒で残高に反映されます。
手数料とポイント還元で損をしないための決定的な理由
キャッシュレス決済において「どの経路でお金を移動させるか」は、年間の家計収支に直接影響を与えます。PayPayを利用するうえで最も注意しなければならないのが、チャージ経路ごとの手数料の有無とポイント還元率の構造です。
キャッシュレス推進協議会などの最新調査によると、コード決済利用者の約3割が「意図しない決済手数料や還元対象外取引によって損失を被った経験がある」と回答しています。PayPayにおいても、知らずに使い続けると損をしてしまう代表的なポイントが2点存在します。
1. ソフトバンク・ワイモバイルまとめて支払いの「手数料2.5%」の壁
携帯料金と合算して支払える「ソフトバンクまとめて支払い」および「ワイモバイルまとめて支払い」は利便性が高い反面、毎月初回のチャージのみ手数料無料であり、同月内の2回目以降のチャージにはチャージ金額の2.5%(税込)が手数料として上乗せされます。
例えば、月に1万円を3回に分けてチャージした場合、2回目と3回目の計2万円に対して合計500円の手数料が請求されます。ポイ活で得られる還元(0.5%〜1.5%程度)を遥かに上回るコストが発生するため、複数回チャージする習慣がある人は絶対に避けるべきルートです。
2. PayPayカード連携による「PayPayステップ」還元率の最大化
「PayPayチャージ クレジットカード」の仕様として、現在PayPay残高へ直接チャージできるクレジットカードは「PayPayカード(PayPayカード ゴールド含む)」のみに限定されています。他社発行のVisaやMastercardはチャージ機能に対応していません。
PayPayカードを「PayPayクレジット(旧あと払い)」として登録・利用した場合、基本還元率0.5%に加え、利用回数や利用金額の条件(月10万円以上かつ30回以上の決済)を達成することで最大1.5%(ゴールドなら最大2.0%)まで還元率が跳ね上がります。銀行口座からの現金チャージではチャージ時還元が得られないため、日常的な決済頻度が高いユーザーはPayPayカード経由の一択となります。

