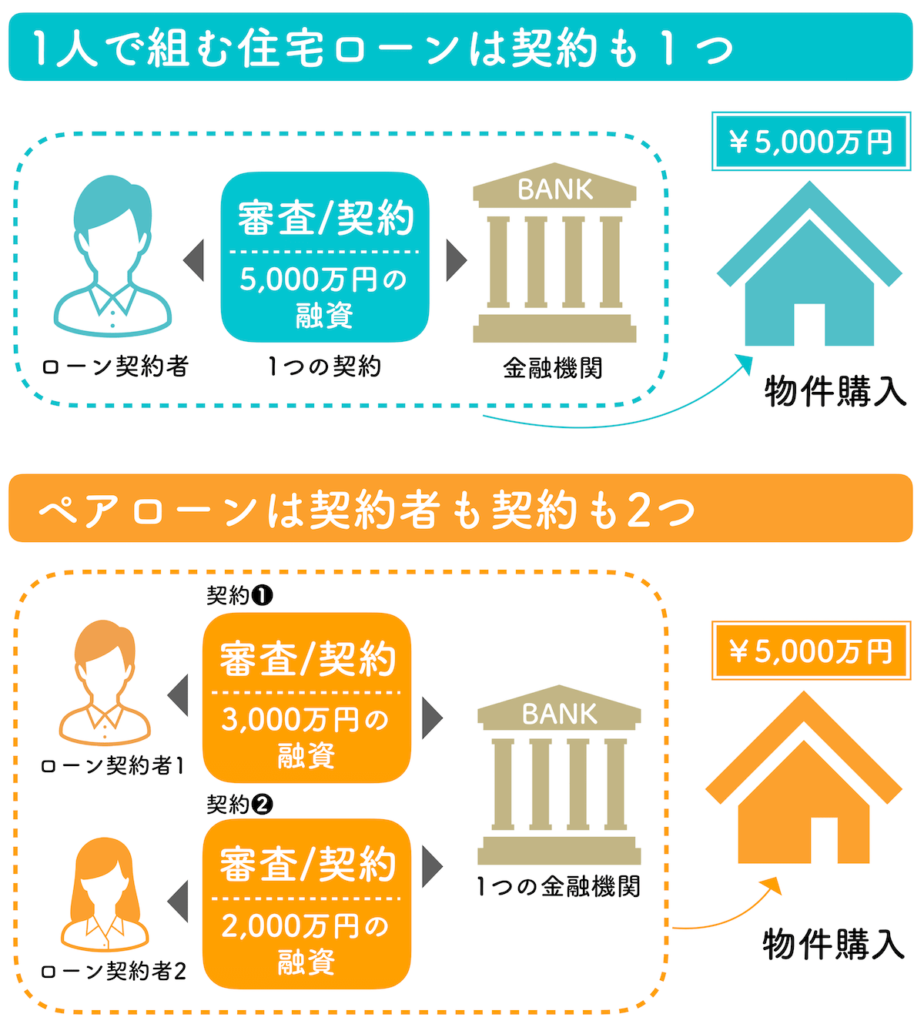
都市部を中心とした不動産価格の高止まりが続く2026年、共働き世帯が理想のマイホームを手に入れる手段として「ペアローン」を選ぶケースが依然として目立ちます。夫婦それぞれの名義でローンを組み、借入可能額を大幅に引き上げられる仕組みは、一見すると合理的かつ魅力的な選択肢に見えるかもしれません。
しかし、住宅ローン相談の現場や法曹界からは「安易なペアローンは絶対にやめたほうがいい」という強い警告が相次いでいます。金利のある世界が本格化し、ライフステージの予期せぬ変化が家計を直撃する今、契約時には見落とされがちな「構造的リスク」が多くの家庭を返済破綻や人間関係の破滅へと追い込んでいる実態があります。
📌 【この記事の重要ポイントまとめ】- 要点1:ペアローン最大の罠は「借入上限額までの過大な借り入れ」であり、2026年の金利上昇局面において家計破綻を招く主因となっている。
- 要点2:離婚時にはオーバーローンによる売却不能や単独ローンへの借り換え拒絶など、法的手続きと人間関係が泥沼化するリスクが極めて高い。
- 要点3:産休・育休時の収入激減、片方の返済肩代わりによる贈与税発生、団信の片側残債リスクなど、隠れた諸費用と制度の盲点を把握した上での厳格な資金計画が不可欠である。
【2026年最新】ペアローンはやめたほうがいいと言われる決定的な理由
住宅情報サイトや不動産営業の現場では「夫婦2人の力を合わせれば、憧れのエリアに手が届く」と推奨されがちなペアローン。しかし、現場のファイナンシャルプランナー(FP)や金融機関関係者が口を揃えて警鐘を鳴らすのには、明確な構造的理由が存在します。
決定的な要因は、「2人分の借入可能額=安全に返せる額」という致命的な錯覚にあります。本来であれば単独の年収では手が届かない7,000万〜1億円規模の物件に対し、夫婦の信用力を合算して限界まで枠を使い切ってしまう構造が、将来の不確実性をすべて家計リスクへと直結させてしまうのです。
日本銀行の政策修正に伴い、住宅ローンの変動金利・固定金利ともに見直しが進む2026年の金融環境において、金利上昇のインパクトは「ローン2本分」に対して同時に襲いかかります。0.5%〜1.0%の金利上昇であっても、借入残高が大きいペアローン世帯では毎月の返済額が数万円単位で跳ね上がり、瞬く間に家計の余力を奪い去ります。
【実態検証】離婚・産休育休時に直面する返済破綻のリアルと生の声
大手住宅ローン比較窓口や離婚問題を専門に扱う弁護士事務所の取材データによると、ペアローン契約者の後悔理由として最も深刻なのが「ライフプランの急激な変化」です。順風満帆な時期には想定しにくい事態が、突如として現実の重圧としてのしかかります。
家計の見直し相談に訪れた都内在住の30代夫婦は、手記のなかで次のように赤裸々な告白を寄せています。
「共働きで世帯年収1,200万円だった頃に8,500万円のペアローンを組みました。しかし第1子の出産後、妻の重い産後うつと育休取得により世帯収入が半減。毎月25万円を超える返済が重くのしかかり、私の口座から妻の返済分を立て替えていたところ、税務署から年間110万円の基礎控除を超える贈与とみなされる恐れを指摘され、精神的にも金銭的にも完全に追い詰められました」
厚生労働省の統計が示す通り、日本の離婚率は約3組に1組の水準で推移しています。もし離婚に至った場合、ペアローンはまさに「出口のない迷宮」と化します。双方が相手の連帯保証人になっているケースが多く、以下のような深刻なトラブルが頻発します。
・売却しようにも残債が物件価格を上回る「オーバーローン」状態で任意売却が難航する
・どちらか一方が住み続けたくても、単独で全額を借り換える年収基準を満たせず名義変更ができない
・金融機関は「夫婦間の取り決め」に拘束されないため、家を出た側に返済義務と連帯保証責任が一生付きまとう

