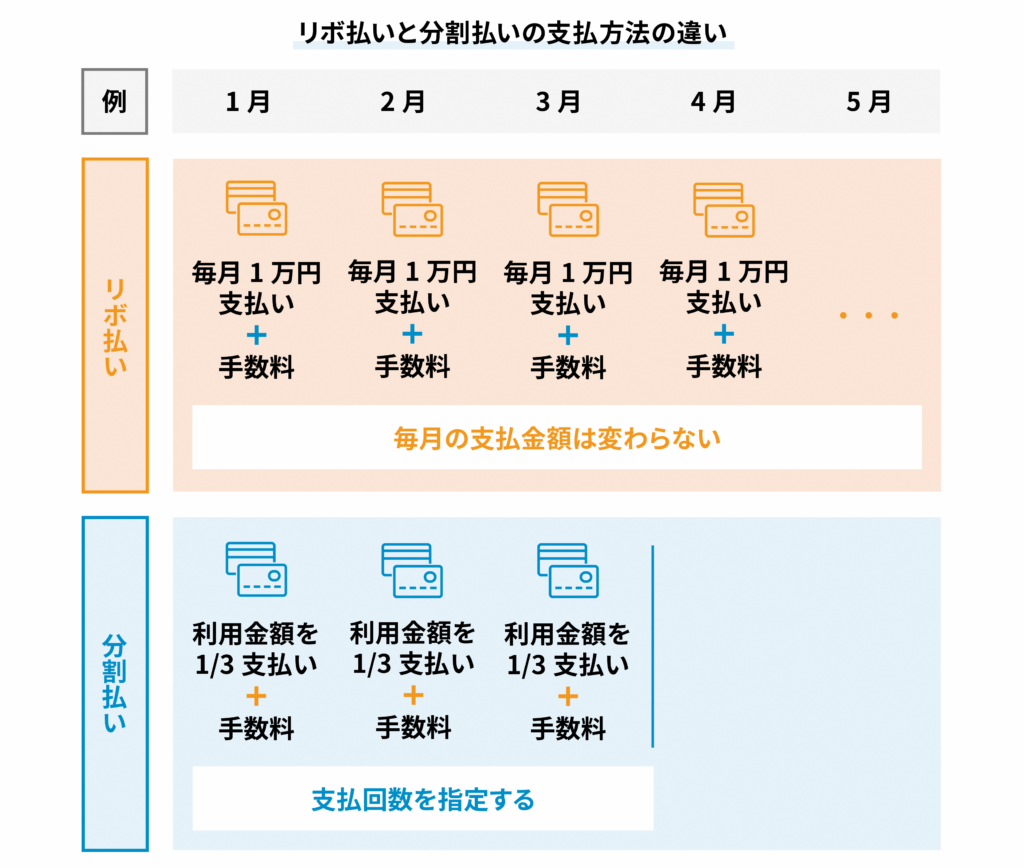
クレジットカード決済の多様化が進む中で、高額な買い物や急な出費の際に重宝されるのが「分割払い」と「リボ払い(リボルビング払い)」です。どちらも支払いを月々に分散できる便利な手段ですが、両者の性質や金利手数料の発生構造は根本から異なります。
「毎月の支払いが一定で家計管理が楽だから」と安易にリボ払いを選んだ結果、いつの間にか支払残高が膨らみ、手数料ばかりを払い続ける泥沼に陥るケースは後を絶ちません。手元のキャッシュフローを守りつつ無駄な出費を抑えるために、両者の決定的な相違点と手数料の仕組みを正確に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】- 要点1:リボ払いは「利用残高全体」に対して手数料が発生し、分割払いは「購入ごとの指定回数」で手数料と支払期間が決まる。
- 要点2:多くのカードで2回払いまでは手数料無料だが、リボ払いは実質年率約15.0%〜18.0%の手数料が上乗せされ返済が長期化しやすい。
- 要点3:楽天カードの「自動リボ」設定確認や三井住友カードの「あとから分割」を柔軟に活用し、不要な残高は早期に一括返済するのが鉄則である。
【根本的な仕組み比較】リボ払いと分割払いの決定的な違いとは
分割払いとリボ払いの最大の違いは、「支払回数を指定するか」それとも「毎月の支払額を指定するか」という点に集約されます。
一般的なクレジットカードのリボ払いの仕組みでは、利用件数や購入金額にかかわらず、あらかじめ設定した「毎月1万円」「毎月3万円」といった一定金額を返済していきます。利用残高全体に対して金利手数料が計算されるため、追加で買い物を重ねると返済期間が自動的に延長されていくのが特徴です。
一方の分割払いは、商品ごとに「3回」「6回」「12回」「24回」といった具体的な支払い回数を指定します。クレジットカードの手数料は支払い回数に応じて料率が段階的に設定されており、完済までの期間と毎月の引き落とし額があらかじめ確定します。支払いの終わりが明確に見えているかどうかが、両者を分ける本質的な境界線です。
「毎月定額」の裏に潜むリスク|リボ払いが終わらない理由と実質年率の構造
リボ払いで最も警戒すべきは、支払いが長期化して元金が減らなくなる「リボ地獄」と呼ばれる現象です。リボ払いが終わらない理由の核心は、毎月の定額支払額の中に高額な手数料が含まれている点にあります。
クレジットカード各社のリボ払いの実質年率手数料比較を行うと、大手カード会社の多くは実質年率15.0%〜18.0%という高水準に設定されています。一般的な「元利定額方式」の場合、毎月の支払額の中からまず手数料が差し引かれ、残った金額だけが元金の返済に充当されます。
たとえば利用残高が30万円あり、実質年率15.0%で毎月1万円を返済する場合、初月に発生する手数料は約3,750円にのぼります。1万円を支払っても元金は6,250円しか減りません。この状態でさらにカード利用を追加すると、支払った金額の大部分が手数料の支払いに消え、元金がほとんど減少しない悪循環に直結します。

