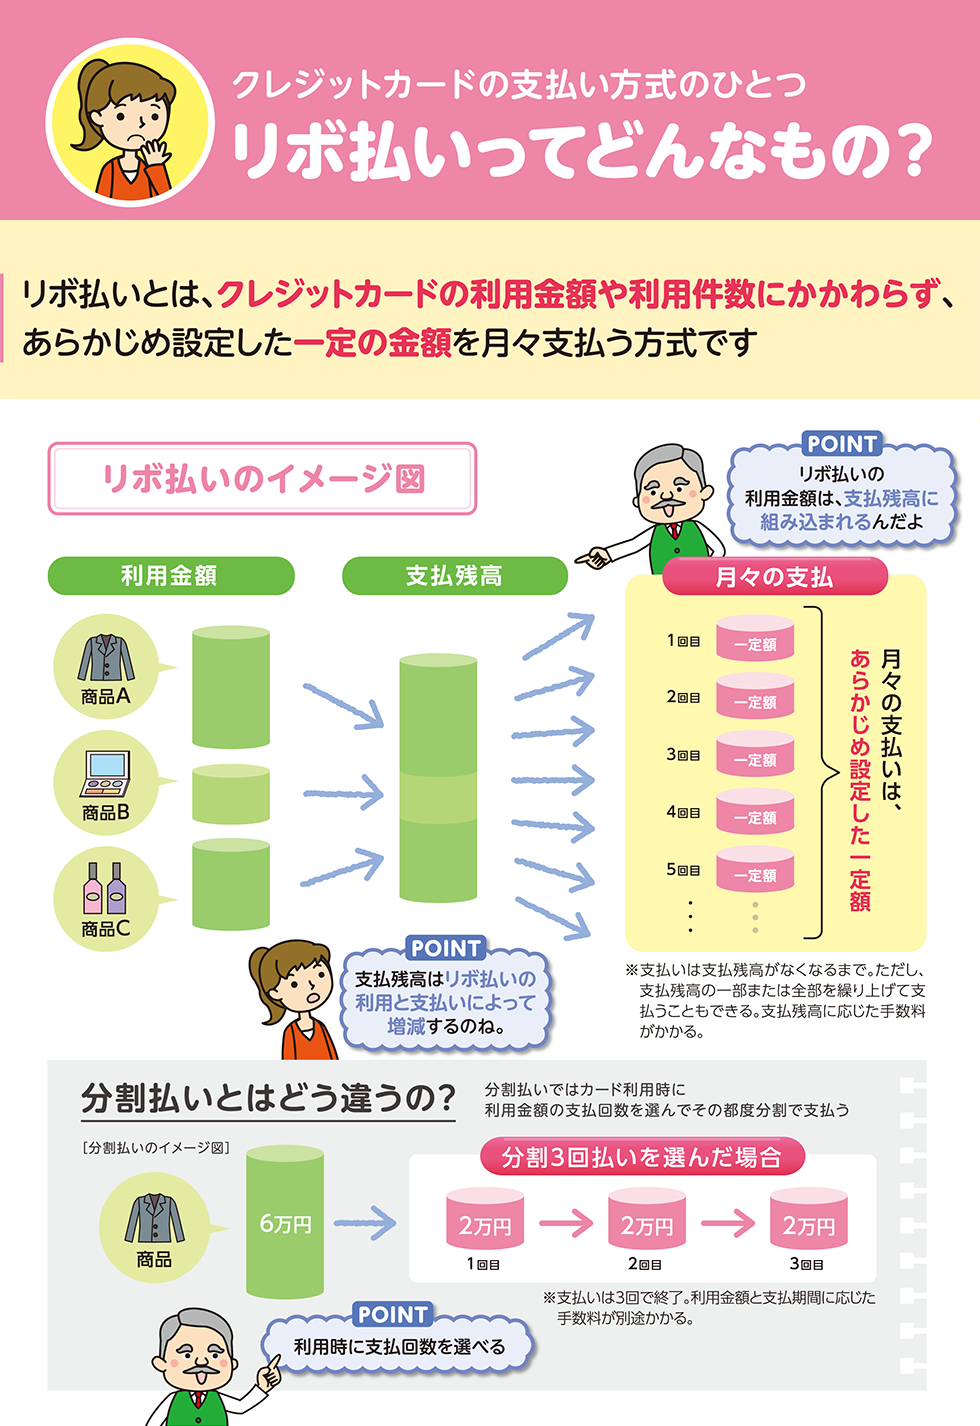
クレジットカードの支払方法として広く知られる「リボ払い(リボルビング払い)」。毎月の返済額を無理のない一定額に抑えられる手軽さがある一方、SNSやメディアでは「絶対に手を出してはいけない」「人生が狂う」と強い警告が発信されています。
キャッシュレス決済が完全に定着した現在でも、その構造を誤解したまま利用し、気づかぬうちに利息が膨らみ続けて返済困難に陥るトラブルは後を絶ちません。仕組みや手数料の計算方法、分割払いとの違いから、損を回避する脱出方法までをわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】- 要点1:リボ払いは購入総額に関係なく毎月の支払額をほぼ一定に保つ決済手段だが、年利15.0%前後の手数料がかかり続ける。
- 要点2:「返済が終わらない」元凶は、毎月の支払いの大半が手数料に消え、元金そのものがほとんど減らない点にある。
- 要点3:カードの利用明細で残高をこまめに確認し、余裕があるときは繰り上げ返済や一括返済を行い、不要な設定は即座に解除すべきである。
【基本構造】リボ払いの仕組みとは?分割払いとの決定的な違い
リボ払い(リボルビング払い)とは、クレジットカードで利用した金額や買い物の件数にかかわらず、毎月あらかじめ設定した一定の金額を手数料とともに支払っていく仕組みです。どれだけ高額な買い物をしても、毎月の引き落とし額が急激に跳ね上がらないため、月々の家計管理が楽に見えるという特徴を持っています。
よく混同される支払い方法に「分割払い」がありますが、両者には明確な違いがあります。
分割払いは「支払い回数(3回、6回、12回など)」を指定する方法です。回数を決めて完済を目指すため、購入した商品の代金を支払いきれば当然そこで引き落としは終了します。一方、リボ払いは「毎月の支払金額(月々1万円など)」を指定します。買い物を重ねても月々の負担は変わりませんが、そのぶん支払期間が際限なく延びていく点が決定的な違いです。
また、リボ払いの返済方式には主に2つのタイプが存在します。
ひとつは、利用残高の増減に関わらず指定した一定額を払い続ける「定額方式」。もうひとつは、利用残高の多さに応じて段階的に毎月の返済額が増減する「残高スライド方式」です。特に残高スライド方式の場合、残高が減ると月々の返済額も自動で減額されるため、完済までの期間がさらに長期化しやすい設計になっています。
「リボ払いはやばい」と言われる理由|元金が減らない・終わらない原因
リボ払いが「危険」「やばい」と厳しく批判される最大の理由は、支払いが長期化しても元金がほとんど減らない損する仕組みにあります。
カード会社へ毎月支払っている金額の内訳を見ると、その多くを手数料(利息)が占めています。例えば毎月1万円を支払っていても、そのうち数千円が手数料に消え、購入した商品の代金(元金)の返済には数千円しか充当されていない状態が頻発します。
さらに恐ろしいのは、「借金をしている感覚が麻痺する」という心理的なトラップです。毎月決まった少額しか口座から引き落とされないため、追加で買い物を重ねても家計の痛みをリアルタイムで実感しにくくなります。結果として利用枠の上限に達するまで買い物を続けてしまい、気づいたときには利息の支払いが月々の返済額の大部分を占め、完済の目処が立たない「リボ払い地獄」に陥ってしまうのです。

