病気やケガで働けなくなった際、生活を支える命綱となるのが健康保険の「傷病手当金」です。ところが、休職に入りいざ申請書を提出したものの、「審査で不支給決定通知が届いて生活費のあてが外れた」「退職した途端に給付が打ち切られた」というトラブルが後を絶ちません。
健康保険法に基づく厳格な給付制度であるため、要件を1日でも外したり申請書類の記載に食い違いがあったりすると、容赦なく支給が見送られます。突然の収入ゼロを防ぐために知っておくべき決定的な不支給理由と、実務上の注意点を分かりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】- 要点1:傷病手当金がもらえない主な原因は、「待機3日間の未完成」「休職中の給料受給」「医師の労務不能証明の不備」「退職日当日の出勤」に集中している。
- 要点2:国民健康保険の加入者や自営業者は原則として対象外であり、副業・在宅ワークによる少額収入や障害年金の受給でも減額・不支給の調整が行われる。
- 要点3:支給期間は通算1年6カ月まで保障されるが、審査基準の厳格化に対応するため、受診日・休業日・事業主の証明内容を完全に一致させることが不可欠。
【徹底検証】傷病手当金がもらえない決定的な不支給理由と審査のリアル
給付を管轄する全国健康保険協会(協会けんぽ)や各健康保険組合では、提出された申請書をもとに緻密な審査を実施しています。書類を出せば誰もが自動的に受け取れるわけではありません。不支給となる背景には、法律が定める4大要件のいずれかを満たせていない明確な要因が存在します。
代表的な傷病手当金の不支給理由として筆頭に挙げられるのが、「業務外の病気やケガではない」と判定されるケースです。仕事中や通勤途中の負傷・疾病は労災保険の管轄となり、健康保険の傷病手当金は受け取れません。逆に労災として認められなかった事案を健康保険へ切り替えて再請求する際も、事実関係の整合性が厳重に精査されます。
また、協会けんぽの審査基準において、書類審査だけでなく会社への勤務実態調査や主治医への照会が行われる場面も増えています。「休業期間中に実は軽作業をしていた」「書類上の休業初日に医療機関を受診していなかった」といった初歩的な齟齬が、給付見送りの引き金となっています。
「待機3日間」のカウント方法と有給休暇・給与支給による減額の罠
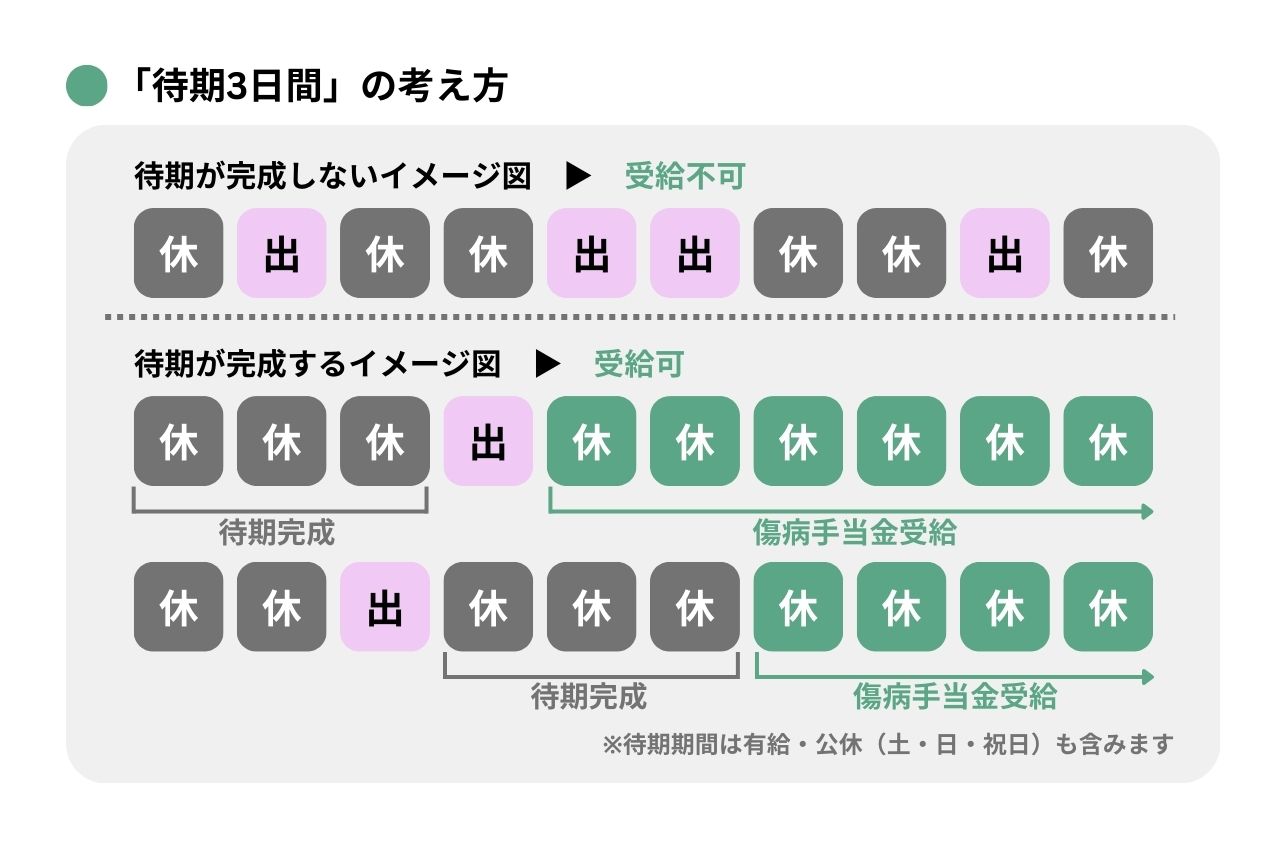
給付を受けるための絶対条件が、連続する3日間の休業によって成立する「待機期間」の完成です。この待機3日間のカウント方法を正しく把握していないと、支給開始日が大幅にズレたり、給付そのものが受けられなくなったりします。
待機期間は「連続して3日間」仕事を休む必要があり、2日休んで1日出勤し、翌日再び休んだ場合はリセットされます。ただし、この3日間には土日祝日や公休日、さらには有給休暇を取得した日も含めることが可能です。待機が完成した「4日目以降」の労務不能日に対して、標準報酬日額の3分の2相当が支給されます。
ここで多くの人が直面するのが、休職中の給与支給と減額、そして有給休暇と傷病手当金の併給に関するルールです。傷病手当金は「休業中に給与が出ないこと」を補填する制度であるため、有給休暇を取得して給料が全額支払われている日は手当金が支給されません。手当金の日額より少ない一部給与が支給されている場合は差額のみが給付されますが、会社から満額の給与が出ている間は支給停止となります。

