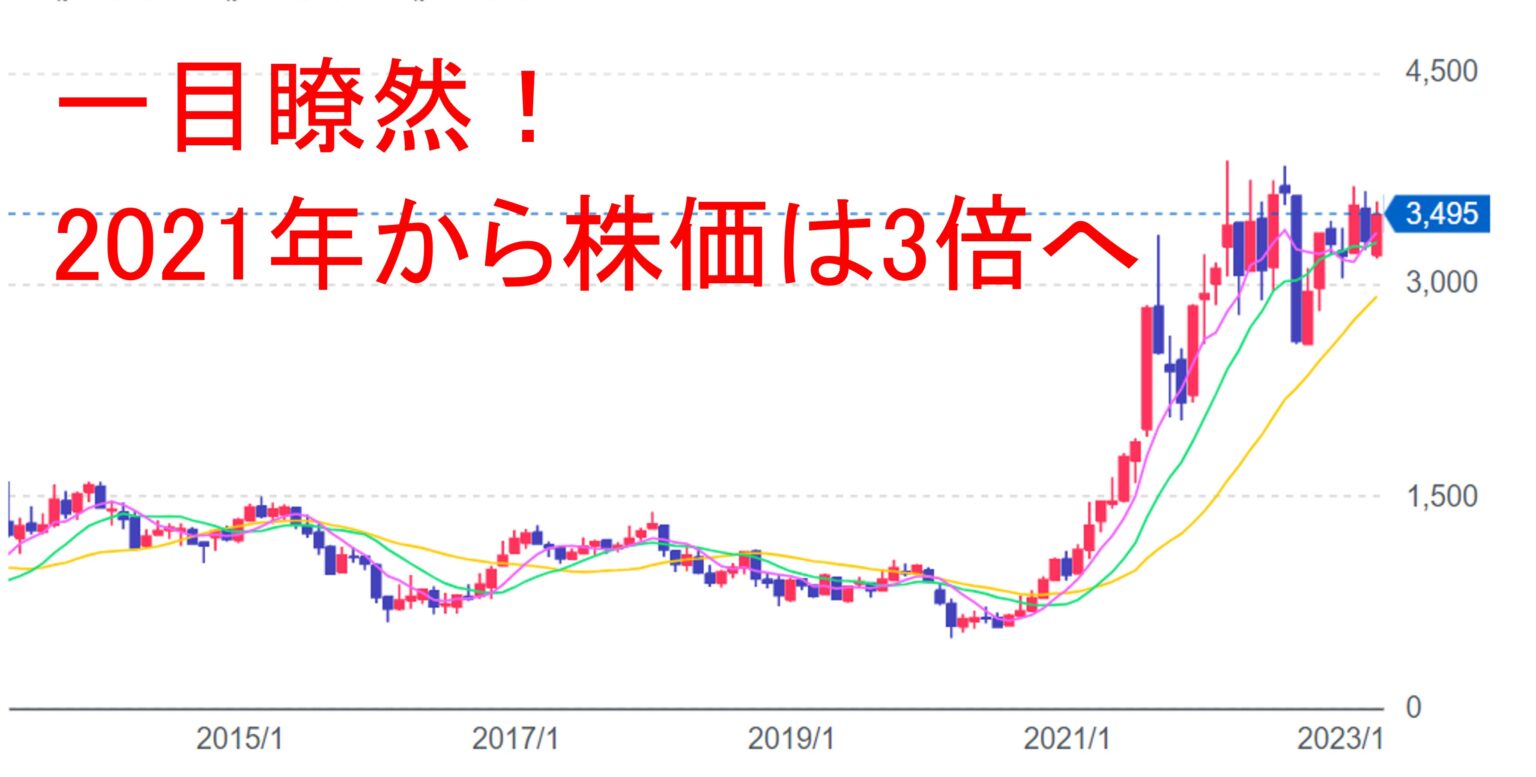
商船三井 株価の推移は、2026年の日本株式市場において最もスリリングなドラマを描き続けている。紅海情勢の長期化に伴う地中海・欧州ルートの迂回が定着する一方、世界的な環境規制の適用本格化や新造船の就航ラッシュなど、複合的要素が同社の収益構造を激しく揺さぶっているためだ。コロナ禍における歴史的バブルが過ぎ去った今、株式市場は同社の「真の実力値」を冷徹に見極めようとしている。
世界景気に対する減速懸念やコンテナ運賃の押し下げ圧力が常にニュースを賑わす一方で、証券アナリストの間では商船三井 株価の底堅さに目を見張る者も少なくない。同社が進めるLNG(液化天然ガス)運搬船の長期契約化や海洋事業へのシフトにより、かつての「市況任せ」だった業績ボラティリティが着実に抑え込まれているからだ。波乱含みの相場環境下で、投資家はどこに勝機を見出すべきなのか。
2026年の海運市況:コンテナ運賃指数と迂回ルート定着のインパクト
運賃市況の変動は、海運株を動かす最大のエンジンであり続けている。2026年から続く中東情勢の緊張は、アフリカ希望峰を経由する大規模な迂回ルートを恒常化させた。これにより船舶のトンジュー(トン・マイル)需要が引き上げられ、一時は供給過剰と囁かれたコンテナ船スペースが引き締まる展開をみせた。
しかし、2026年に入り新造船の竣工ラッシュが本格化したことで、市況の風向きには微妙な変化が生じている。運賃指数の下落傾向が報道されるたびに売りが先行する展開も見られる。だが、短期的な市況の浮き沈みだけで同社の全貌を測るのは早計と言わざるを得ない。
株主還元方針の真相:高配当利回りは本当に維持できるのか
個人投資家を引きつけて止まない最大の要因が、圧倒的な配当利回りだ。同社が掲げる純資産配当率(DOE)を意識した還元方針は、市況の悪化局面でも一定の配当水準を維持する強力な下支えとして機能してきた。
だが、市場が懸念するのは利益水準そのものが低下した際のアクションだ。減益局面において現行の配当水準がどこまで維持できるのか。フリーキャッシュフローの動きと配当性向のバランスに対し、投資家の視線はかつてないほどシビアになっている。単なる数字の魅力だけでなく、その原資となる営業キャッシュフローの継続性を見極めるフェーズに入った。

