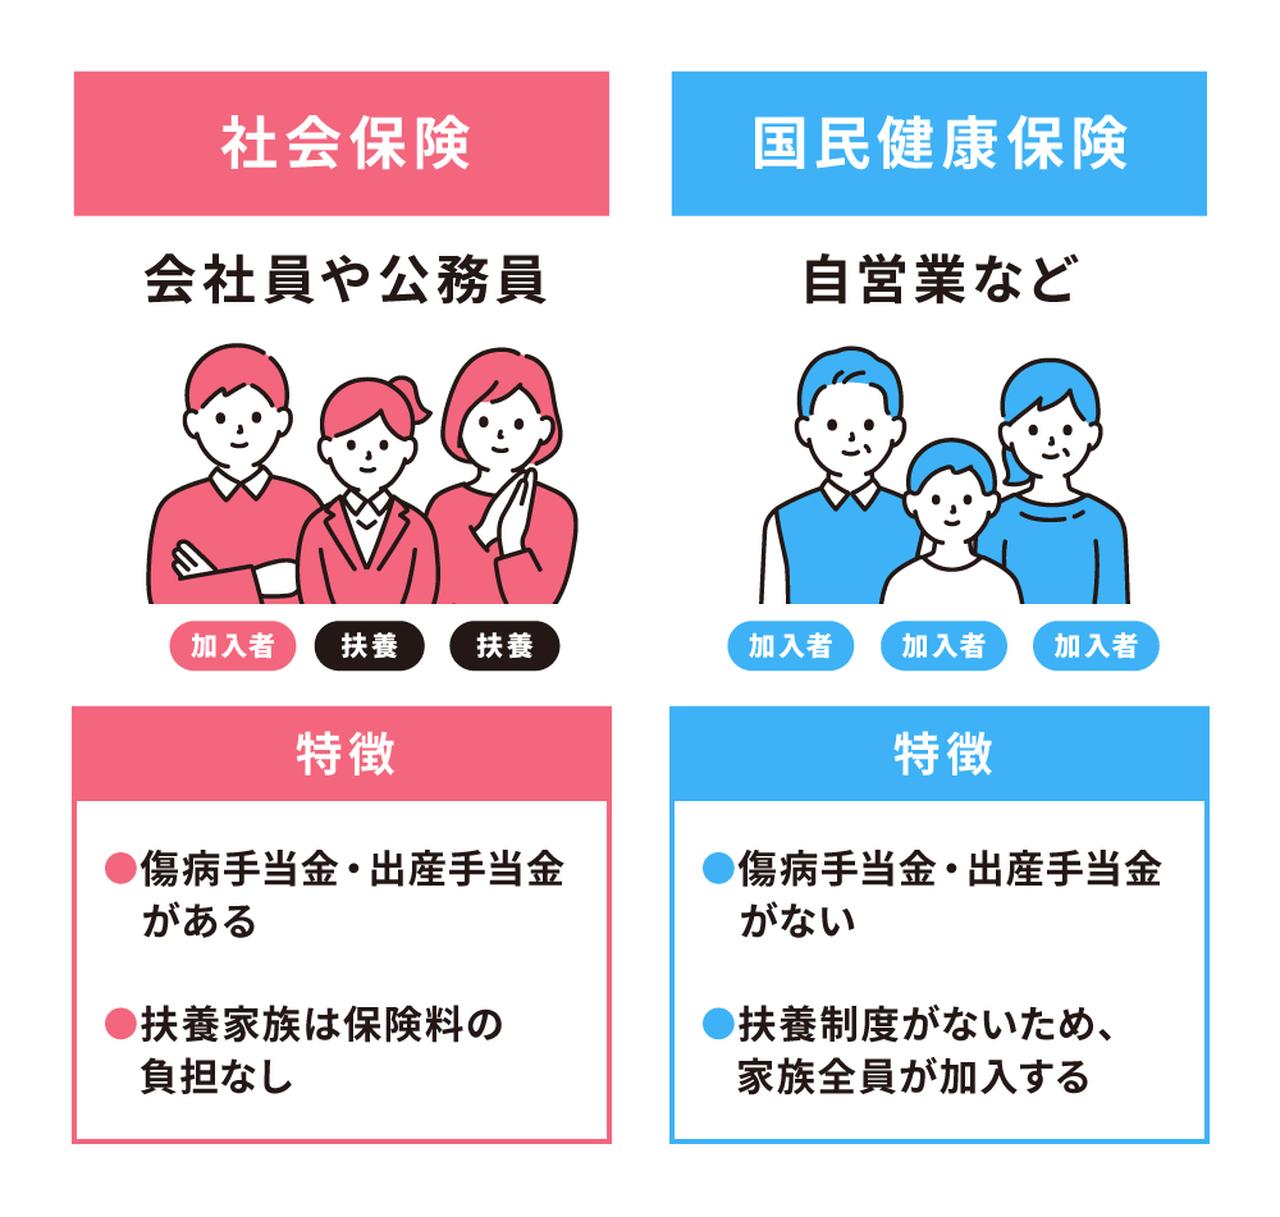
毎月の給与明細を見て「社会保険料の引き落としが高すぎる」とため息をつく会社員もいれば、独立や退職後に届いた国民健康保険料の納付書の金額に目を疑う個人事業主も少なくありません。日本の公的医療保険制度は主に会社員や公務員が加入する「社会保険(社保)」と、自営業者やフリーランス、無職の方が加入する「国民健康保険(国保)」の2つに大別されますが、その実態や恩恵の格差を正確に把握している人は意外なほど少数です。
特に社会保険の適用拡大が本格化した2026年の現在、いわゆる「年収の壁」の見直しや働き方の多様化に伴い、「結局、自分にとって社保と国保のどちらが得なのか」という問いは、家計防衛における最重要テーマとなっています。保険料の算出ロジックから扶養制度の有無、病気や出産時のセーフティネットに至るまで、両者の決定的な違いを徹底解剖します。
📌 【この記事の重要ポイントまとめ】- 要点1:社保は保険料を会社が半分負担(労使折半)し扶養追加も無料だが、国保は全額自己負担で家族が増えるほど保険料が跳ね上がる。
- 要点2:休職時の「傷病手当金」や「出産手当金」、将来の「厚生年金」上乗せなど、万が一への備えと老後保障の厚みは社保が圧倒的。
- 要点3:2026年最新の制度環境では、単身で所得が極めて低い場合を除き、世帯全体や長期的な資産形成の観点から社保加入が有利となるケースが多い。
【根本的な仕組み】社保と国保の決定的な違い|協会けんぽ・厚生年金と国民健康保険・国民年金の基礎
一般的に「社保(社会保険)」と呼ばれるパッケージは、主に中小企業の従業員が加入する全国健康保険協会(協会けんぽ)や大企業の健康保険組合、そして老後の柱となる厚生年金保険で構成されています。これに対して「国保(国民健康保険)」は、各市区町村や同業種で組織される国保組合が運営主体となり、年金制度としては国民年金(基礎年金)に加入する仕組みです。
この2つの制度間における最大の本質的差異は、「被雇用者を前提とした手厚い企業福祉」か「地域住民全員を支える相互扶助」かという設計思想にあります。社保に加入している会社員は、健康保険料と厚生年金保険料を事業主(会社)と半分ずつ出し合う「労使折半」の恩恵を享受しています。対する国保加入者は、事業主負担が一切存在しないため、算出された保険料の全額を自己資金から納めなければなりません。
さらに見逃せないのが年金構造の格差です。社保加入者は基礎年金(1階部分)に加えて報酬比例の厚生年金(2階部分)が自動的に積み立てられるのに対し、国保加入者は国民年金の定額保険料のみとなるため、将来受け取れる受給額に数倍の開きが生じます。日常的な医療費の自己負担割合こそ原則3割(現役世代)で同じですが、毎月のコスト構造と将来のリターンには天と地ほどの開きが存在します。
【保険料の計算方法と負担額の真相】社保と国保の保険料比較|「労使折半」と「前年所得ベース」のカラクリ
毎月の支出に直結する社保と国保の保険料比較を行うと、計算根拠そのものが全く異なることが浮き彫りになります。それぞれの算出メカニズムを理解しなければ、手取り収入の正確な予測は不可能です。
まず社保(協会けんぽ等)の保険料は、毎年4月〜6月の給与平均を基に設定される「標準報酬月額」に都道府県ごとの保険料率を掛けて算出されます。特筆すべきは、算出された金額の50%を会社が支払ってくれる点です。たとえば保険料総額が月額6万円であったとしても、個人の給与から天引きされるのは実質3万円で済みます。
一方、市区町村が管轄する国民健康保険料の計算方法は極めて複雑です。主に以下の要素を組み合わせて世帯単位で年額が決定されます。
- 所得割:前年の総所得金額等に応じて課される金額
- 均等割:加入者1人あたりに一律で課される定額料金
- 平等割(自治体による):1世帯あたりに一律で課される定額料金
国保の保険料は「前年の確定申告所得」をベースに算定されるため、前年に高収入を得て独立・退職した初年度などは、現在の収入がゼロに近かったとしても容赦なく高額な納付書が届く構造になっています。さらに自治体ごとの財政状況によって保険料率が大きく変動し、住む場所が隣の市に変わるだけで年間の支払額が数万円単位で跳ね上がるケースも珍しくありません。これが社保・国保の負担額の真相における最大の落とし穴です。

