「生活習慣病管理料」という診療報酬上の項目をご存じだろうか。高血圧や糖尿病、脂質異常症など、いわゆる生活習慣病の外来管理を評価するために設けられたこの管理料は、患者一人ひとりの療養計画に基づく継続的な医学管理を行う医療機関に算定される。しかし2026年現在、この管理料をめぐる環境は大きく変化している。自己負担の増加、算定要件の細分化、そして減点リスクの顕在化──。厚生労働省の診療報酬改定のたびに注目を集めてきた生活習慣病管理料は、いま患者と医療機関の双方にとって「知らないでは済まされない」論点になっている。
📌 【この記事の重要ポイントまとめ】- 要点1:生活習慣病管理料は2026年の診療報酬改定で算定要件と患者負担の両面が見直され、従来の「診療のついでに算定」が通用しにくくなった。
- 要点2:療養計画書の作成や血圧・血糖などの客観的データ管理、看護師等の関与が事実上の必須項目となり、不備があれば減点・返還リスクに直結する。
- 要点3:患者側にとっては「管理料=取られるだけ」ではない。対象疾患と対象外の線引き、自己負担の変化、そして本当に必要な人・不要な人を見極める判断基準がこれまで以上に重要になる。
【2026年最新】生活習慣病管理料とは何か──制度の基本と診療報酬改定で変わった核心
生活習慣病管理料とは、高血圧症・糖尿病・脂質異常症などの生活習慣病を主病とする患者に対し、医師が療養計画書を作成し、食事・運動・服薬などの包括的な指導管理を継続的に行った場合に算定できる診療報酬上の加算項目である。厚生労働省の公式資料によれば、この管理料は「生活習慣病の重症化予防」と「外来医療の質の向上」を目的としており、単発的な診察ではなく、計画に基づく継続管理を評価する仕組みだ。
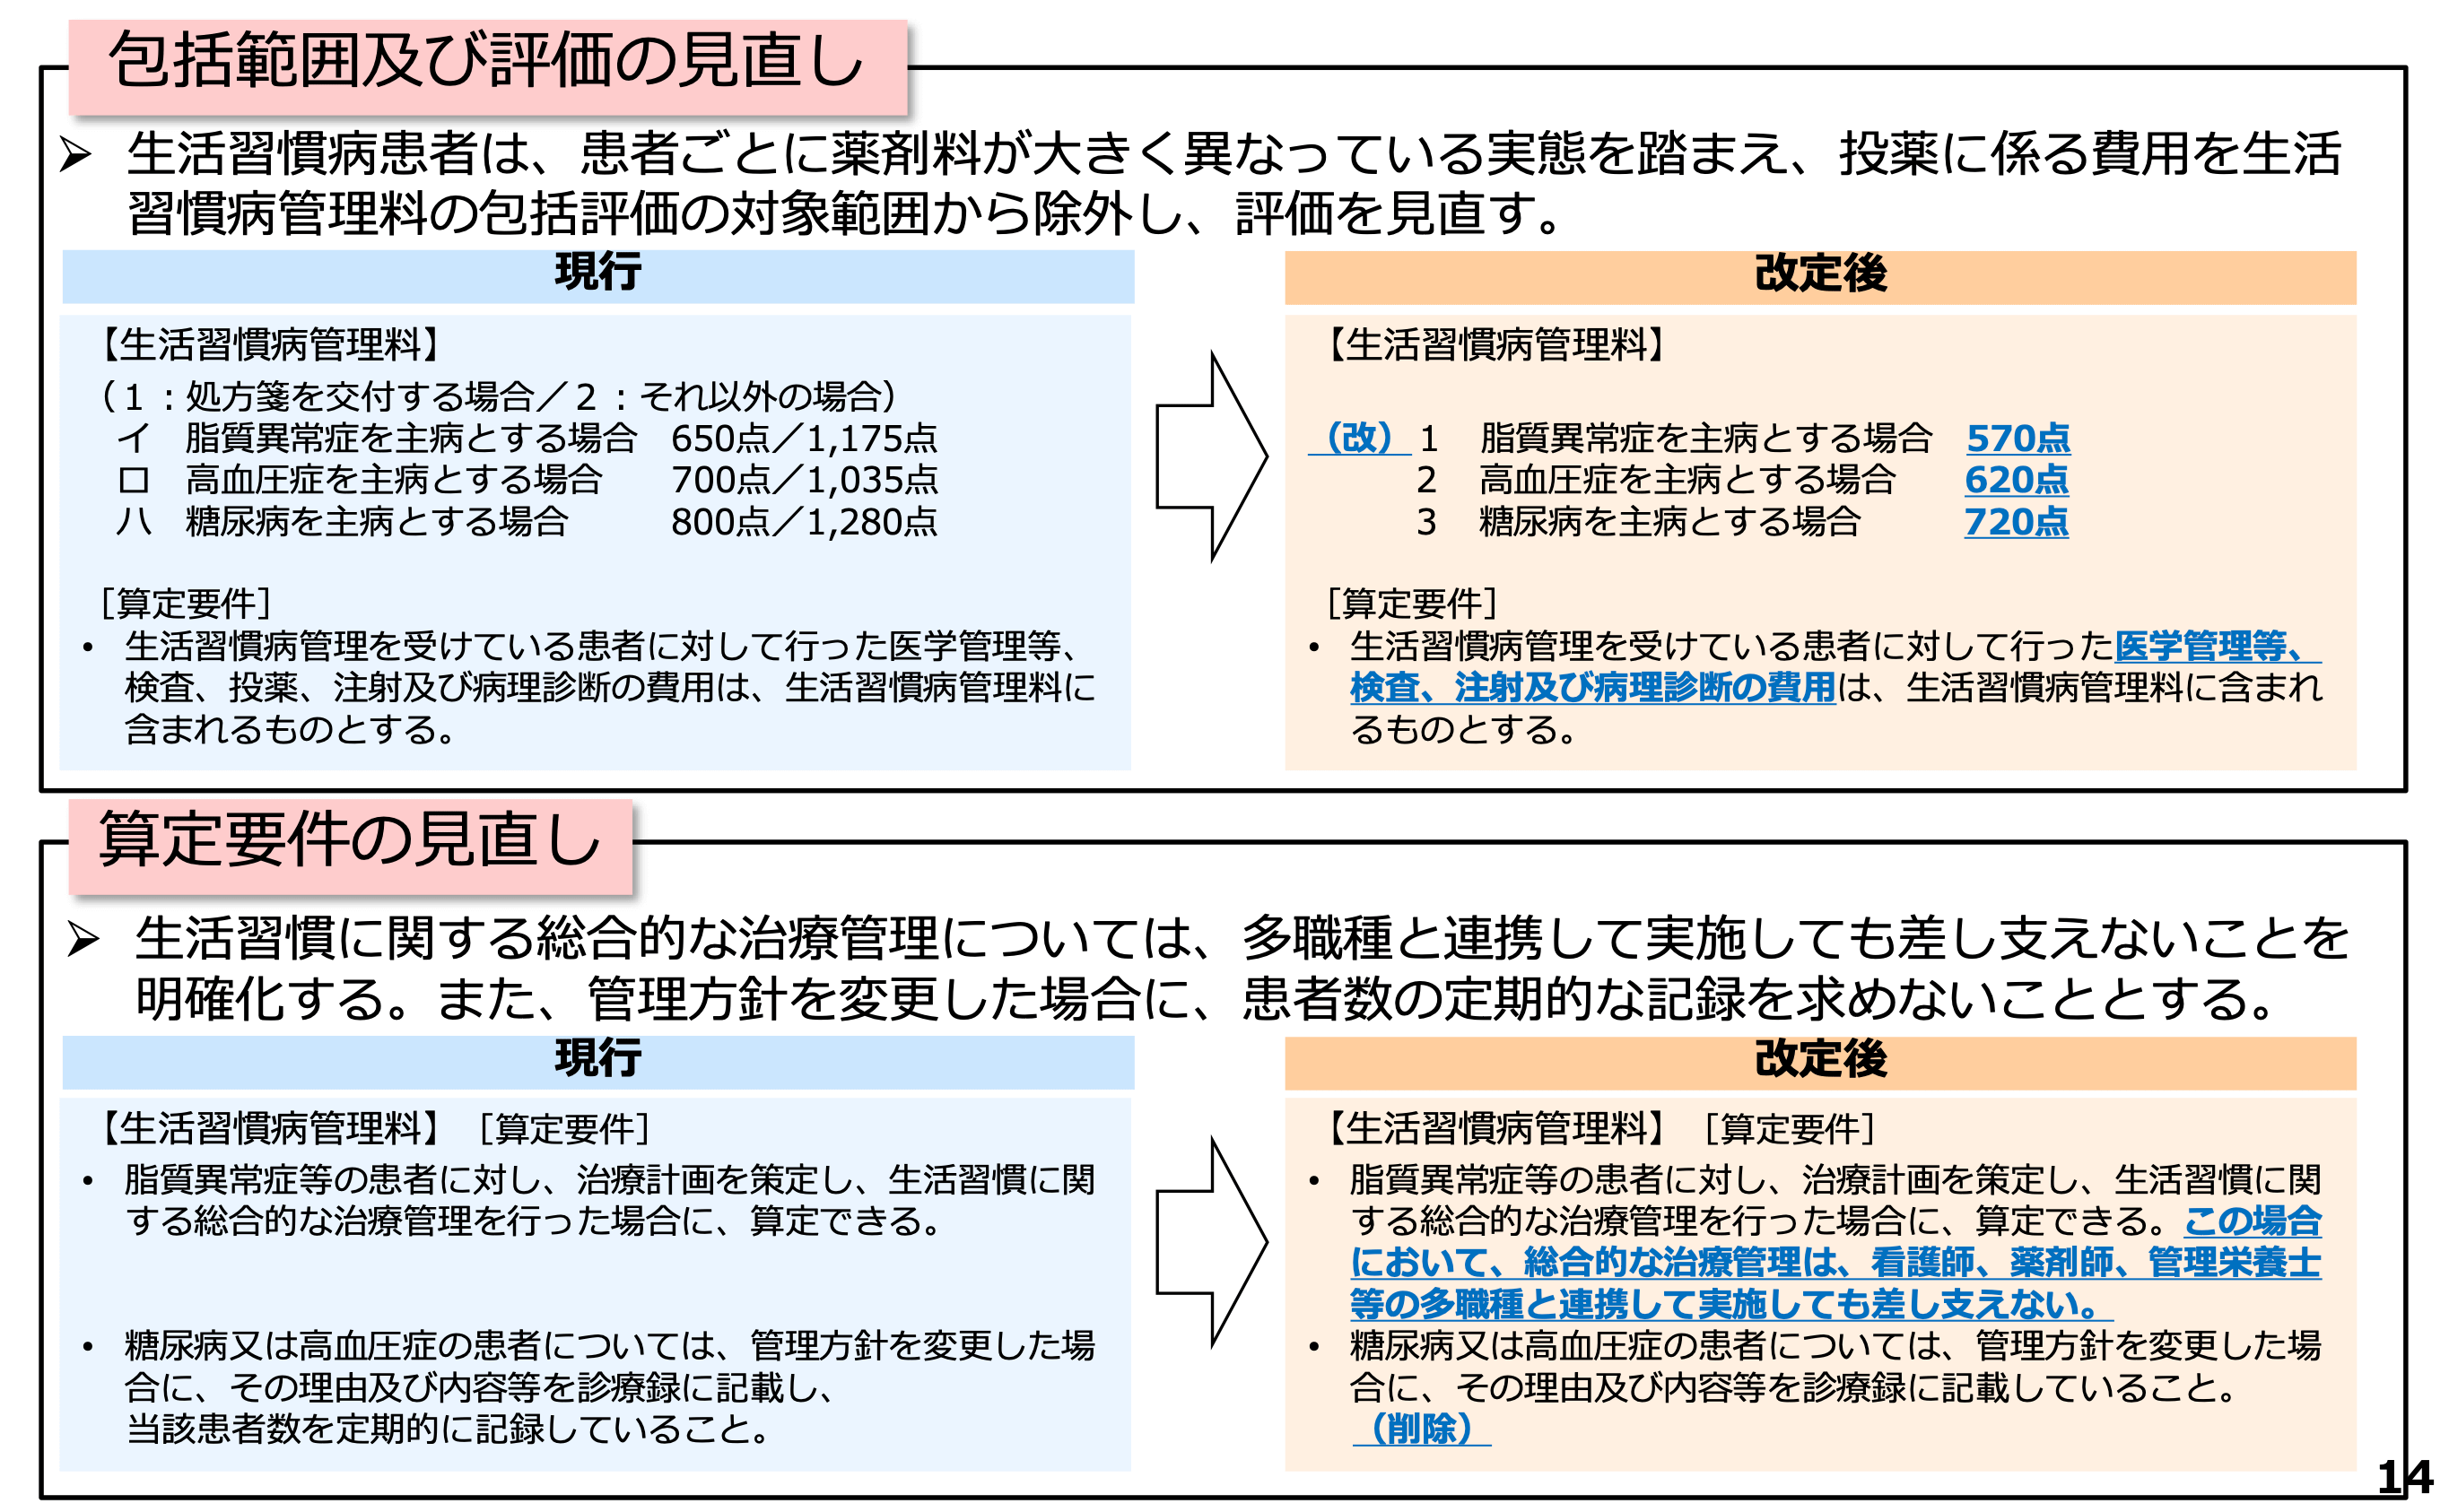
2026年に向けた直近の診療報酬改定では、この管理料の算定要件がより厳格化された。特に強調されたのが「療養計画書の実質化」である。形だけの計画書作成ではなく、患者ごとの検査値(血圧、HbA1c、LDLコレステロールなど)に基づく個別目標の設定と、その達成度の評価が求められるようになった。医療機関向けの公式通知では「計画に基づかない漫然とした医学管理は算定対象外」という表現も使われており、現場の医師や事務担当者の間で緊張が走った。
実際に開業医向けの勉強会やSNS上の医師コミュニティでは「生活習慣病管理料の算定要件が年々複雑になっている」「書類の不備だけで減点されるリスクが高まった」という声が目立つ。2026年診療報酬改定は、生活習慣病管理料を「点数を取るための加算」から「実質的な疾病管理の対価」へと再定義する転換点といえる。
算定要件と減点リスクのリアル──現場が直面する書類と数値の壁
生活習慣病管理料の算定要件を正しく理解するには、制度の建前と現場の実務のギャップを知る必要がある。公式の算定要件では、①療養計画書の作成と患者への説明・交付、②直近の検査結果(血圧・血糖・脂質など)に基づく医学的判断、③生活習慣に関する具体的な指導内容の記録、④一定期間ごとの再評価、などが柱となる。これに加えて2026年改定では、診療録への記載内容と療養計画書の整合性がより厳密に点検されるようになった。
減点リスクとして医療関係者の間で頻繁に話題になるのが「療養計画書の記載不備」だ。例えば、患者ごとの目標値が画一的だったり、血圧の数値が記録されていなかったり、指導内容が「食事・運動に注意」程度の抽象的表現に留まっているケースは、監査や個別指導で指摘される代表例である。さらに、看護師や管理栄養士などの関与が要件に含まれる場面もあり、医師一人で完結しようとすると算定できない可能性が高まった。
筆者が取材した関東地方の内科クリニックでは、生活習慣病管理料の算定に専任の看護師を配置し、検査値の入力と療養計画書の下書きを分担する体制をとっている。院長は「以前は医師の裁量で何とかなったが、いまは看護師のサポートなしで正確な算定は難しい」と語る。この証言は、生活習慣病管理料が「医師個人の報酬」ではなく「チーム医療の評価」へと構造変化したことを物語っている。

