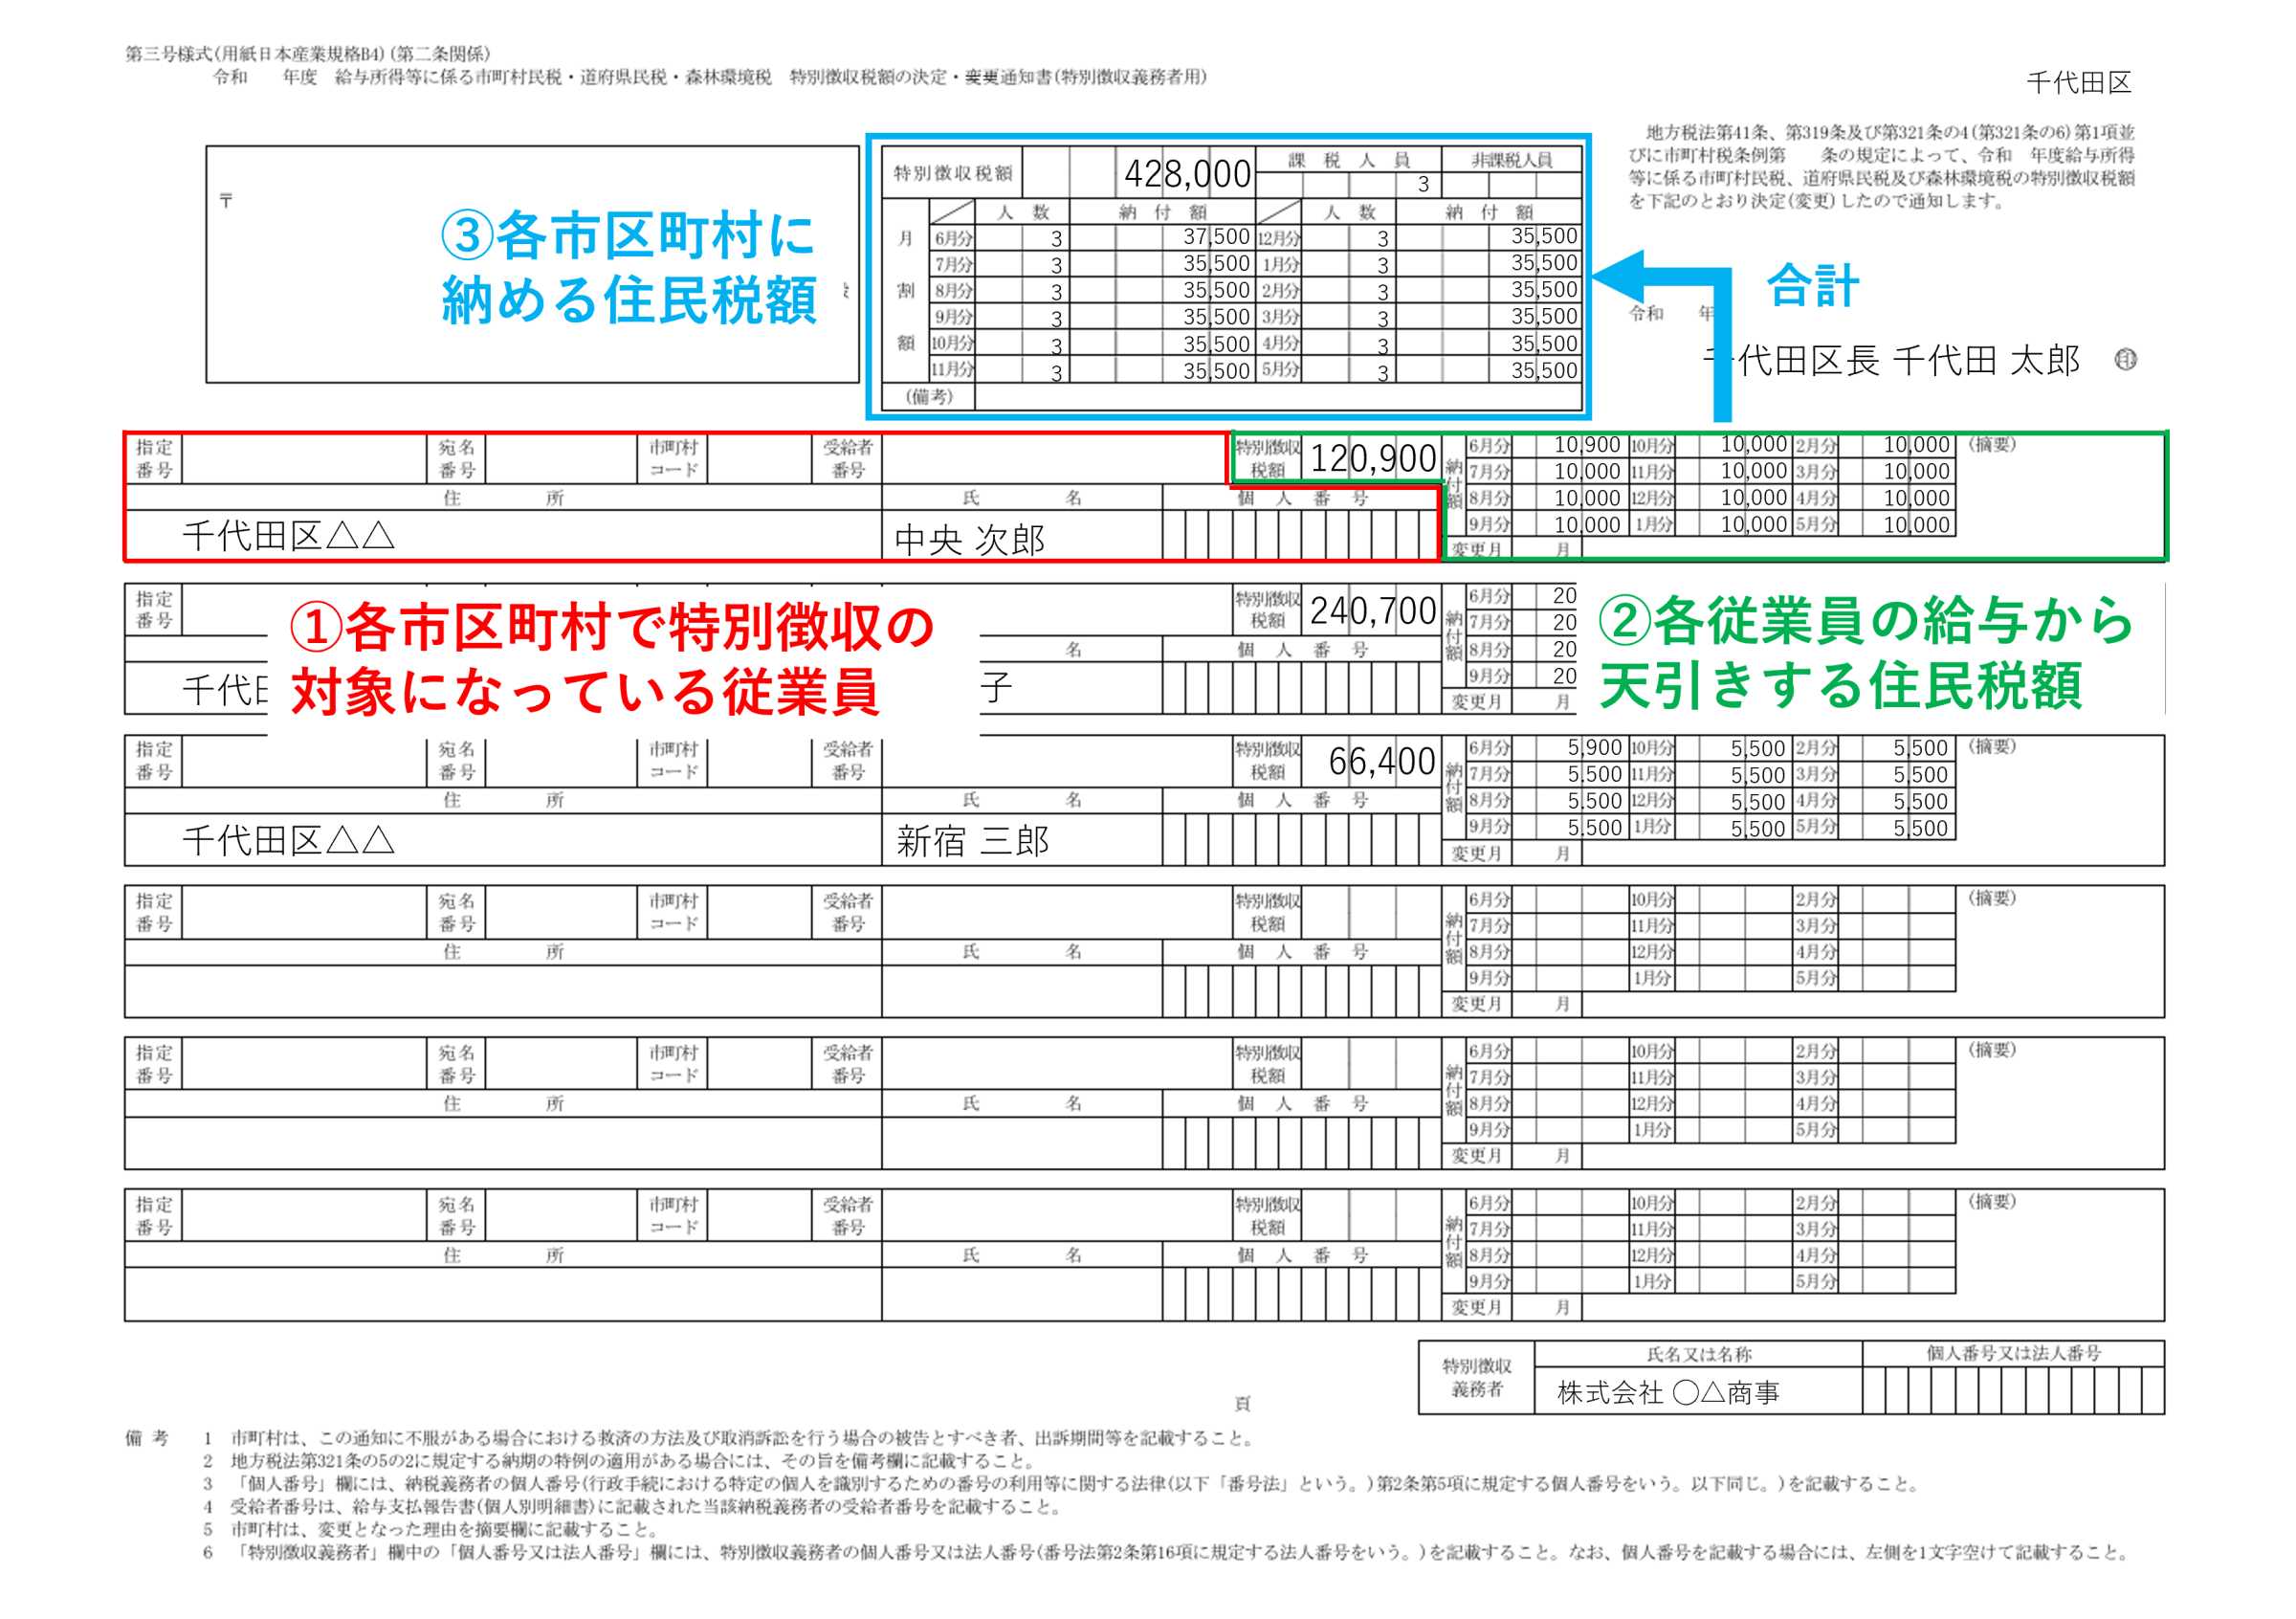
毎年5月下旬から6月にかけて、勤務先の給与明細とともに配布されたり、社内ポータルへ電子配信されたりする重要書類が「特別徴収税額通知書(納税義務者用)」です。手元に届いた通知書を見て「前年より手取りが減った」「昨年に比べて住民税が異常に高い気がする」「ふるさと納税の控除はきちんと適用されているのか」と疑問を抱く方は少なくありません。
地方税法に基づき各市区町村から送付されるこの文書は、前年1年間の総所得をもとに算出された「当年6月から翌年5月までの給与天引き額」を正式に通知する公的証明書です。2026年現在の最新実務や電子化(eLTAX)の動向を踏まえ、記載項目の正確な読み解き方から副業発覚の構造的メカニズム、紛失時の対処手順まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】- 要点1:特別徴収税額通知書は毎年5月中旬〜6月に勤務先経由で届き、前年の所得に基づき当年度(6月〜翌年5月)に給与天引きされる住民税額を決定・通知するものです。
- 要点2:「課税標準(総所得金額)」「税額控除額(ふるさと納税・住宅ローン控除等)」「差引納付額(月割額)」の3領域を確認することで、過誤課税や控除漏れを即座に発見できます。
- 要点3:副業所得の合算による会社バレのカラクリや、eLTAX電子化に伴う受取方法の変更、退職時の普通徴収切替や紛失時の再発行対応など、トラブルを未然に防ぐ実務知識を網羅しています。
【2026年最新】特別徴収税額通知書はいつ届く?給与天引きの基本構造と配布スケジュール
会社員や公務員といった給与所得者の住民税は、原則として勤務先が毎月の給料から天引きして市区町村へ納入する「特別徴収」という制度で徴収されます。毎年5月中旬頃、各自治体から企業(特別徴収義務者)へ通知書が送付され、5月下旬から6月の給与支払日までに各従業員(納税義務者)へ配布されるスケジュールが通例です。
実務上で混同されやすいのが「特別徴収義務者」と「納税義務者」の法的区別です。法律上の納税主体は従業員本人(納税義務者)ですが、税金を給与から差し引いて自治体へ代理納付する義務を負っているのは勤務先の事業者(特別徴収義務者)となります。そのため、通知書には「特別徴収義務者用」と「納税義務者用」の2種類が存在し、従業員の手元には個人情報保護シール等で秘匿された納税義務者用が届けられます。
もし6月の給与明細を受け取っても「通知書が会社から届かない」という場合、総務・人事労務部門での仕分け作業に遅れが生じているか、eLTAX(地方税ポータルシステム)を介した電子配付へ移行している可能性が考えられます。企業規模や自治体の処理時期によって数日から1週間程度のタイムラグが発生するため、まずは社内の労務担当窓口へ配信状況を確認するのが賢明です。
【完全図解】特別徴収税額通知書の見方と必須チェック項目|手取り直結の3大エリア
特別徴収税額通知書には細かな数字が並んでいますが、給与所得者が必ず精査すべき項目は大きく分けて以下の3ブロックに集約されます。
特に重要なのが「税額控除額」の検証です。ふるさと納税(寄附金控除)を行った場合、「寄附金合計額 - 2,000円」に相当する金額が税額控除額(市民税・県民税の合計)に反映されているかを確認してください。自治体によっては摘要欄に「寄附金税額控除:〇〇円」と明確に印字されているケースもあります。ワンストップ特例申請の提出漏れや確定申告時の記載不備があると控除が丸ごと抜け落ちてしまうため、この突き合わせ作業は必須の防衛策となります。

