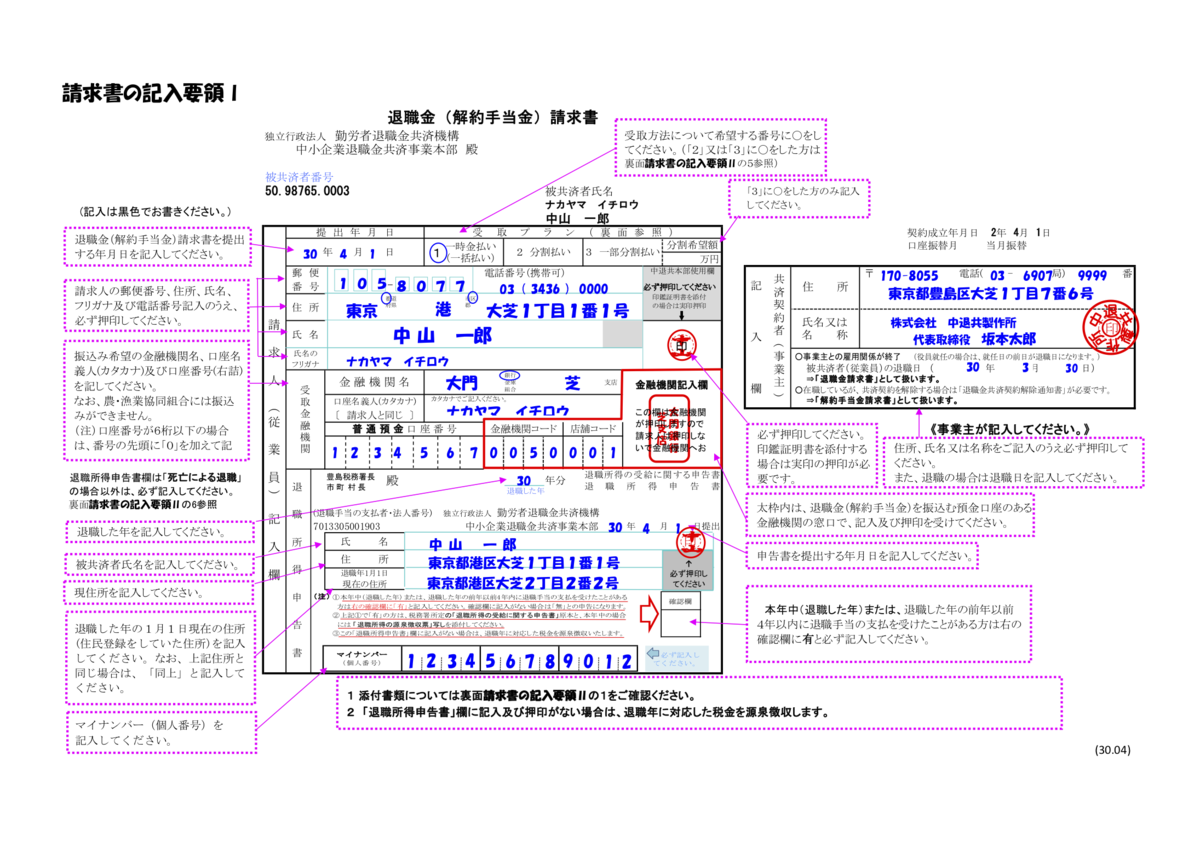
長年勤め上げた会社を離れる際、誰もが受け取る権利を持つ「退職金」。第二の人生のスタートダッシュや老後資金の要となる大切なお金ですが、実は書類の書き方ひとつ、提出の有無ひとつで手取り額が数百万円単位で変わってしまうリスクがあることをご存じでしょうか。人事労務の現場では、手続きの不備や認識不足によって本来払う必要のない税金を源泉徴収され、思わぬ資金ショートに頭を抱える退職者の相談が後を絶ちません。
退職金を受け取るためには、自社の規定書類だけでなく、国税庁が定める公的な申告書や、中小企業退職金共済(中退共)、企業年金連合会といった外部機関への請求手続きを正確に進める必要があります。本稿では、2026年現在の最新税制と手続き実務に基づき、各種請求書類の見本・記入例から、手取りを最大化する控除の仕組み、添付書類、振り込みまでのタイムスケジュールまでを網羅して解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:「退職金請求書」とセットで提出する「退職所得申告書」を出し忘れると、一律20.42%の税率で源泉徴収され手取りが激減する。
- 要点2:中退共や企業年金連合会など請求先によって書式・添付書類(住民票や振込口座確認書など)・提出期限が異なるため事前の確認が必須。
- 要点3:申告書を適正に提出していれば確定申告は原則不要だが、控除の適用漏れや出し忘れがあった場合は確定申告によって還付を受けられる。
【2026年最新】退職金請求書と「退職所得申告書」の決定的な違いと見本解説
退職時の手続きにおいて、多くの人が混同しやすいのが「退職金請求書」と「退職所得の受給に関する申告書(退職所得申告書)」の2点です。前者は会社や共済機構に対して「退職金の支払いを請求する」ための書類であり、後者は税務署に対して「退職所得控除を適用して正しい税額を計算してください」と届け出るための税務書類です。
自社に独自の退職金制度がある場合、会社所定の退職金請求書に氏名、退職日、振込先口座などを記載して人事・総務部へ提出します。しかし、それ単体では税制上の優遇措置を受けることができません。必ず「退職所得の受給に関する申告書」を同時に提出することが法律上の大前提となっています。
国税庁が指定する申告書の記入にあたっては、以下の主要項目を正確に埋める必要があります。見本と照らし合わせながら、記載のポイントを押さえましょう。
【退職所得の受給に関する申告書の主な記入項目と注意点】
1. あなたの氏名・マイナンバー・住所:受給者本人の基本情報を記載します。マイナンバーの記載漏れは書類返送の典型例です。
2. 退職手当等の支払者:勤務先企業の名称、所在地を記入します(通常は会社側で印字または記入代行されます)。
3. 退職の区分:「自己都合」「会社都合」「定年」「障害」などの該当区分にチェックを入れます。障害による退職の場合、控除額が100万円加算される特例があります。
4. 勤続期間の計算:入社年月日と退職年月日を記載し、勤続年数を算出します。1年未満の端数期間は1年に切り上げて計算されるため、20年と1日の勤務であれば「21年」として計算します。
5. 同一年内・前年以前の他社退職金の有無:同一年中に別の会社から退職金を受け取っている場合や、過去4年以内に退職手当等を受け取っている場合は重複控除を防ぐための申告欄を埋める必要があります。
なぜ提出ミスで手取りが激減するのか?20.42%源泉徴収の罠と税額比較
退職金は、長年の功労に報いる性格を持つため、給与所得などに比べて税負担が極めて軽くなるよう「退職所得控除」という手厚い仕組みが設けられています。具体的には、勤続年数20年までは1年あたり40万円、20年を超える部分については1年あたり70万円が非課税枠として控除されます。
さらに、控除しきれなかった金額(課税退職所得金額)についても、その残額を2分の1にしてから税率を乗じるという圧倒的な優遇措置が存在します。しかし、退職所得申告書を出さないとどうなるのでしょうか。結論から言えば、この莫大な控除枠が一切適用されず、支給総額全体に対して一律20.42%(復興特別所得税を含む)の所得税が強制的に源泉徴収されてしまいます。
具体的な違いを把握するために、勤続30年で退職金2,000万円を受給するモデルケースを比較データで検証します。
表を見れば明らかなように、2,000万円の退職金を受け取る場合、申告書を出していないだけで振込金額が約392万円も目減りします。確定申告を行えば後から還付を受けられるものの、還付されるのは翌年の春以降となるため、当面の資金計画が大きく狂ってしまうのです。

