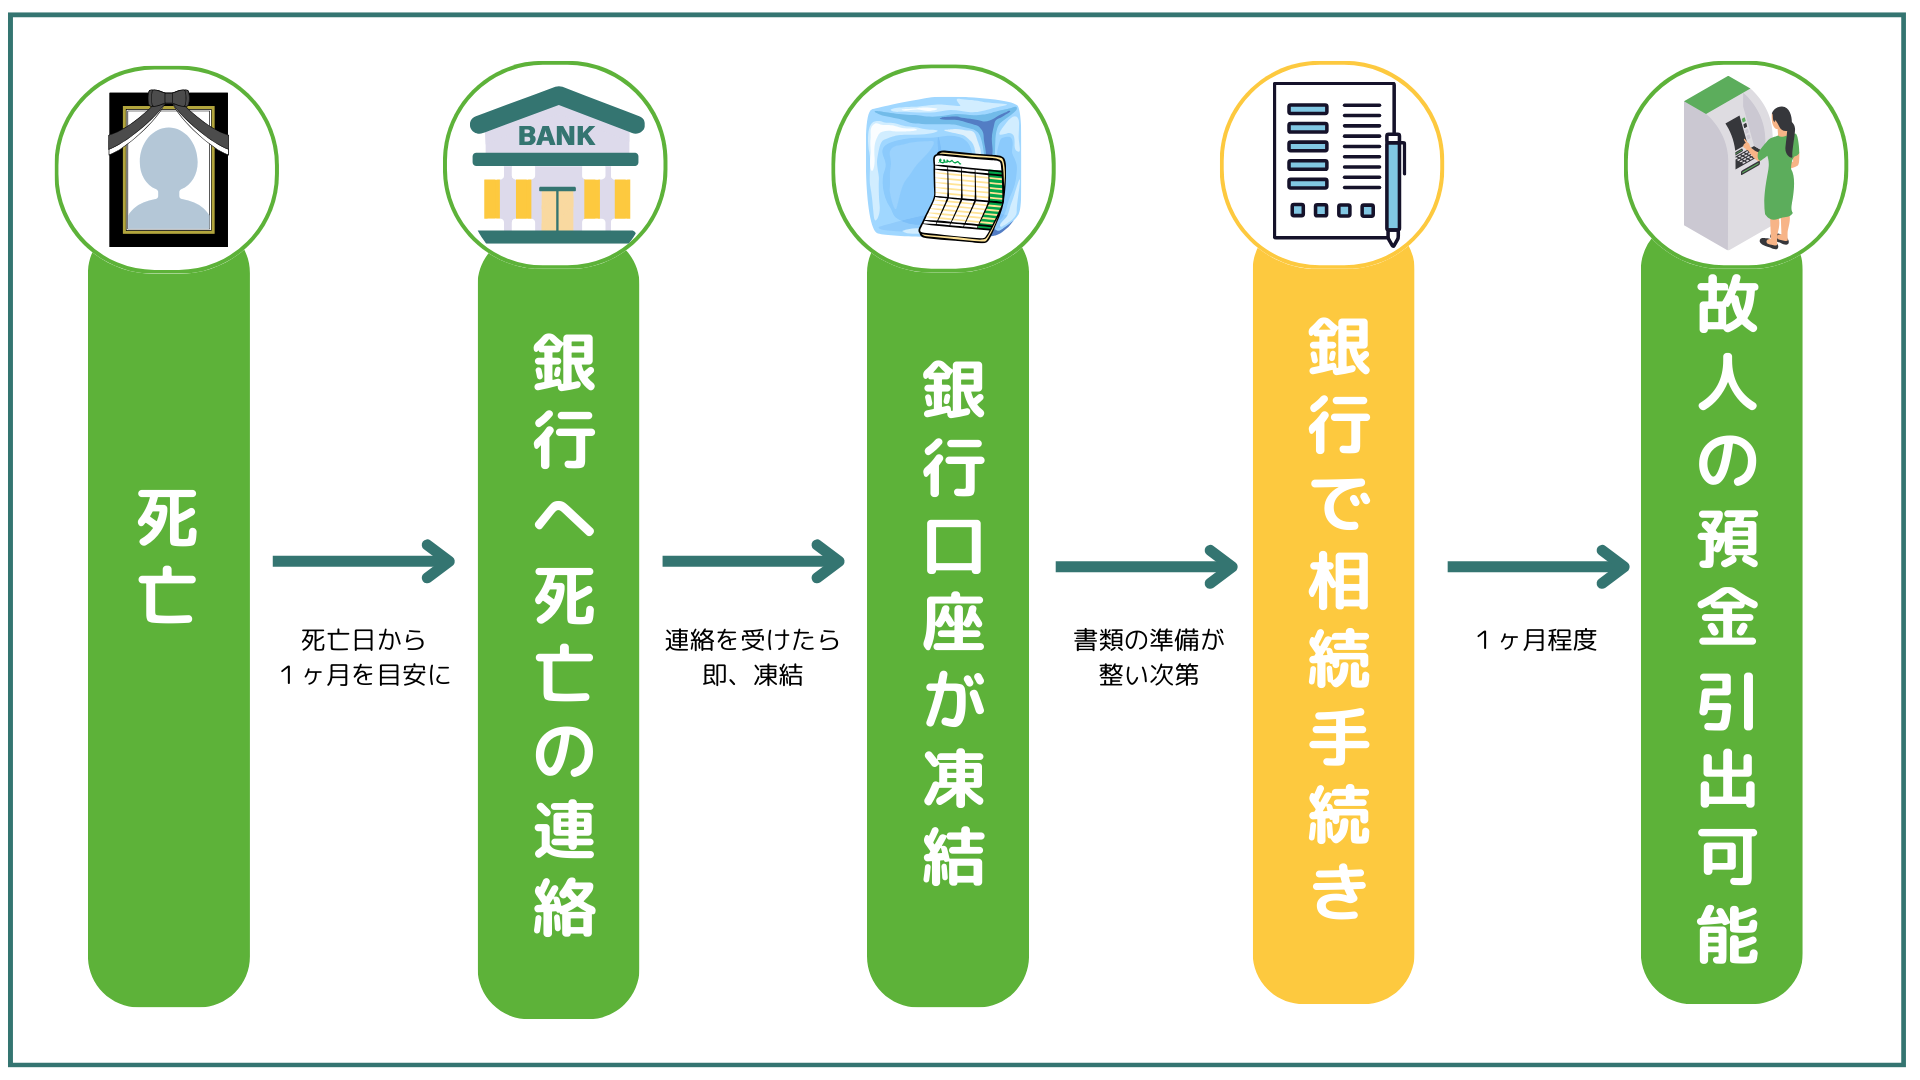
家族が亡くなった直後は、病院への未払い医療費の精算や葬儀費用の支払いなど、まとまった現金の工面に追われるケースが後を絶ちません。しかし、手元にある故人のキャッシュカードを使って安易にATMから出金すると、他の相続人から不当利得として返還を請求されたり、相続放棄の権利を失ったりする深刻な法的トラブルに直面します。
金融機関が名義人の死亡を把握すると口座は即座に凍結され、通常の入出金や自動引き落としは完全に停止します。2026年現在では、遺産分割前であっても一定額を引き出せる「預貯金の仮払い制度」の定着や戸籍謄本の広域交付など、手続きの選択肢と環境が整っています。本記事では、亡くなった人の預金引き出しを巡る合法的な手順、必要書類の集め方、そして後悔しないためのリスク回避策を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】- 要点1:故人の口座は死亡の通知によって凍結されるが、法改正に基づく「預貯金の仮払い制度」を使えば、遺産分割前でも単独で上限150万円(1金融機関あたり)まで合法的に引き出せる。
- 要点2:暗証番号を知っていても無断でATMから出金する行為は、他の相続人との紛争、私文書偽造罪・窃盗罪などの刑事責任、税務調査での厳しい追及を招く極めて危険な行為である。
- 要点3:口座凍結の完全解除には「遺言書」「遺産分割協議書」「法定相続人全員の同意」のいずれかが必要となり、被相続人の出生から死亡までの連続した戸籍謄本収集が必須となる。
【緊急時】葬儀費用はどうする?凍結口座からお金を引き出す「仮払い制度」の仕組み
名義人が亡くなると、預金は「相続人全員の共有財産」となるため、特定の相続人が勝手に処分することは認められません。しかし、葬儀費用の支払いや当面の生活費に困窮する遺族を救済するため、民法改正によって創設されたのが「預貯金の仮払い制度」です。
この制度を利用すれば、遺産分割協議が成立する前であっても、各法定相続人が単独で金融機関の窓口に請求し、故人の預金から一定額を引き出せます。家庭裁判所の判断を待たずに金融機関の窓口で直接手続きができるため、急な出費が必要な場面で実効性の高い手段となっています。
窓口で直接引き出せる金額には法的な計算式と上限が定められています。
【金融機関の窓口で直接請求できる預貯金の仮払い制度上限額】
「死亡時の預金残高 × 1/3 × 請求する法定相続人の法定相続分」
※ただし、同一の金融機関(支店が複数あっても合算)からの引き出しは最大150万円が上限となります。
例えば、A銀行に600万円の預金があり、亡くなった人の配偶者(法定相続分1/2)が仮払いを請求する場合、「600万円 × 1/3 × 1/2 = 100万円」となり、上限の150万円以内であるため100万円全額を単独で引き出すことができます。もし計算上の金額が200万円になったとしても、窓口直接請求の上限ルールにより引き出せるのは150万円までです。150万円を超える多額の資金が必要な場合は、家庭裁判所に遺産分割の審判または調停を申し立てた上で仮払いの保全処分を求める必要があります。
葬儀費用の故人預金からの支払いに仮払い制度を利用する場合、出金した現金の使途を証明できるよう、葬儀社からの見積書、請求書、領収書をすべて原本で保管しておくことがトラブル防止の鉄則です。
絶対にやってはいけない「勝手な引き出し」に潜む法的リスクと罰則
金融機関が死亡の事実を把握する前であれば、生前に教えてもらっていた暗証番号を使ってキャッシュカードで預金を引き出すこと自体は技術的に可能です。しかし、これは法的に極めて大きなリスクを背負い込む行為です。
勝手に引き出すリスクと罰則は、民事・刑事・税務のあらゆる側面から遺族に跳ね返ってきます。法的手続きを無視した出金によって発生する主なペナルティは以下の通りです。
1. 単純承認とみなされ相続放棄が不可能になる
故人の預金を無断で引き出して生活費や借金返済に使った場合、民法上の「処分行為」に該当し、遺産をすべて無条件で引き継ぐ「単純承認」をしたとみなされます。後から故人に多額の借金や保証債務が発覚しても、一切の相続放棄や限定承認が受理されなくなります。
2. 他の相続人からの不当利得返還請求・損害賠償請求
他の相続人に無断で出金した場合、「遺産を勝手に横領・着服した」と疑われ、親族間で泥沼の裁判に発展します。民法上の不当利得返還請求訴訟を起こされれば、引き出した全額に遅延損害金を加算して返還する義務を負います。
3. 刑事責任(窃盗罪・私文書偽造罪・詐欺罪)の追及
本人が死亡した時点で委任関係は終了しています。死亡後に代理人になりすまして払戻請求書に故人名義で署名・押印すれば私文書偽造・同行使罪、窓口やATMから権限なく現金を騙し取れば詐欺罪や窃盗罪に問われる法的な構成が成り立ちます。
4. 税務署による徹底的な税務調査とペナルティ
国税庁の国税総合管理(KSK)システムは、全国の金融機関データと直結しています。税務署は相続税申告と過去の出金履歴を厳密に照合しており、死亡直前の不自然な出金や死亡直後の引き出しは100%把握されます。使途不明金は「手許現金」あるいは「生前贈与」とみなされ、過少申告加算税や重加算税などの重いペナルティが課されます。

