物価高や家計の見直しが叫ばれるなか、固定費削減の筆頭として多くの県民が検討するのが共済保険です。なかでも熊本県内で抜群の知名度と加入率を誇る「熊本県民共済」は、月々手頃な掛金と充実した保障で長年支持を集めています。しかし、いざ加入を検討すると「実際の評判はどうなのか」「毎年の割戻金はどれくらい戻るのか」「民間保険と比べてどんな落とし穴があるのか」など、具体的な疑問や不安が湧き上がるのも事実です。
本記事では、2026年最新の制度改定や給付データを踏まえ、熊本県民共済の評判や毎年の割戻金の実態、主要プランの保障内容から保険金請求・解約の手続きまで、加入前に知っておくべき決定的な情報を余すところなく徹底解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:熊本県民共済の最大の魅力は手頃な掛金と毎年8月に還元される割戻金の実質負担軽減効果にあり、実質的なコストパフォーマンスは業界屈指。
- 要点2:総合保障型・医療保障・こども共済など幅広い世代をカバーする一方、65歳以降の保障段階的減額という構造的デメリットには事前の対策が不可欠。
- 要点3:保険金請求の迅速さやネット手続きの利便性は高評価を得ており、「現役世代のベース保障」として極めて合理的な選択肢となる。
【2026年最新】熊本県民共済の評判と割戻金の実態|手厚い還元とリアルな口コミを解剖
熊本県民共済(全国生活協同組合連合会グループ)が県民から選ばれ続ける大きな要因のひとつが、決算後に余剰金が加入者へ返還される「割戻金(わりもどしきん)」の存在です。営利を目的としない生協組織だからこそ実現できるこの仕組みは、家計防衛を重視する子育て世帯や共働き世帯から絶大な支持を集めています。
熊本県民共済の割戻金は、例年8月に加入者の指定口座へ直接振り込まれます。近年の決算実績や還元データを見ると、総合保障型や入院医療保障型において掛金の約15%〜25%前後が戻る実績が続いており、実質的な月額負担は表示掛金よりもさらに低くなります。「実質月額1,500円〜1,700円程度で充実した保障が持てる」という事実は、民間生保と比較した際の決定的な強みといえます。
SNSや地元コミュニティにおける熊本県民共済の評判・口コミを検証すると、好意的な意見として以下のような声が目立ちます。
- 「毎年夏に家族4人分の割戻金がまとまって振り込まれるため、子どもの夏休みイベント費や貯蓄に回せて助かる」(熊本市在住・40代世帯)
- 「急な入院で請求書を送ったら、不備がなければ数日で給付金が着金した。対応の早さに驚いた」(合志市在住・30代会社員)
- 「加入時の告知がシンプルで、民間保険のような煩わしい営業電話が一切ないのが気楽」(八代市在住・50代主婦)
一方で、「65歳を過ぎると同じ掛金でも保障額が大きく下がってしまう」「先進医療や長期就労不能など、ピンポイントで手厚い特約を組みたいときには物足りない」といったシビアな指摘も散見されます。目先の安さだけでなく、ライフステージごとの保障変動を正確に把握することが賢い活用の鍵となります。
【主要プラン徹底比較】総合保障型・医療保障・こども共済の保障内容と実力値
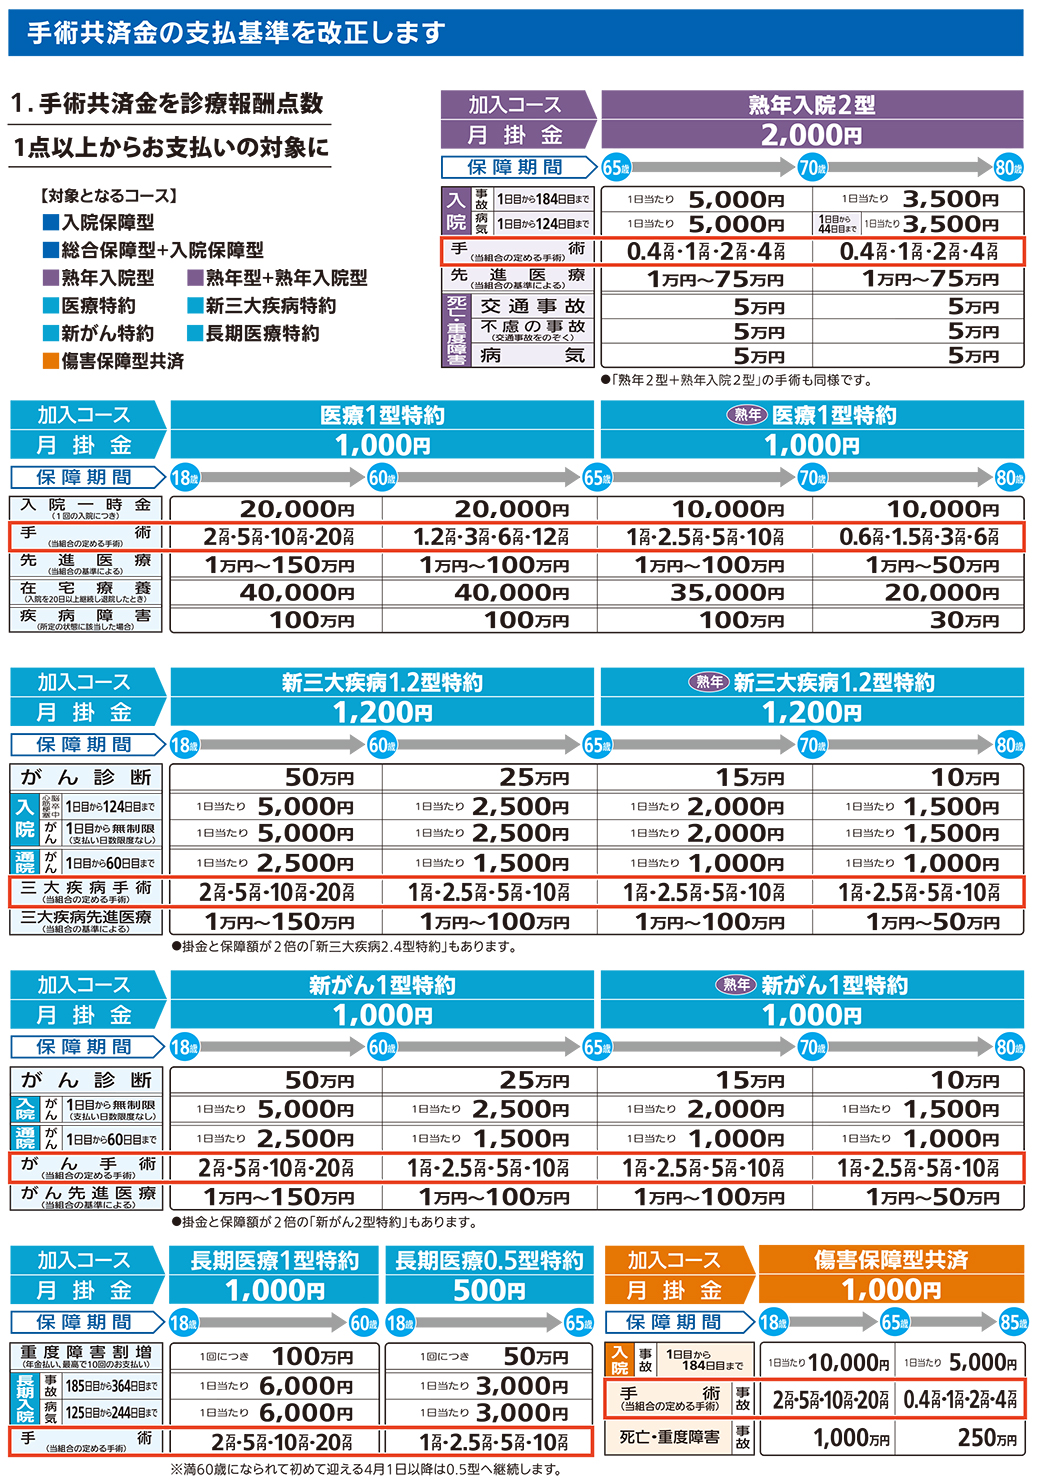
熊本県民共済には、年齢や目的に応じて選べる複数の基本コースが用意されています。ここでは主力である「総合保障型」「入院医療保障型」「こども共済」「新型火災共済」の4本柱について、その実力値を客観的なデータで比較します。
とりわけ熊本県民共済の総合保障型と医療保障型は、両方を重複加入(例:総合2型+医療1型=月額3,000円)することで、死亡保障を確保しつつ入院日額を厚くする柔軟な組み合わせが可能です。

