老後資金の自助努力がかつてないほど問われる2026年、税制優遇を最大限に活かせる「確定拠出年金(iDeCo・企業型DC)」の存在感は一段と増しています。国内最大手として圧倒的な知名度と企業導入実績を誇る野村證券ですが、ネット証券台頭の時代において、その実力やコスト競争力はどう評価されているのでしょうか。
「大手ならではの安心感はあるのか」「手数料で損をしないか」「どの運用商品を選べば高い利回りを狙えるのか」といった加入前の疑問から、企業型DCのログイン・移管・給付金受け取り手続きまで、利用者が直面するリアルな実態を金融取材の知見から徹底解剖します。
📌 【この記事の重要ポイントまとめ】- 要点1:野村證券のiDeCoは条件付きで運営管理機関手数料が「永年無料」となり、大手対面証券ながらネット証券に匹敵する低コスト運用が可能。
- 要点2:低信託報酬のインデックスファンドから老舗の独自アクティブ型まで、厳選された商品ラインナップで着実な利回り形成をサポート。
- 要点3:企業型DC導入シェアが高く、転職・退職時のポータビリティやWeb管理画面の利便性、給付受取時の窓口相談力に強みを持つ。
【2026年最新】野村證券の確定拠出年金(iDeCo・企業型)の本当の評判と口コミ
日本を代表する総合証券会社である野村證券は、企業型確定拠出年金(企業型DC)の受託において国内屈指のシェアを誇り、個人型(iDeCo)の普及にも初期から注力してきました。2026年現在の利用者の評判や口コミを多角的に分析すると、信頼性と実用性を評価する声が多数を占めています。
ポジティブな口コミとして目立つのは、「大手企業での導入実績が多く、企業の退職金制度として安心感がある」「iDeCoのWeb専用プランを利用すれば運営管理手数料が無料になり、想像以上にコストが抑えられる」という点です。また、コールセンターの対応品質や、全国の支店網を活かした退職前後の対面サポートに対する評価も依然として高く、デジタル完結型のネット専業証券にはない重厚なサービスが高齢層や投資初心者から支持を集めています。
一方で、「商品数が多すぎず選びやすい反面、極限までコストを追求する超低コストファンドの選択肢は大手ネット証券に一歩譲る」「企業型DCの初期設定画面や通知書類がやや専門的で分かりにくい」といったシビアな意見も見受けられます。ネット証券の身軽さと総合証券の盤石な基盤、どちらを優先するかでユーザーの満足度が分かれる傾向にあります。
野村證券のiDeCo手数料とコスト比較|ネット証券と何が違うのか?
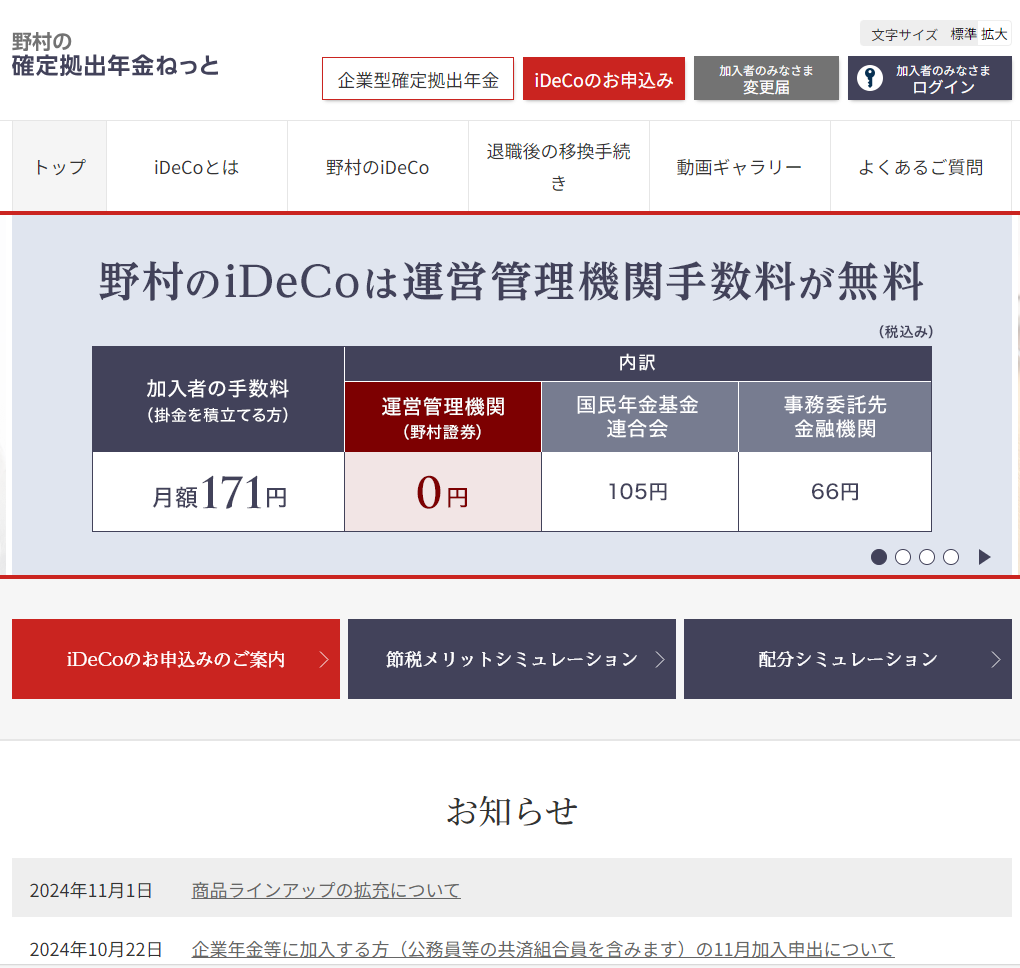
iDeCoや企業型DCを運用する上で、将来の受取額に直結するのが「手数料(コスト)」です。野村證券の個人型確定拠出年金(iDeCo)では、顧客ニーズに合わせて複数のコースが用意されていますが、主流となっているプランでは運営管理機関手数料が無条件または一定条件(Web明細の選択や資産残高基準など)で0円に設定されています。
国民年金基金連合会や信託銀行に支払う法定費用(加入時2,829円、口座管理料月額171円)はどの金融機関を選んでも一律で発生するため、野村證券の運営管理手数料無料プランを活用すれば、SBI証券や楽天証券といった主要ネット証券と毎月の保有コスト面で実質的な差はありません。
ただし、紙の運用報告書を郵送で受け取るコースなどを選択すると月額数百円の運営管理手数料が発生する場合があるため、コストを徹底して抑えたい加入者は、オンライン完結型のWebコースを選択することが鉄則となります。

