2005年の激しい政治闘争を経てスタートした郵政民営化から長い歳月が流れました。かつて「官から民へ」の象徴として華々しく掲げられた改革は、私たちの日常生活にどのような恩恵をもたらし、あるいはどんな代償を強いたのでしょうか。
手紙やハガキの郵便料金大幅値上げや土曜日配達の休止、相次いだかんぽ生命の不正販売問題など、現在も郵便局を巡るニュースは絶えません。「結局、民営化して何が良くなり、何が悪くなったのか」という疑問に対し、膨大なデータと現場の実態からその決定的な真実を解き明かします。
📌 【この記事の重要ポイントまとめ】- 要点1:民間サービスの拡充や預金限度額の緩和といったメリットが生まれた一方、郵便料金の値上げや配達日数の長期化など国民負担の増大がデメリットとして顕在化しています。
- 要点2:日本郵政グループの4社分社化は、かつての相互補完関係を壊し、無理な営業ノルマによるかんぽ不正問題の土壌を生み出す構造的要因となりました。
- 要点3:過疎地でのユニバーサルサービス維持と政府保有株売却の進捗が難航する中、法改正による事業見直しなど地域インフラとしての再定義が迫られています。
【原点と目的】小泉純一郎政権が断行した「郵政民営化」の真意と背景
郵政民営化の議論を振り返る上で欠かせないのが、当時の小泉純一郎首相が掲げた「官から民へ」「小さな政府」というスローガンです。2005年のいわゆる「郵政解散」を経て、2007年10月に郵政事業は正式に民営化への一歩を踏み出しました。
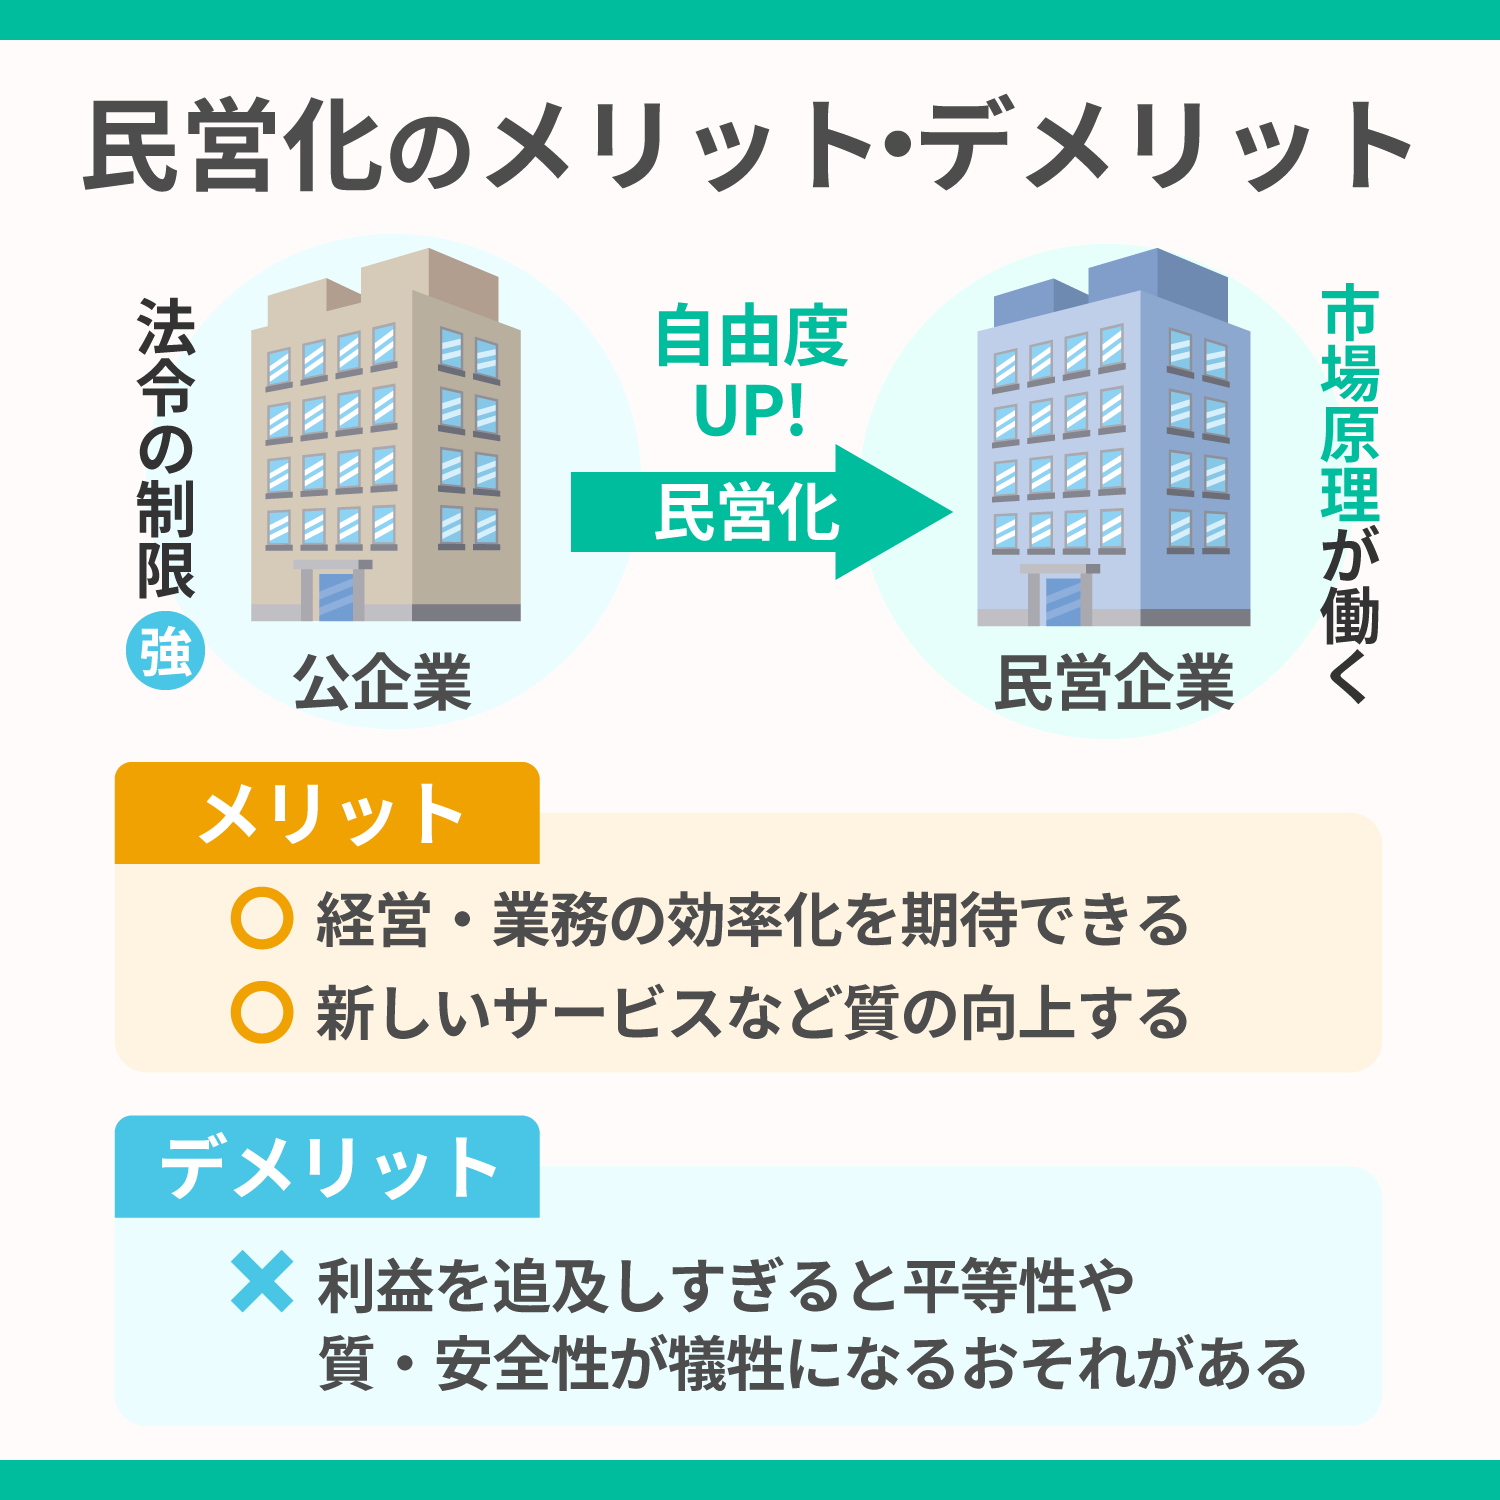
当時の最大の目的は、約350兆円とも言われた郵便貯金と簡易保険の巨大な資金の流れを変えることにありました。かつてこの資金は「財政投融資」を通じて特殊法人へ流れ込み、採算性の低い公共事業や無駄遣いの温床、いわば「第二の予算」になっていると激しく批判されていたのです。民間に資金を委ねることで市場経済を活性化させ、金融市場での公平な競争環境(イコールフッティング)を整えることが強く主張されました。
同時に、約40万人におよぶ国家公務員を削減し、行政のスリム化を図る狙いもありました。国が運営する巨大事業を民間企業へと転換し、経営の効率化と自立的なサービス向上を促す――これが改革の青写真でした。
【徹底比較】国民生活から見た郵政民営化のメリット・デメリット一覧
制度が切り替わったことで、国民の暮らしにはプラス面とマイナス面の双方が生じています。利用者の視点から具体的な変化を検証します。
【利用者が実感した主なメリット】
第一に挙げられるのが、ゆうちょ銀行の預金限度額の引き上げです。以前は1人あたり1000万円までだった預入限度額は、通常貯金1300万円、定期性貯金1300万円の合計2600万円まで拡大され、資産管理の利便性が向上しました。さらに、投資信託や各種保険商品のラインナップが広がり、ファミリーマート等の提携コンビニATMで手数料優遇が受けられるなど、一般的な民間金融機関に近い柔軟なサービスが整いました。
宅配便事業(ゆうパック)においても、不在再配達のウェブ受付や受取場所の多様化など、民間宅配業者との競争によって利便性が高まった側面は見逃せません。事業の独立採算化によって、税金に頼らない経営基盤が目指されたことも国全体の財政面では意義を持ちました。
【国民生活を直撃した深刻なデメリット】
一方で、多くの国民が直面しているのはサービスの縮小と実質的な負担増です。象徴的な事象が、2026年秋に実施された定形郵便料金(84円・94円から110円への大幅値上げ)やハガキの値上げ(63円から85円)です。これに先立ち、2026年には郵便物の土曜日配達休止やお届け日数の繰り下げ(翌日配達から翌々日以降へ)が導入され、「以前より届くのが遅くなり、料金だけが高くなった」という不満が広がりました。
また、窓口営業時間の短縮や人員削減による待ち時間の増加など、日常の使い勝手における後退を指摘する声も目立ちます。

