「原価率の出し方が知りたい」——飲食店や小売業を運営する経営者、店長、あるいは新しく事業を始めようとしている人にとって、これは避けて通れない数字だ。原価率を正しく把握しないまま商品を売れば、売上は伸びても手元に現金が残らない。2026年に入り、食材費・物流費・人件費の高止まりが続く中で、原価率の管理はこれまで以上に経営の明暗を分ける要素になっている。
この記事では、原価率の基本的な計算式から、飲食店・小売業・サービス業の目安、エクセルを使った実務的な計算方法、そして原価率を下げるための具体的な改善策までを、現場目線でわかりやすく解説する。数字に強くない人でも今日から使える内容にまとめた。
📌 【この記事の重要ポイントまとめ】- 要点1:原価率の基本計算式は「売上原価 ÷ 売上高 × 100」。まずはこの公式を確実に押さえること。
- 要点2:2026年時点の飲食店平均原価率は約30〜35%が目安。業種別の適正値は大きく異なるため自社の基準値を知ることが重要。
- 要点3:原価率の改善には「仕入れ見直し」「歩留まり向上」「メニュー構成の最適化」の3本柱が有効。闇雲な値下げ交渉だけでは限界がある。
原価率とは?意味と基本計算式をゼロから理解する
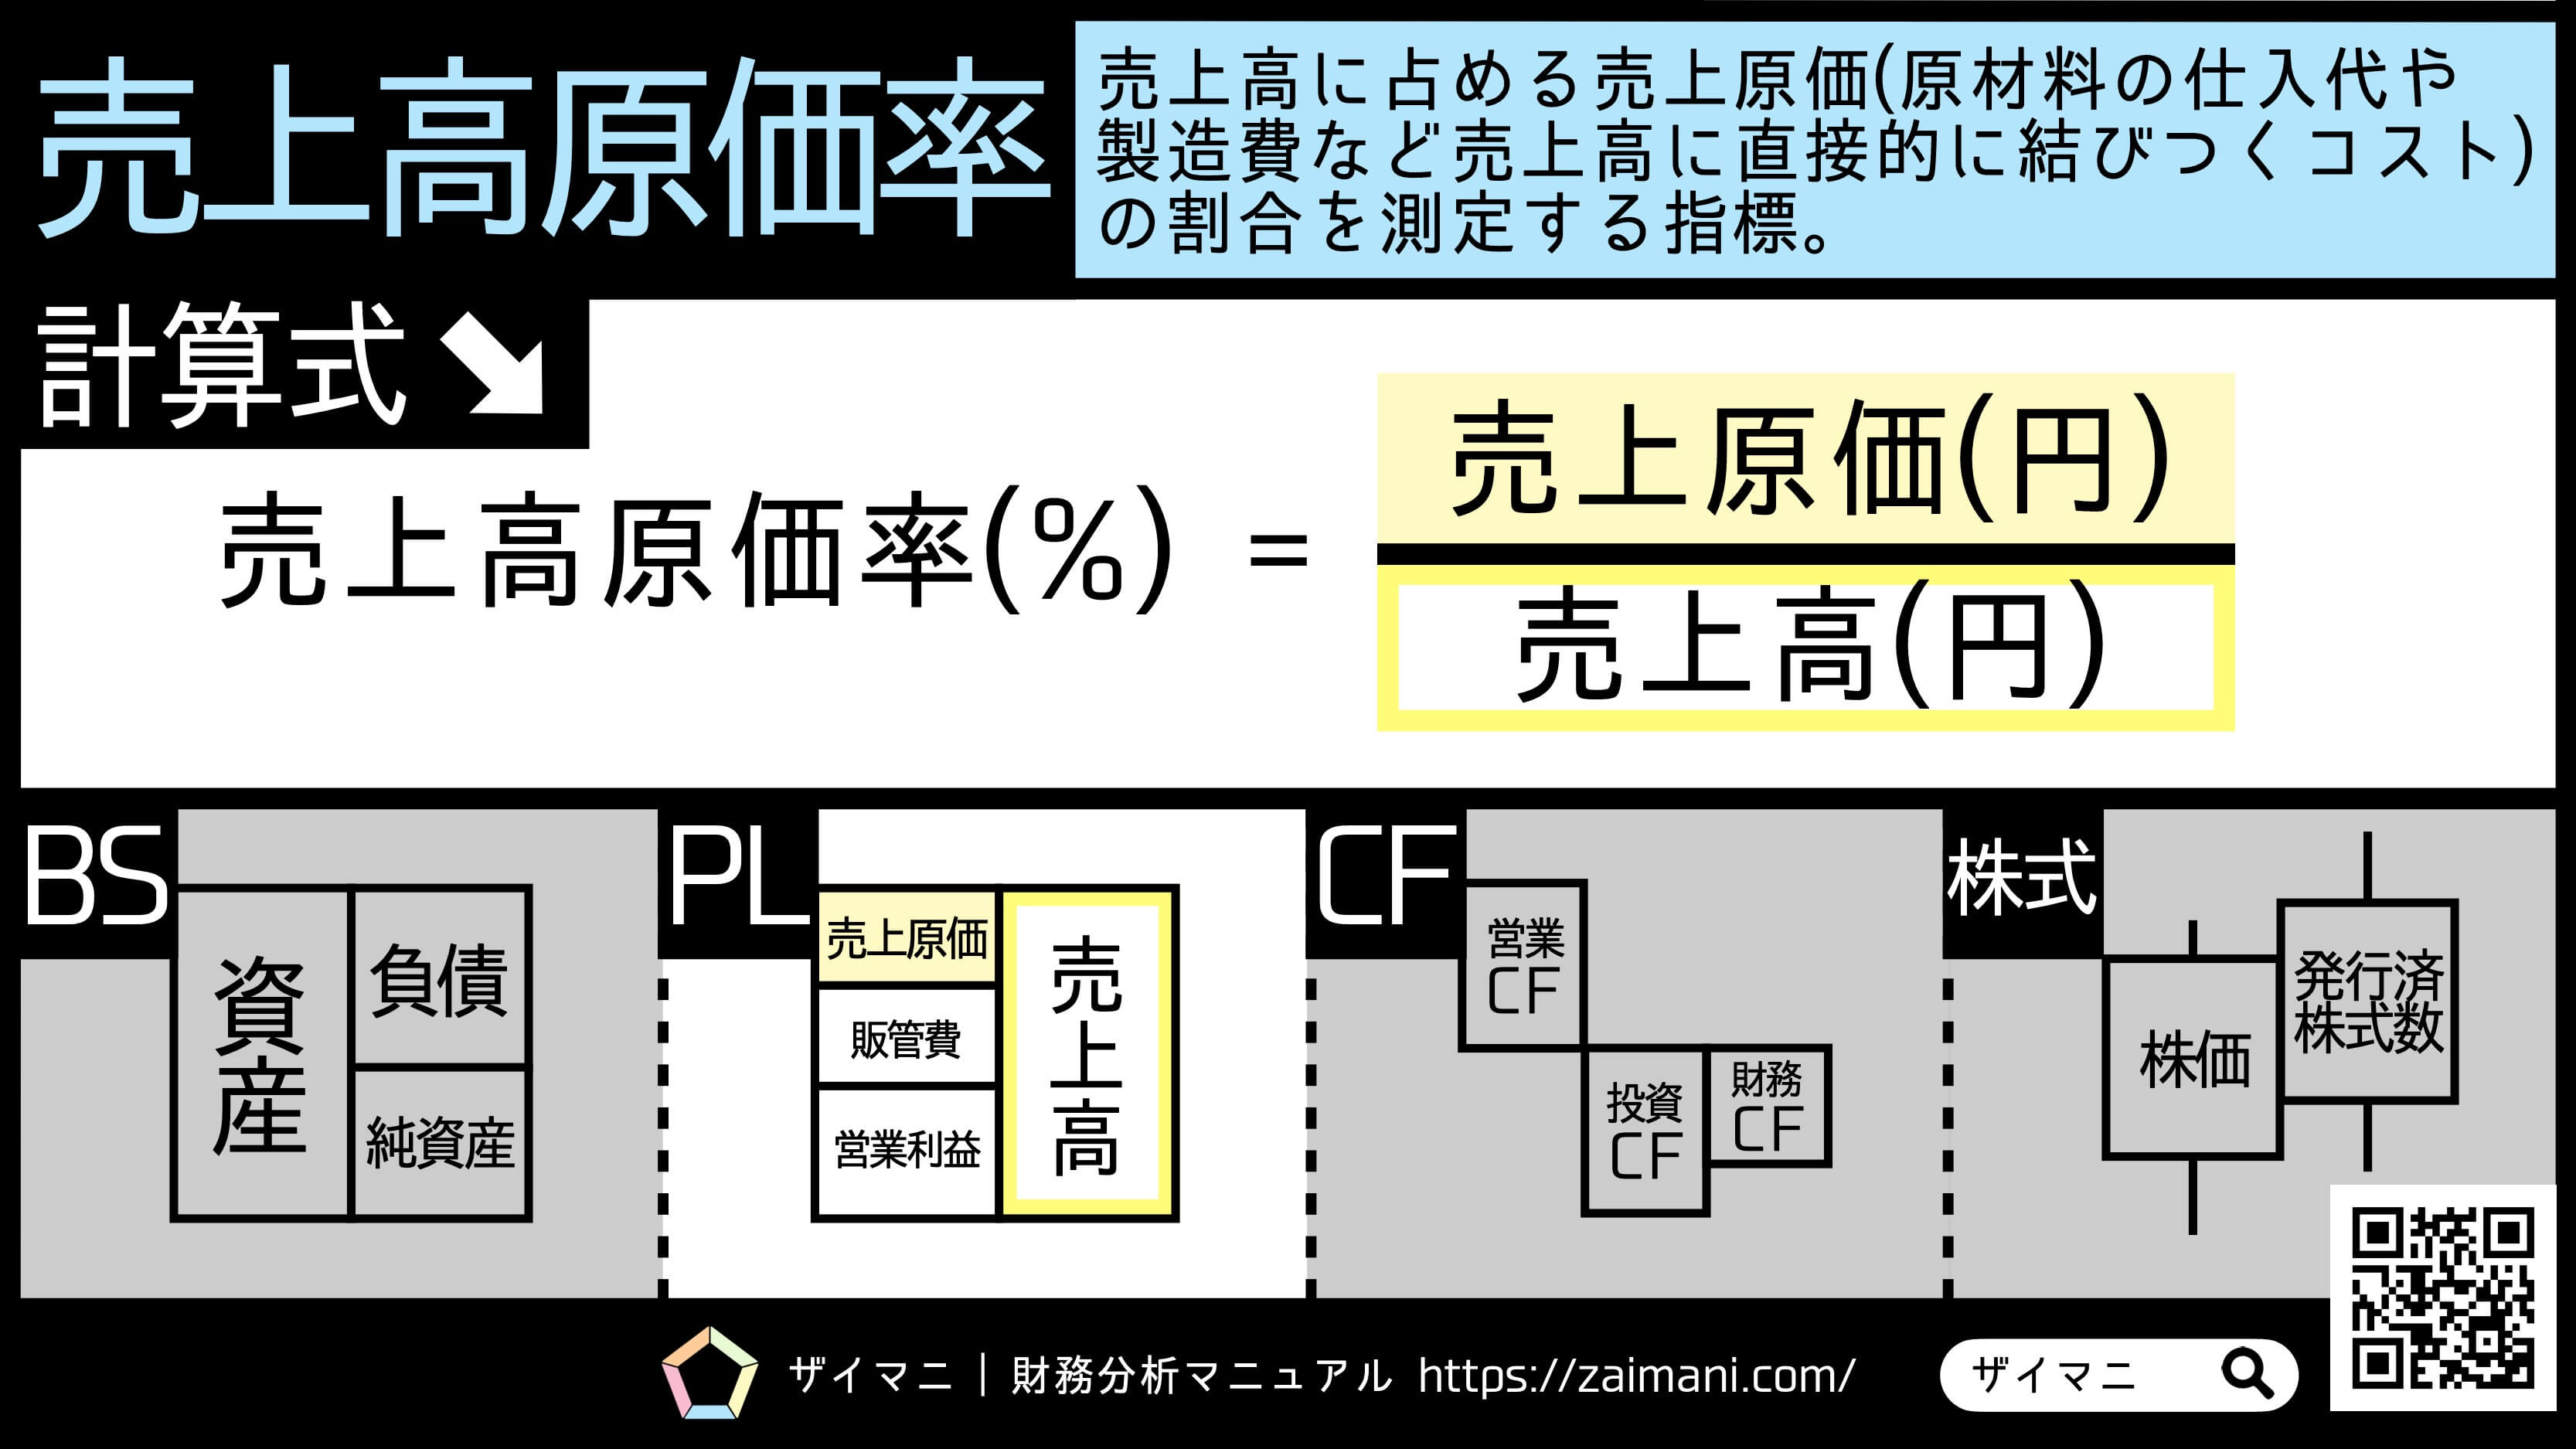
原価率とは、売上高に対して売上原価がどれだけの割合を占めているかを示す指標だ。簡単に言えば「商品を1つ売ったとき、その商品自体を作る・仕入れるためにいくらかかったか」の比率である。
基本となる原価率の計算式は以下の通りだ。
原価率(%)= 売上原価 ÷ 売上高 × 100
例えば、1,000円のランチを販売し、その材料費(売上原価)が300円だった場合、原価率は「300 ÷ 1,000 × 100 = 30%」となる。売上が100万円あって原価が35万円なら、原価率は35%だ。
ここで重要なのは、売上原価の求め方を正確に理解しておくこと。売上原価は単に「仕入れた金額」ではなく、期首在庫と期末在庫を考慮して計算する。
売上原価 = 期首商品棚卸高 + 当期商品仕入高 − 期末商品棚卸高
在庫を抱える小売業や飲食店では、この計算式がそのまま原価率の精度に直結する。仕入れた金額をすべて原価として計上してしまうと、在庫として残っている分まで原価に含まれてしまい、正しい原価率が出せないからだ。
【2026年最新】業種別の原価率目安と平均値データ
原価率の適正値は業種によって大きく異なる。経済産業省や中小企業庁の公表資料、各業界団体の調査レポートなどを総合すると、2026年時点での一般的な原価率の目安は以下の表のようになる。
この表からもわかるように、原価率が低いほど良いというわけではない。小売業のように原価率70%でも、粗利益率30%を確保して大量に販売することで成立するビジネスモデルもある。逆に飲食店で原価率20%を切るような場合、顧客に「割高感」や「質の低さ」を感じさせている可能性もあり、必ずしも健全とは言えない。
2026年の原価率動向としては、輸入食材を中心に仕入価格が高止まりしており、特に飲食店では原価率が前年比2〜3ポイント上昇しているケースが報告されている。帝国データバンクの調査によると、飲食店の食材仕入価格は2026年を通じて高水準で推移し、2026年に入っても円安と国際物流費の影響で値下がりの兆しは見えにくい状況だ。この環境下では、単純な価格転嫁だけでなく、原価管理の基本に立ち返った構造的な改善が求められる。

