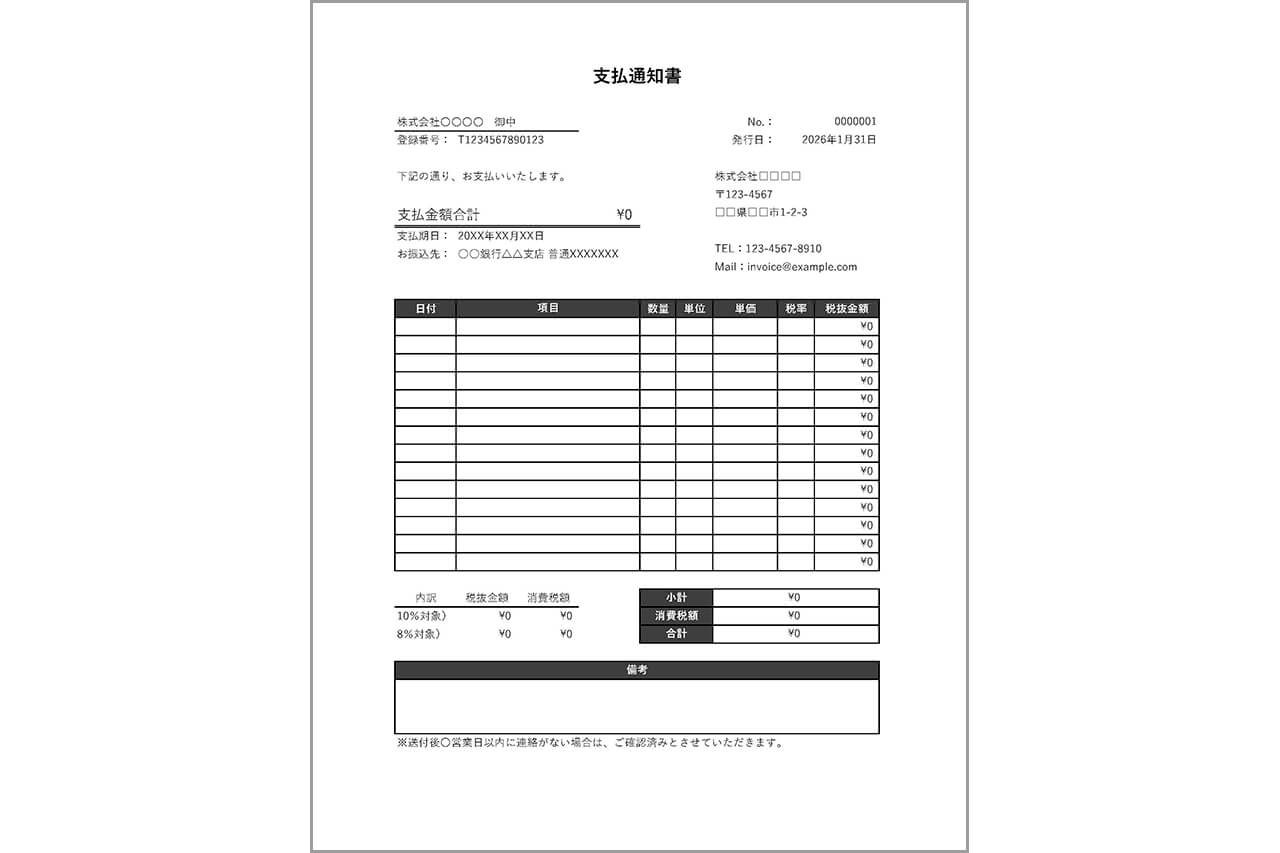
企業間取引やフリーランスとの契約において、毎月の経理処理を巡るトラブルは後を絶ちません。「請求書が期日までに届かない」「記載ミスによる差し戻しで締め日が圧迫される」といった現場の悲鳴を背景に、買い手(発注側)が能動的に発行する「支払通知書」の導入が急速に進んでいます。しかし、支払通知書の法的な位置づけや請求書との境界線、インボイス制度下における取り扱いについて、正確に把握できている担当者は驚くほど少ないのが現実です。
買い手側が金額を確定させて通知するこの仕組みは、業務効率化の切り札となる一方で、法的な要件を一つでも見落とすと仕入税額控除が否認される致命的なリスクを孕んでいます。本稿では、制度の根幹にある法定義務の真相から、実務で即使えるエクセル作成のポイント、保存期間の厳格なルールまでを網羅的に検証します。
📌 【この記事の重要ポイントまとめ】- 要点1:支払通知書は買い手側が支払額を通知する文書であり、法的な発行義務はないものの、インボイス制度における「仕入明細書」として適格請求書の代用が可能。
- 要点2:適格請求書として機能させるには、売り手の登録番号記載に加え「売り手側の確認(異議申し立てがないことの合意)」が法的に必須。
- 要点3:印紙税は原則非課税であり、電子帳簿保存法の対象として法人なら原則7年(欠損金がある場合は10年)の保存が義務付けられている。
【2026年最新】支払通知書と請求書・支払明細書の違い|法的効力と発行義務の真相
実務の現場で最も頻繁に生じる疑問が、「そもそも支払通知書と請求書、支払明細書は何が違うのか」という点です。取引の流れにおける「発行者」と「文書の目的」を整理すると、その本質が明確になります。
一般的な商取引において、商品やサービスの納品後に代金を請求するのは売り手(受注側)であり、その際に発行されるのが「請求書」です。これに対して「支払通知書」は、買い手(発注側)が納品物の検収を完了し、「今月末にこの金額を支払います」と自発的に相手方へ伝える文書を指します。商流のベクトルが完全に逆向きである点が決定的な違いです。
一方、類似する名称の「支払明細書」は、すでに確定した、あるいは支払済みの取引について、給与の内訳や手数料などの細かい項目をブレイクダウンして示す補助的な意味合いが強くなります。実務上は支払通知書と支払明細書が一体化したフォーマット(支払決定兼明細書)として運用されるケースも多々見受けられます。
ここで多くの事業者が誤認しているのが「発行義務」の有無です。日本の商法や民法、税法において、支払通知書の発行を義務付ける一般的な法令は存在しません。下請代金支払遅延等防止法(下請法)第3条では発注書面(3条書面)の交付義務が課されていますが、代金支払時の通知自体は義務化されていないのが実情です。ただし、基本取引契約書内に「甲は乙に対し、毎月〇日までに支払通知書を送付する」と明記されている場合は、契約上の履行義務が発生するため注意を払う必要があります。
【徹底比較】支払通知書・請求書・領収書の実務データと役割一覧
取引関係書類における役割や法的性質、税務上の扱いを客観的に比較したデータは下表の通りです。

